期望值框架:先算清「值不值得」,再谈「能不能成」
前阵子一个朋友问我:要不要辞职做那个副业?
我问他四个问题:成了能赚多少、大概多久、有多大把握;败了会损失什么、最坏到什么程度。
他想了很久,说:「我觉得能成。」
这句话里没有一个可以比较的数。而我们要做的每一个像样的决定,几乎都卡在同一个地方:手里只有感觉,没有可以比较的量。
期望值框架解决的就是这件事。它不负责告诉你「这次会不会成」,它负责回答另一个问题:如果这类事你重复做很多次,平均每做一次是赚还是亏。
一、结果不等于决策
我们习惯用结果反推决策:赚了就是判断对,亏了就是判断错。
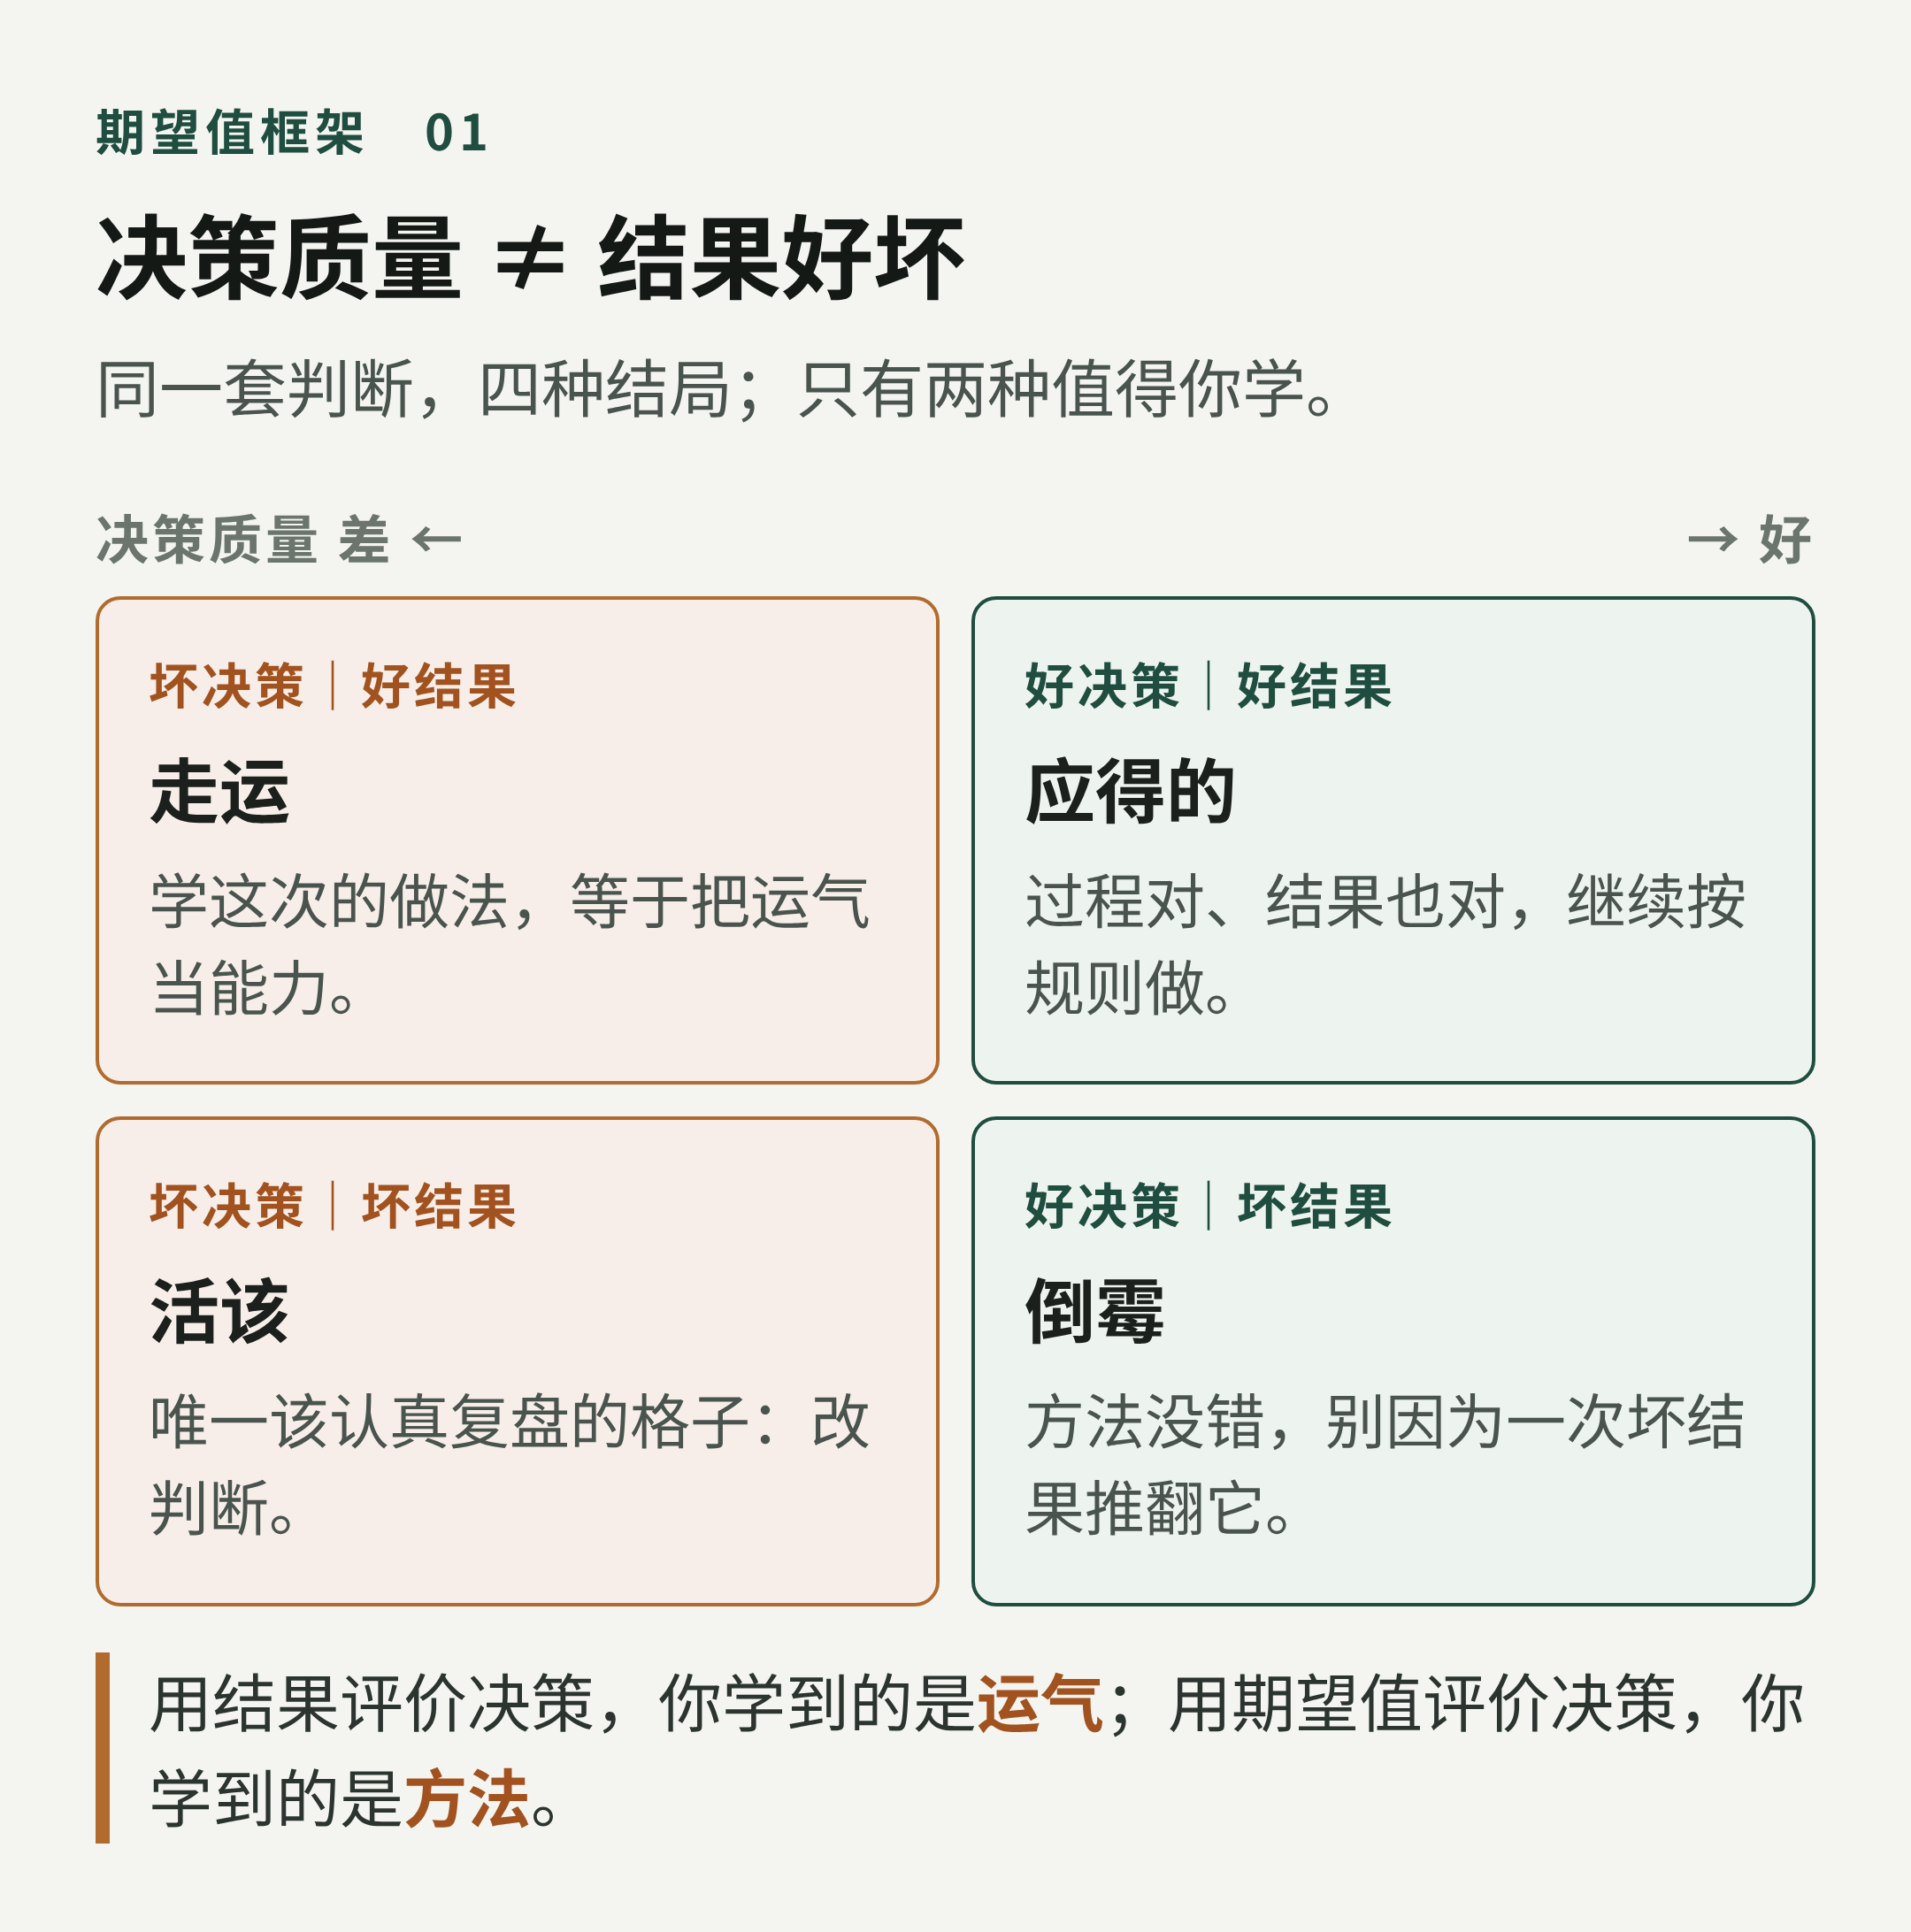
但只要承认运气存在,就该承认有四种结局,而不是两种:
- 好决策 + 好结果:应得的,继续按规则做。
- 好决策 + 坏结果:倒霉。方法没错,别因为一次坏结果推翻它。
- 坏决策 + 坏结果:活该。这是唯一该认真复盘的格子。
- 坏决策 + 好结果:走运。这一格最危险,因为它会奖励错误的方法。
第四格是很多人亏大钱的起点:一次加杠杆赌对了,于是把「赌」总结成「我有一套」。下一次同样的动作,只是运气换了边。
所以复盘时要问的不是「这次赚没赚」,而是「当时的信息下,这个判断合不合理;如果重来一百次,我会不会还这么选」。
二、一条公式,四个问题
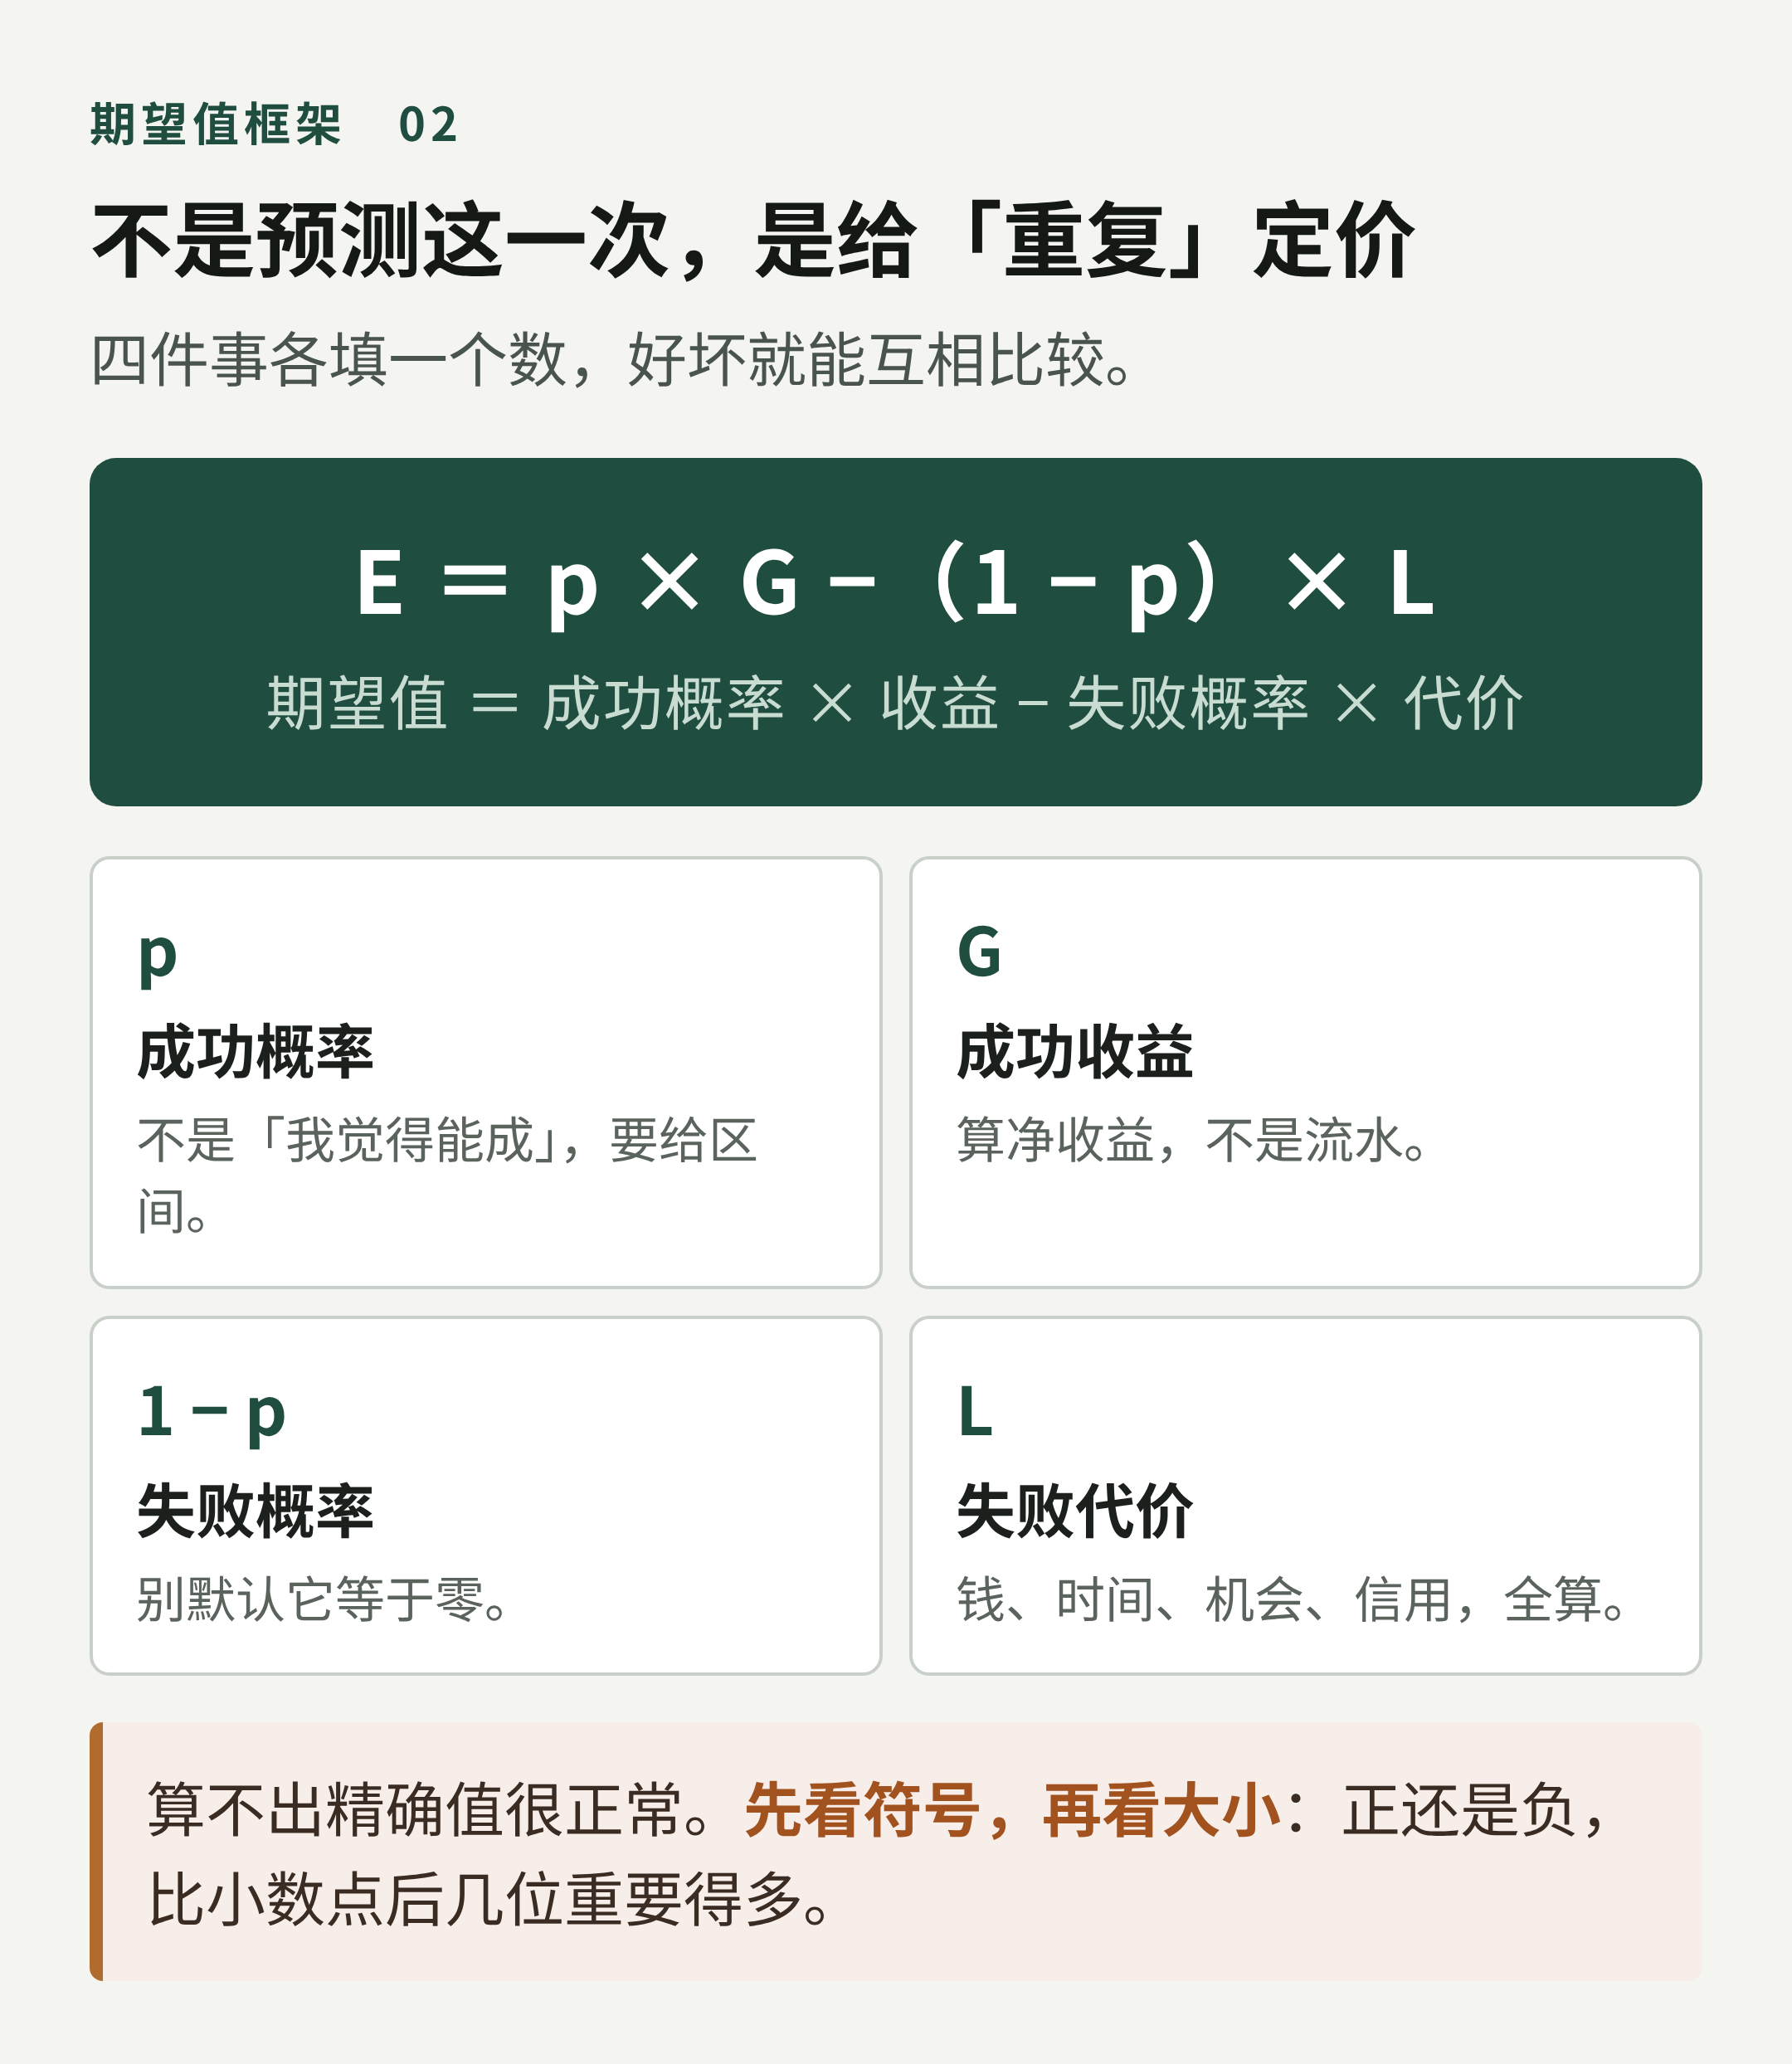
把一件事拆成四个数,期望值就是:
E = p × G − (1 − p) × L
p:成功概率。给区间,别给一个假装精确的点。G:成功之后的净收益。是净的,不是流水。1 − p:失败概率。别默认它等于零。L:失败之后的代价。钱、时间、机会、关系、信用,全都算。
这个公式最重要的作用,不是算出一个小数点后两位的答案,而是强迫你把「失败」那一栏填上。
大多数人做决定时只盯着 G:成了能赚多少、能过多好的生活。L 那一栏是空的,或者只填了「亏点钱」。但真正让人翻不了身的,往往是没填进去的那部分:三年时间、一段关系、一次信用记录、一个再也回不去的窗口。
四问都填完,你会发现很多争论根本不用吵:不是「这个项目好不好」,而是「你认为成功概率是两成还是四成」「你认为失败要赔进去多少」。把分歧定位到具体的数上,才有得谈。
三、胜率和赔率可以互换
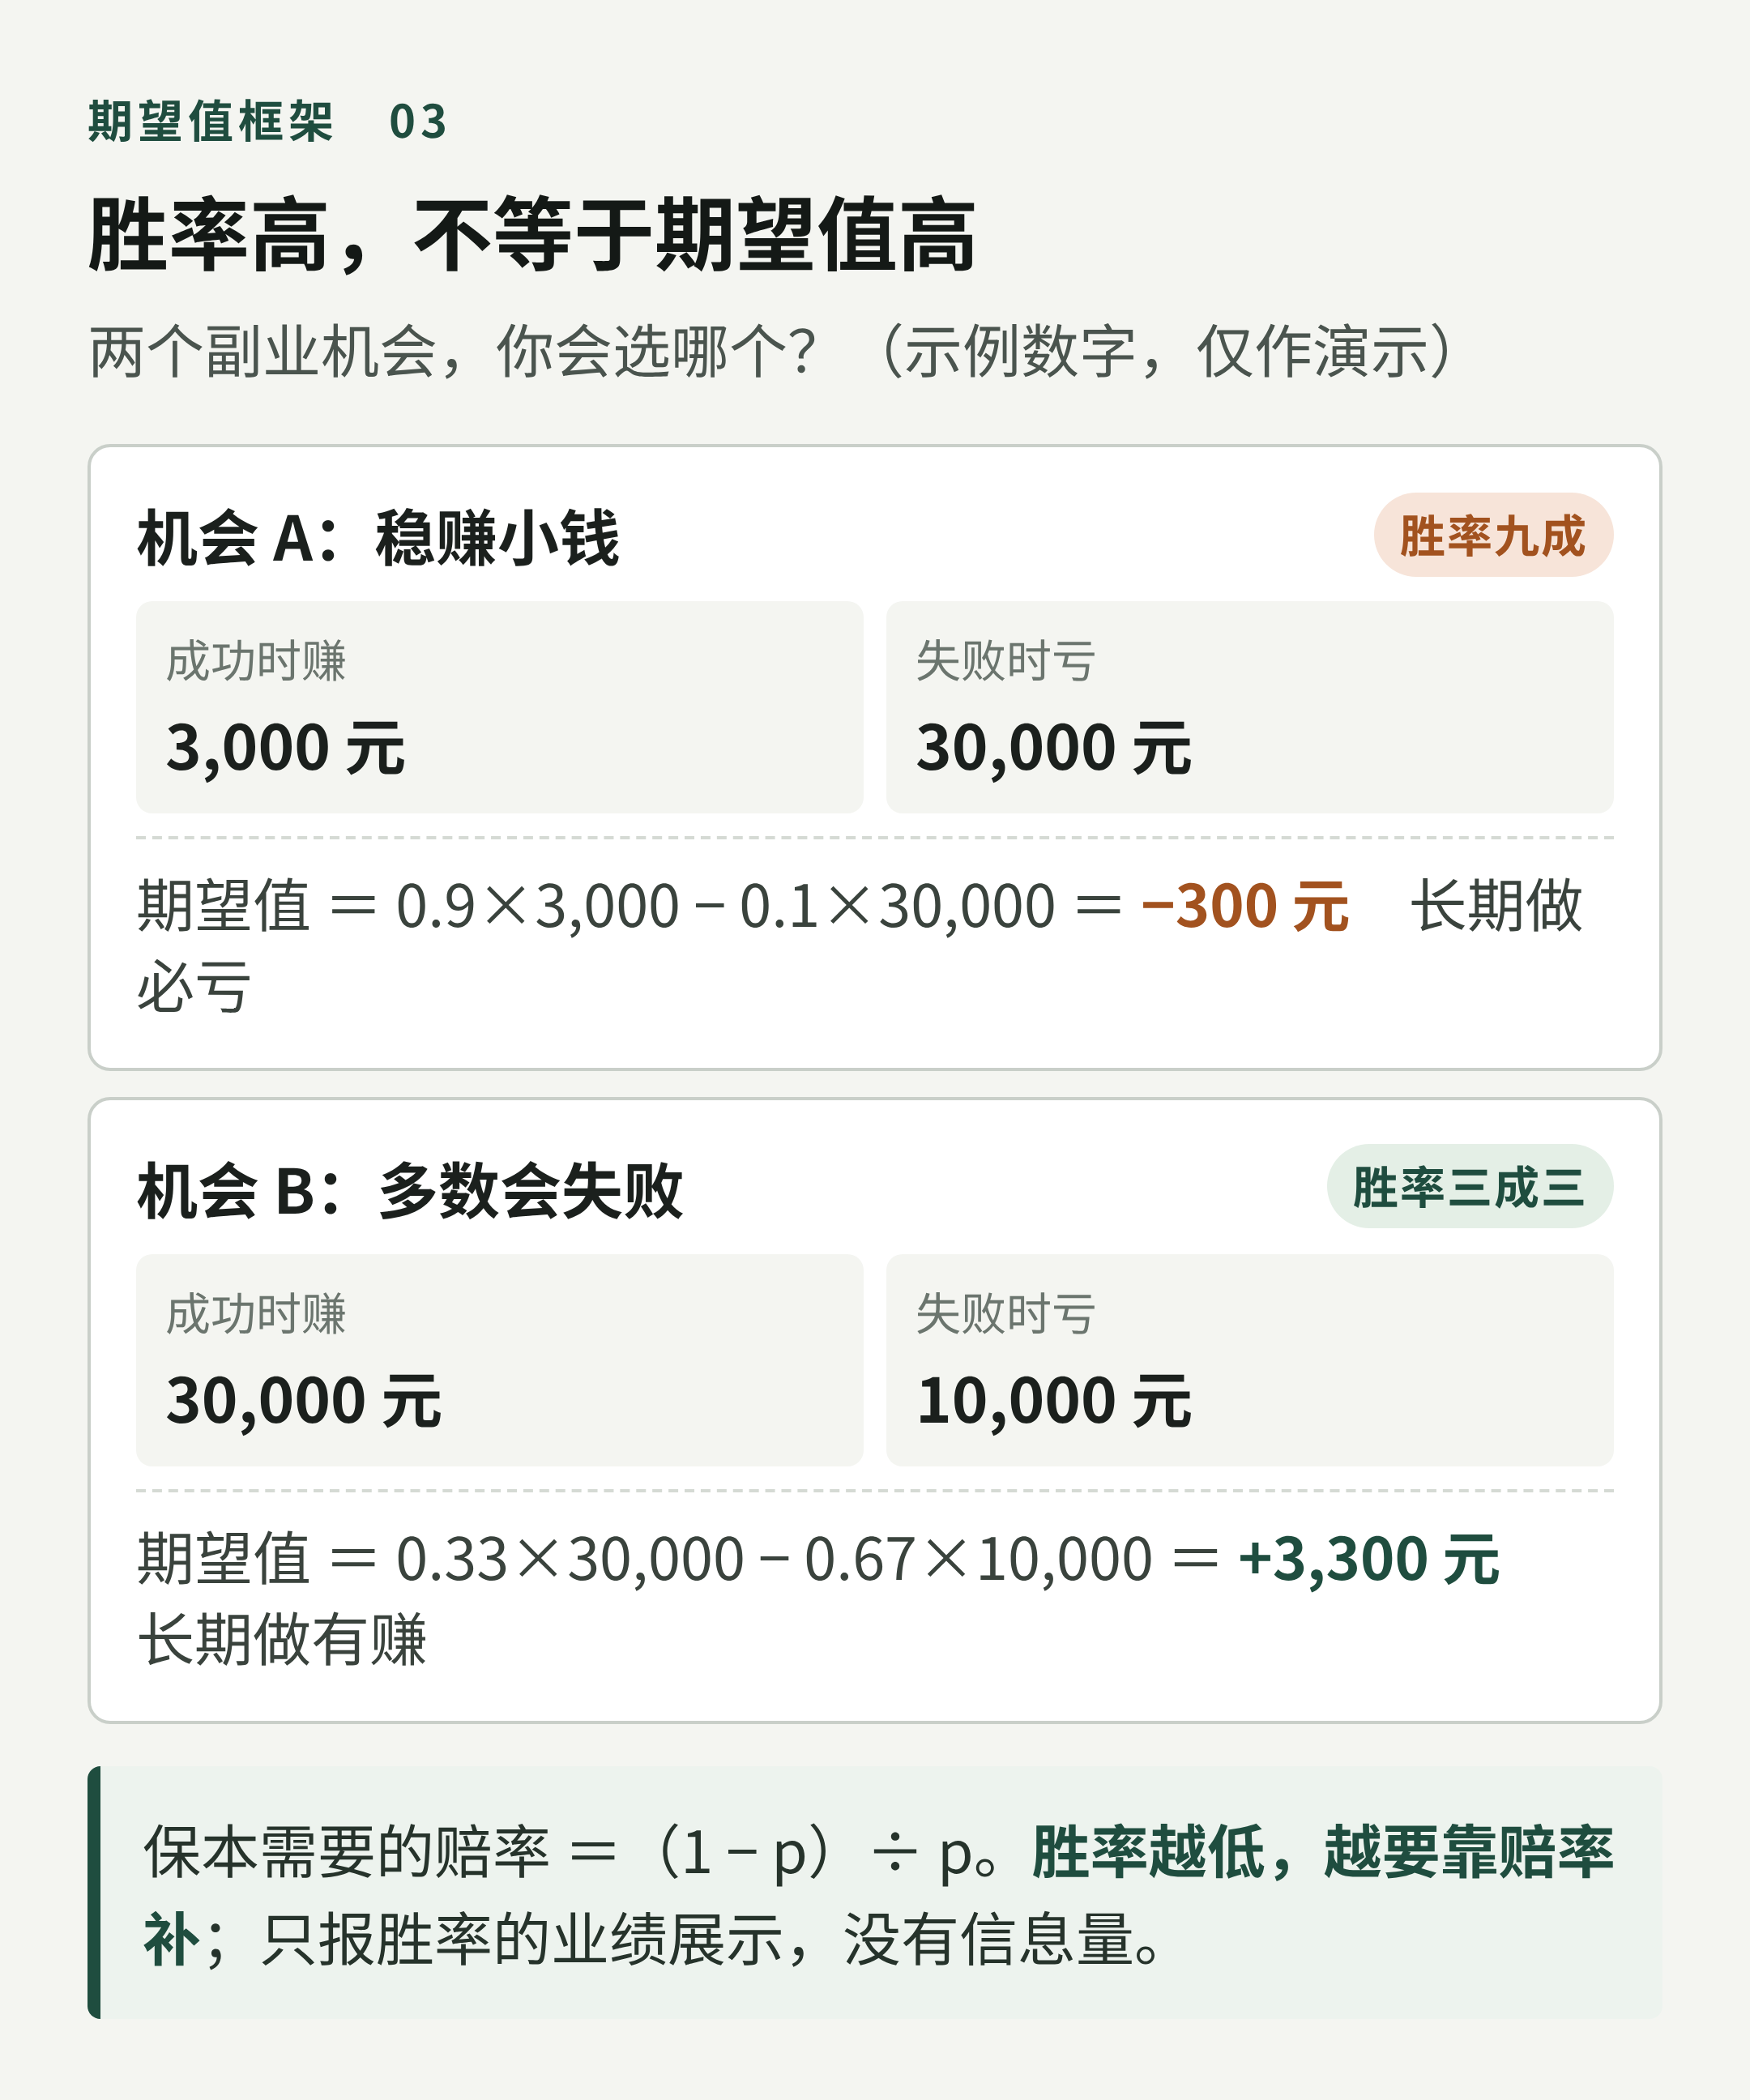
看两个演示用的机会(数字只为说明结构):
机会 A:九成把握赚三千,一成概率亏三万。 期望值 = 0.9 × 3,000 − 0.1 × 30,000 = −300。
机会 B:只有三成三把握,但成了赚三万,败了亏一万。 期望值 = 0.33 × 30,000 − 0.67 × 10,000 = +3,300。
A 的胜率高得多,长期做却是亏的;B 大多数时候会失败,长期做却是赚的。
这里有一条可以直接记住的关系:保本需要的赔率是 (1 − p) / p。胜率越低,越要靠赔率补。胜率五成要一赔一,三成三要一赔二,七成只要一赔不到一半。
由此得到一个很实用的判断:只报胜率、不报盈亏比的业绩展示,没有信息量。「我十次对了八次」听着很厉害,但那两次错,一次亏掉多少?如果一次亏掉前面八次的总和,这套方法就是负期望。
高胜率策略和低胜率策略都能赚钱,区别在心理体验:前者是「小赚很多次,偶尔一次大亏」,后者是「小亏很多次,偶尔一次大赚」。选哪个不只看期望值,还要看你能不能在执行中扛住那种体验——扛不住的正确策略,等于没有。
四、期望值为正,也可能等不到兑现
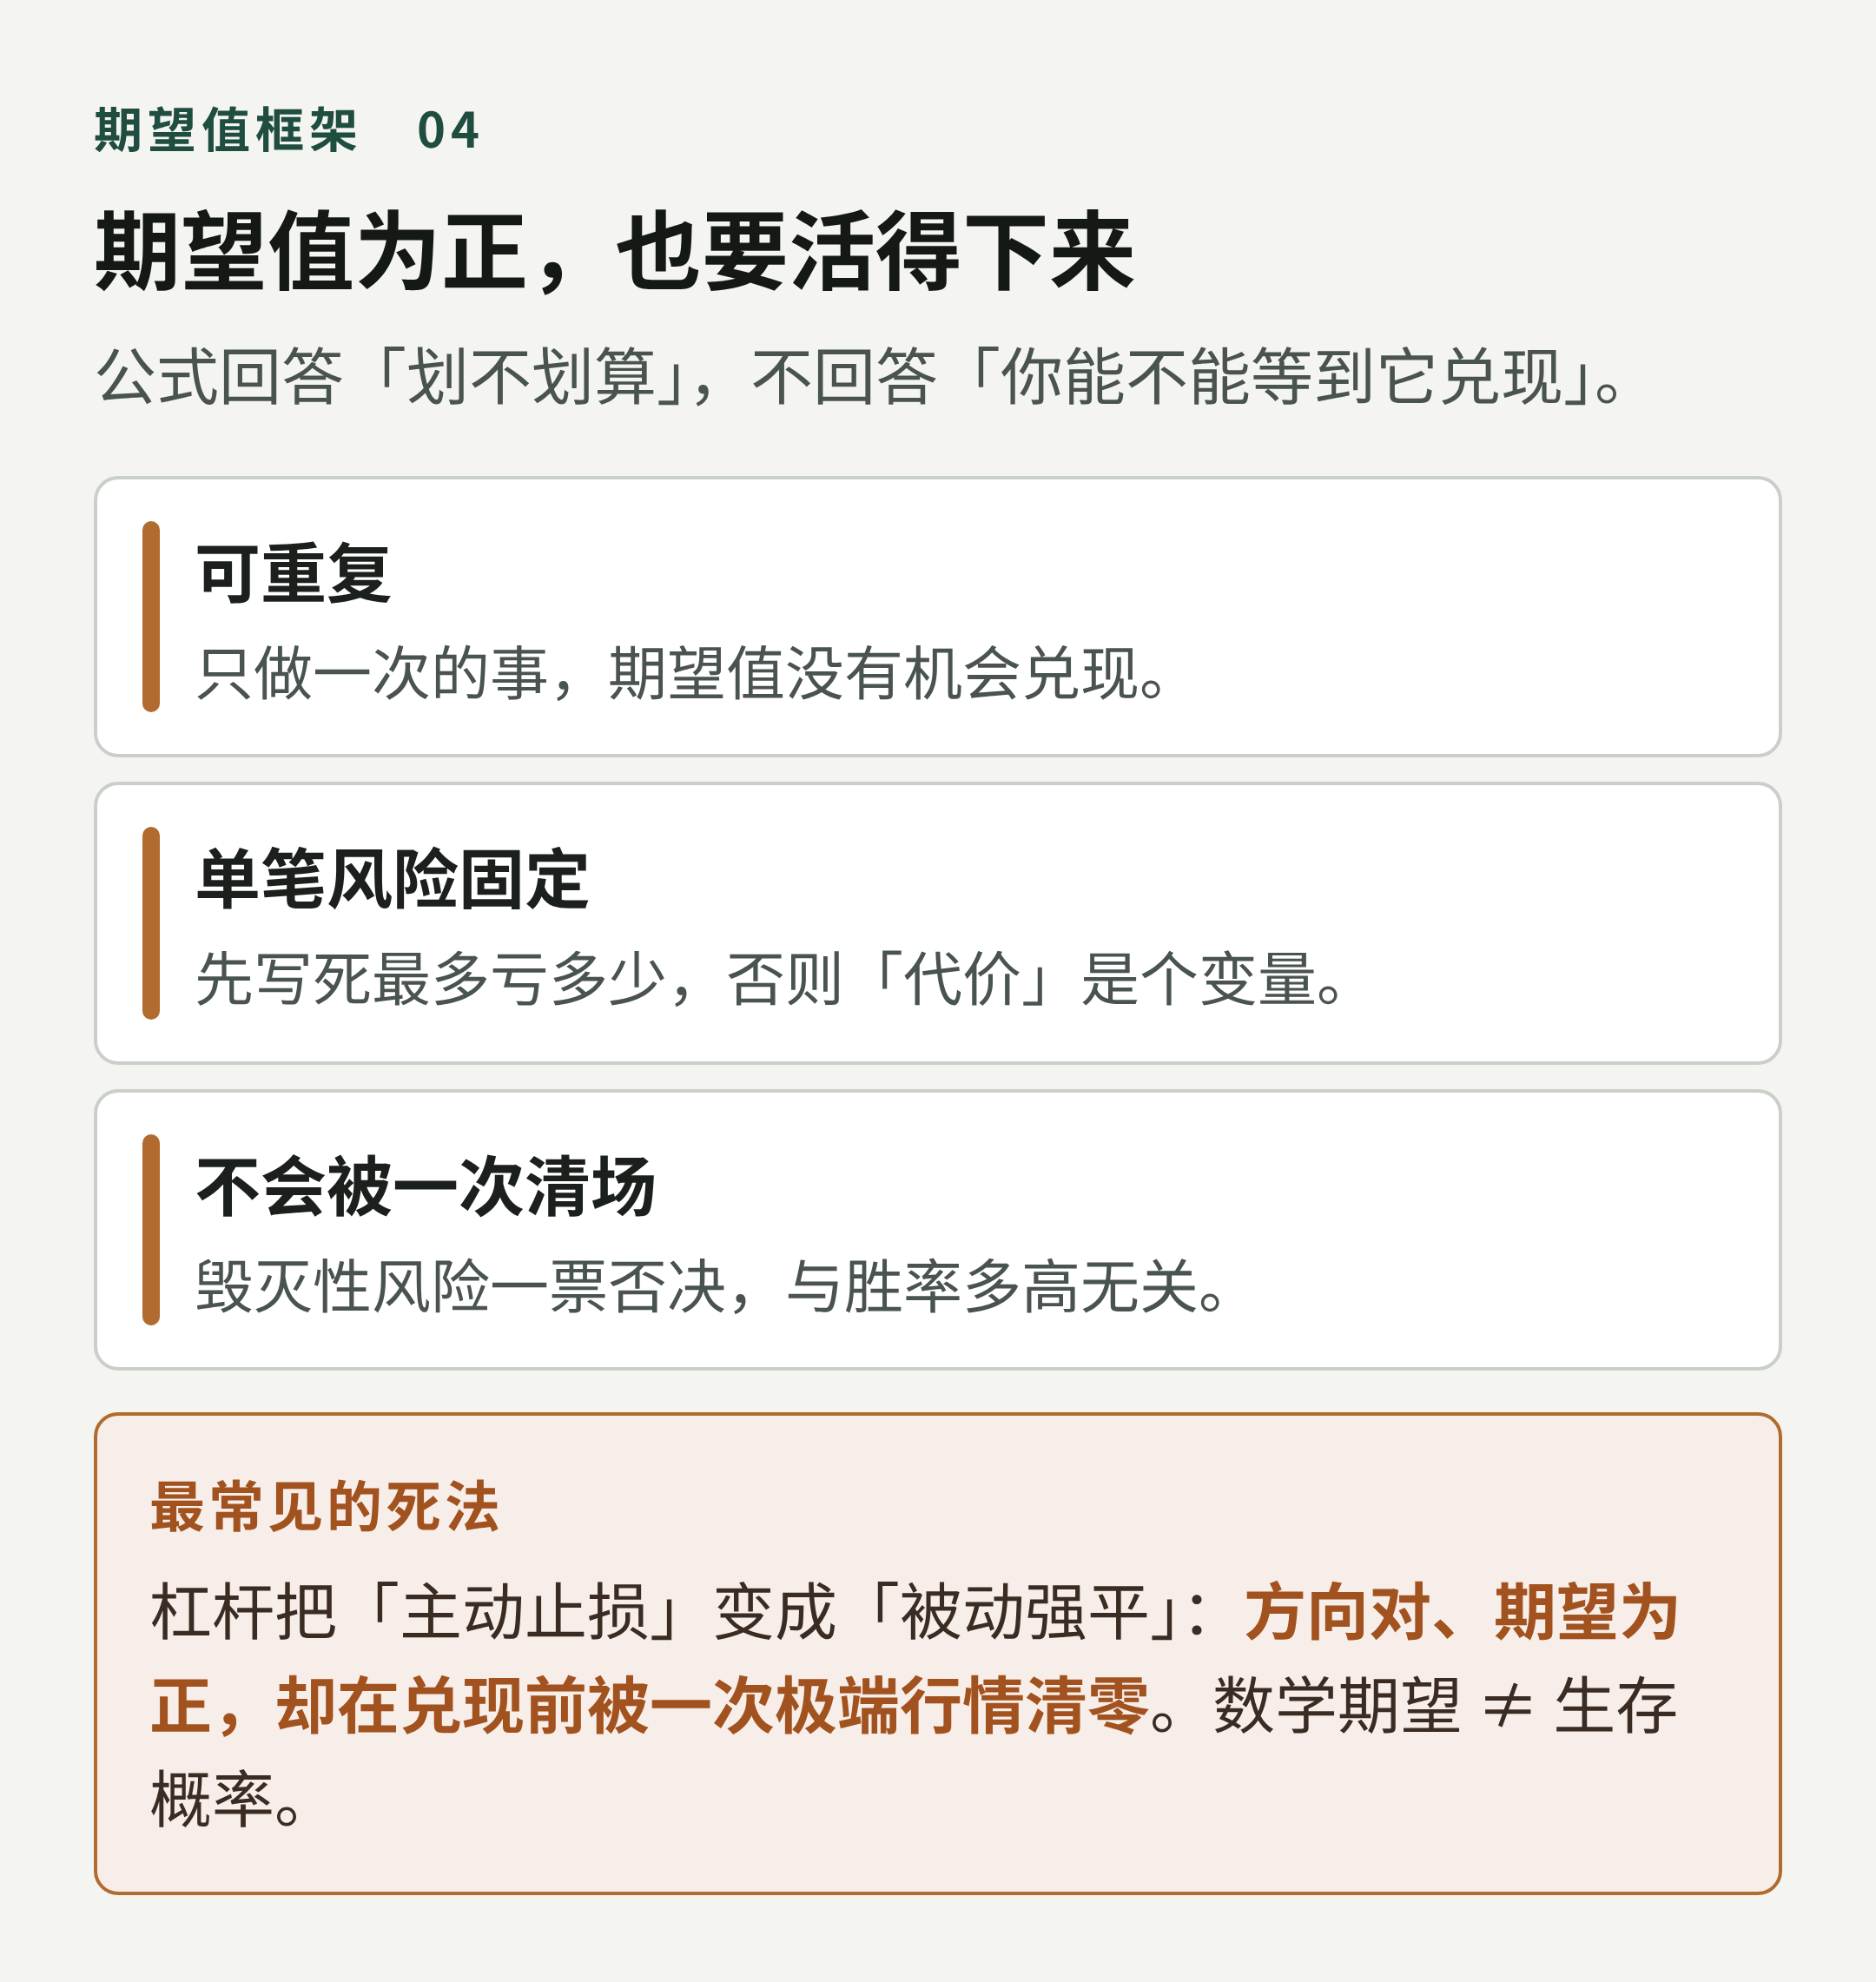
公式有一个容易被忽略的前提:这件事得能重复,而且你得活着重复。
三个条件缺一不可:
- 可重复。只做一次的事,期望值没有机会兑现。
- 单笔风险固定。先写死最多亏多少,否则「代价」是个变量,公式没法算。
- 不会被一次清场。毁灭性风险一票否决,与胜率多高无关。
杠杆是最典型的反例。它把「主动止损」变成「被动强平」:方向对、期望为正,却在兑现之前被一次极端行情清零。数学期望不等于生存概率——期望值再漂亮,乘以零还是零。
所以正确的分工是:期望值决定做不做,仓位决定你能不能活到它兑现。 这也是为什么「不可承受的代价」要单独拿出来一票否决,而不是折算成一个很大的 L 继续算。能算,不代表该做。
五、四个最常见的误算
一、只看胜率,或只看最好结果。 前者漏掉赔率,后者漏掉失败那一栏。两个都漏,就只剩下一个愿望。
二、用单次结果评判决策。 走运时学到错的方法,倒霉时丢掉对的方法。久了,判断力会被运气反向训练。
三、把不可重复的事硬套期望值。 结婚、移民、生育这类单次且不可逆的决定,没有「重复很多次」可言。它们更适合另一套标准:最坏情况能不能承受、可不可逆、有没有退路。期望值是给可重复的事用的。
四、忘了条件会变。 大数定律的前提是条件不变。同一个策略,在市场结构、平台规则、你的精力状态变了之后,样本就不再是同一批样本。该做的不是死扛,也不是情绪化推翻,而是定期问一句:当初那些前提还在吗?
六、怎么用:四步
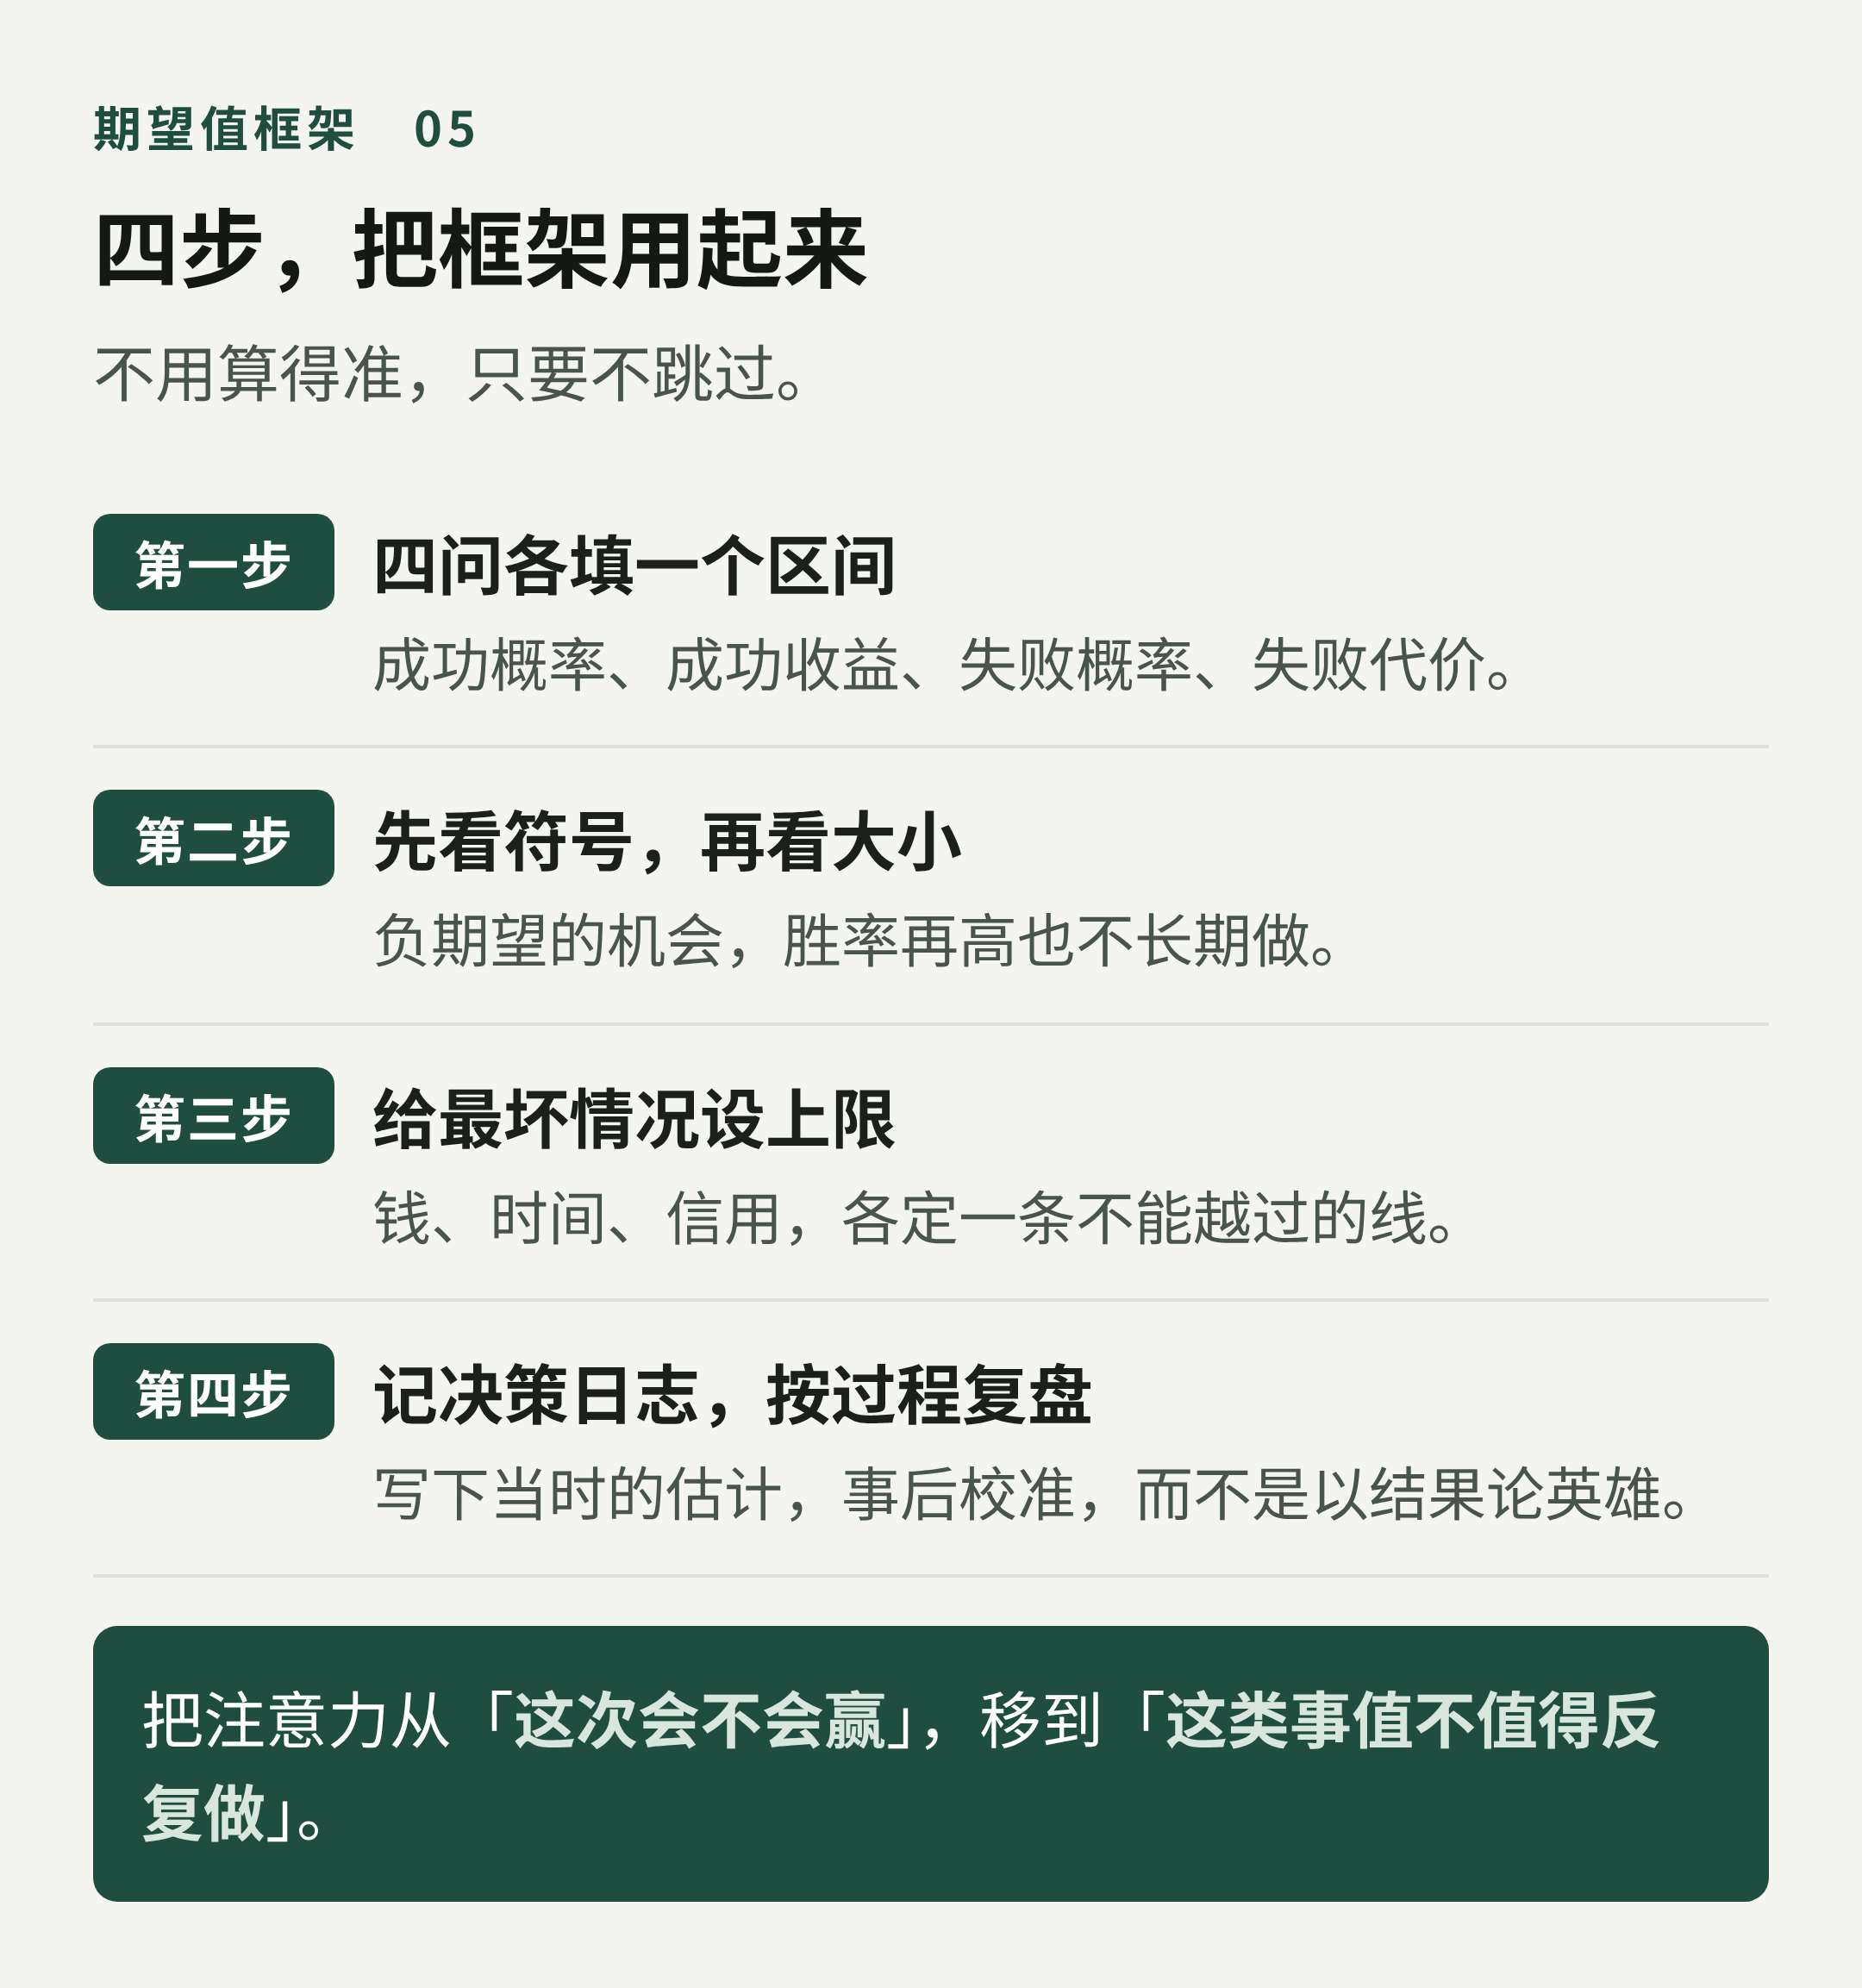
- 四问各填一个区间。 成功概率、成功收益、失败概率、失败代价。估不准就写范围,别写一个假的精确值。
- 先看符号,再看大小。 负期望的机会,胜率再高也不值得长期做;正期望的机会,再难也值得想办法提高执行次数。
- 给最坏情况设上限。 钱、时间、信用,各定一条不能越过的线。这条线是给「运气不好」准备的,不是给「判断失误」准备的。
- 记决策日志,按过程复盘。 写下当时的估计,以及「出现什么信号我要重新评估」。这一步比事后总结有用,因为事后你会不自觉地用结果改写记忆。
框架的价值不在于让你每次都选对,而在于让你在选错的时候知道错在哪一层:是概率估错了,是收益算少了,还是代价根本没算。
七、边界:它是个排序工具,不是预言
- 概率估不准是常态。 所以用区间和情景分析(乐观、中性、悲观),而不是追求单点精确。
- 它只能比较,不能保证。 期望值高的事也会失败,期望值低的事也会成功;它改变的是长期分布,不是单次结果。
- 有些东西不可通约。 健康、亲密关系、声誉,不能全部折成一个数。可以用它算钱和时间,别用它算一切。
- 它假设你能承受过程中的波动。 一个正期望但让你每天睡不着的方法,实际执行时会变形,最后得到的不是公式里的那个期望。
回到开头那个问题。我没有替朋友做决定,只是让他把那四格填了。填完之后他自己说:最坏的情况不是亏钱,是两年没有收入、技能还没长出来——那一栏他原先根本没算。
先算清值不值得,再谈能不能成。 前者是你能控制的,后者大部分不是。
相关阅读
来源与说明
- 方法论主要参考 Jeffrey Ma《大概率思维》(The House Advantage)中关于期望值与大数定律的部分,以及 Daniel Kahneman《思考,快与慢》中关于结果偏见、后见之明的讨论。
- 「截短亏损、让利润奔跑」与 R 倍数口径,参考 Van K. Tharp《Trade Your Way to Financial Freedom》一类交易系统著作;本站另有投资笔记《交易期望值:胜率、盈亏比与截短亏损》可对照。
- 文中机会 A / 机会 B 为演示用示例数字,只用于说明结构,不代表任何真实项目;本文不构成投资、职业或商业建议。