印度手机出货跌到十年最低:中国品牌丢掉的 7 个百分点,不是被大盘吃掉的
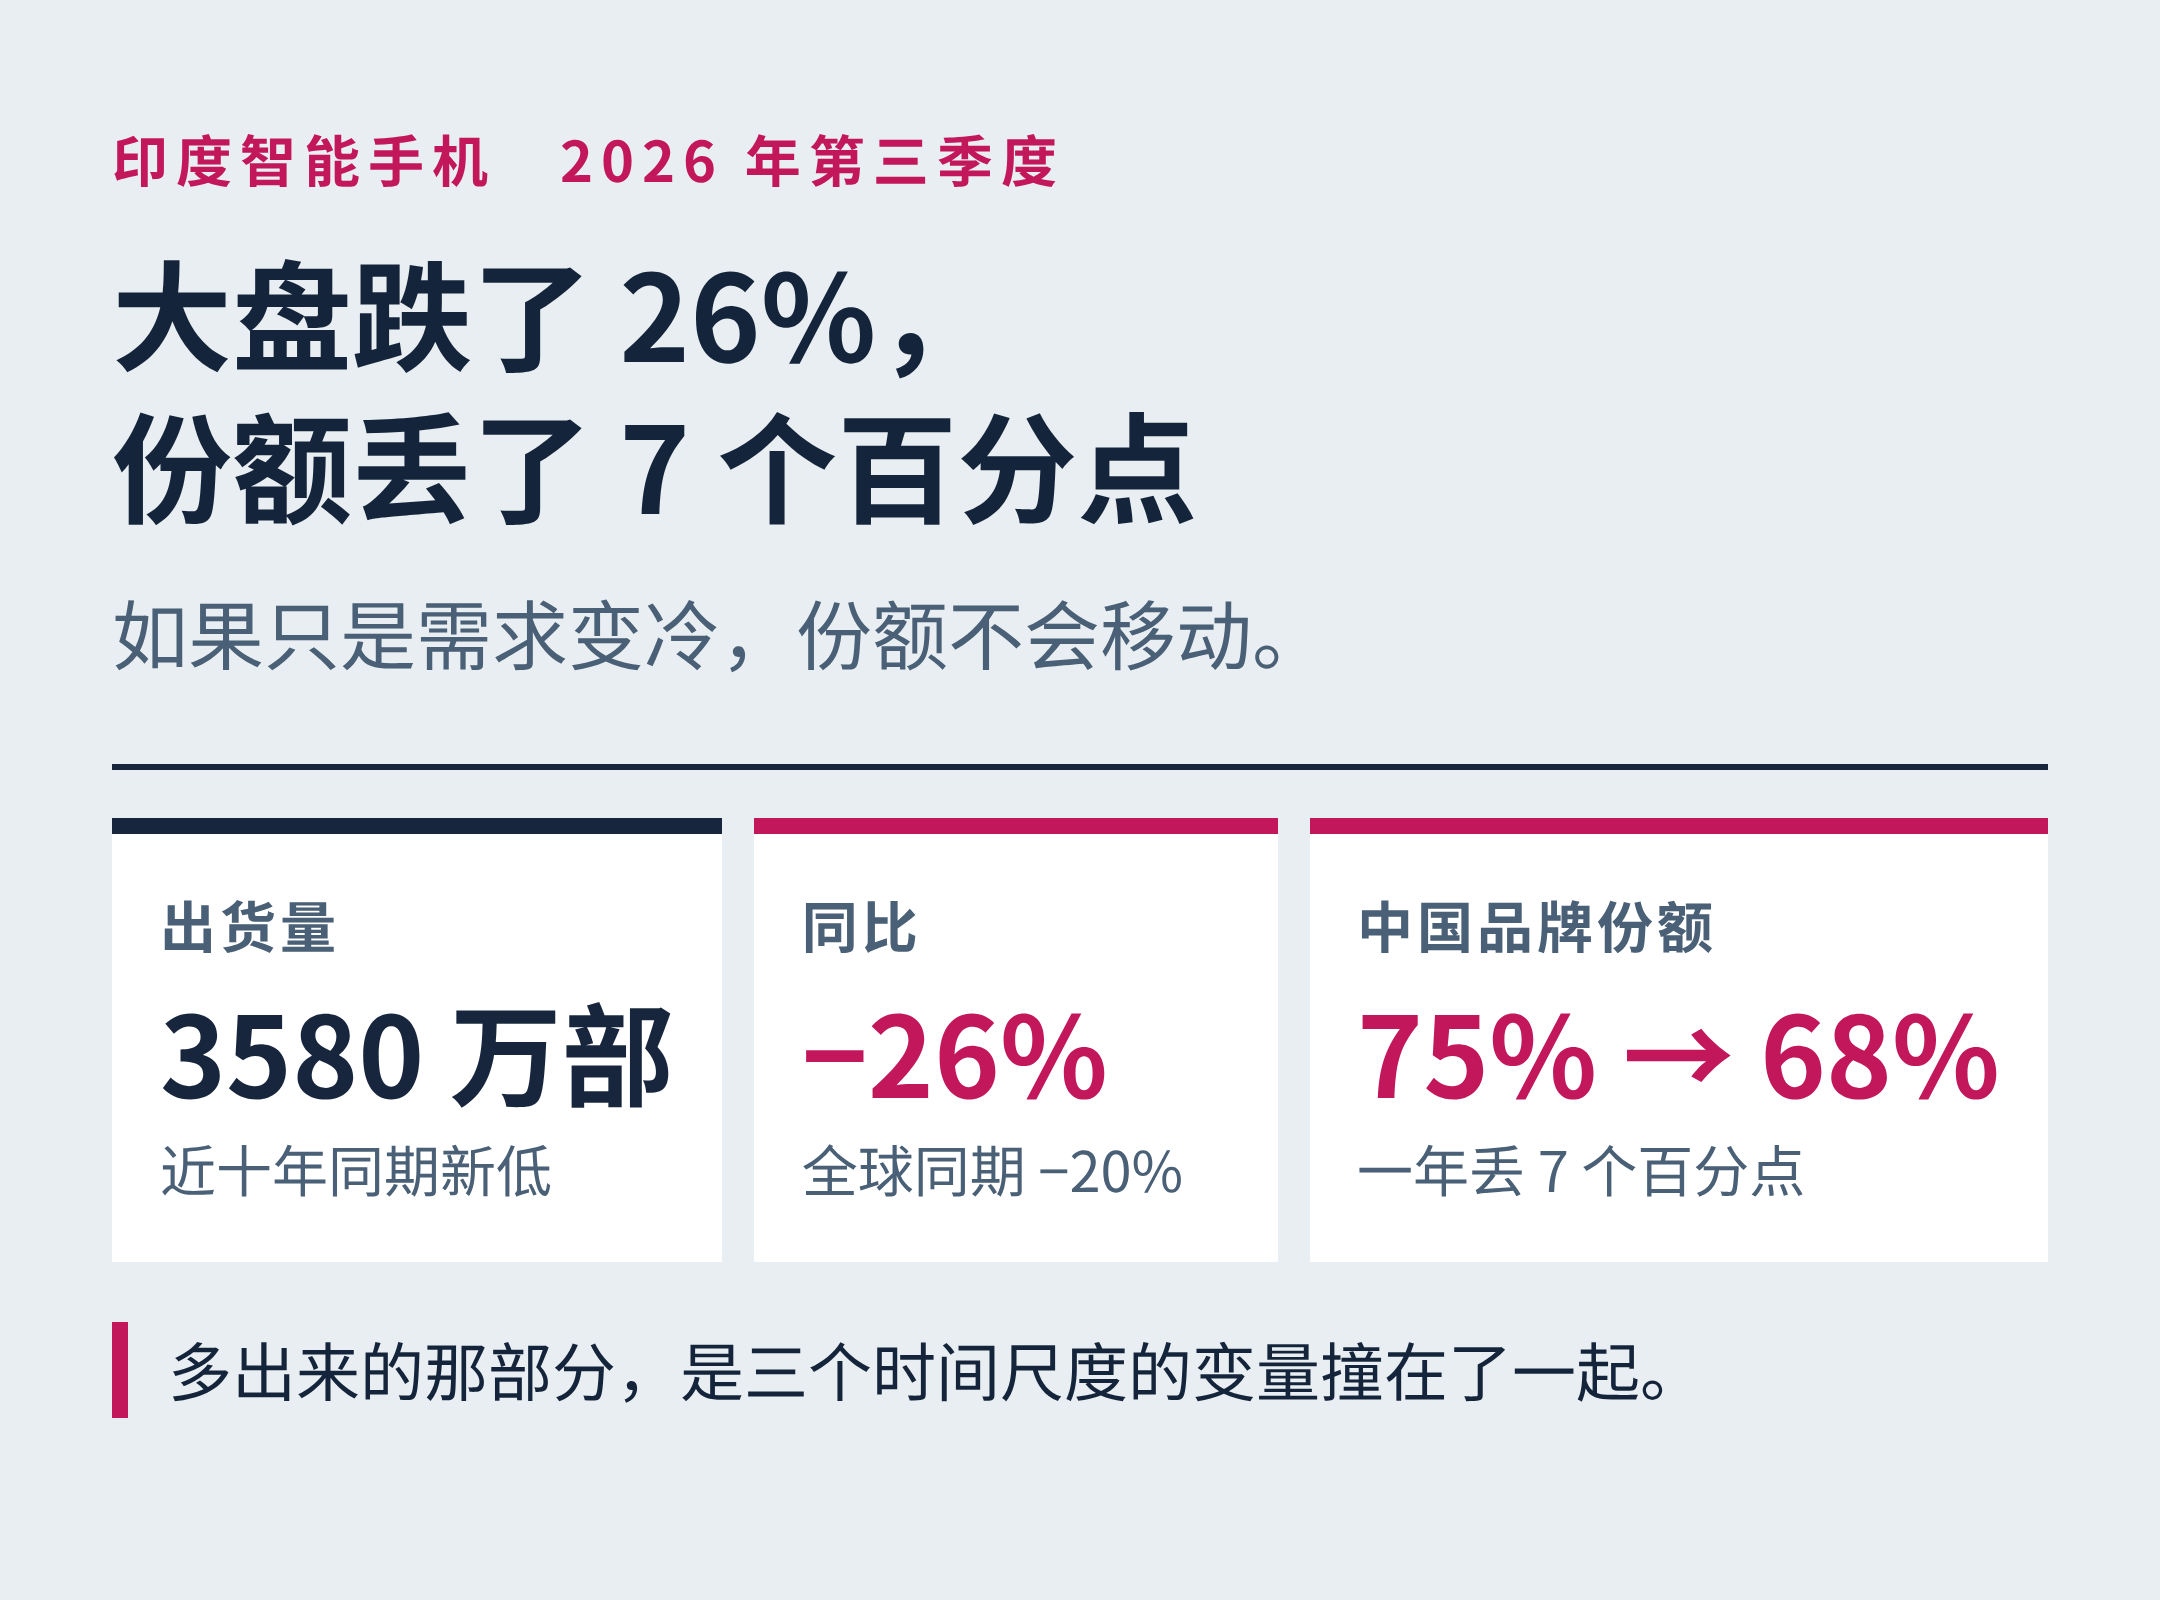
先看一个不对等:大盘跌了 26%,中国品牌丢了 7 个百分点的份额。
如果只是需求变冷,各家应该按比例一起缩,份额不会明显移动。份额移动,说明有人在同样的缩量里守住了位置,有人没有。
2026 年第三季度,印度智能手机出货 3580 万部,同比下滑 26%,是近十年同期最低——注意,这还是节日旺季刚开始的季度。同期全球出货同比下滑 20%,也是 2013 年以来 Q3 的最低值。印度跌得比全球更深。
这一篇不复述新闻,只回答一个问题:这 7 个百分点,是被谁拿走的,以及它暴露了「低价走量」出海模式的什么结构性前提。
一、三个时间尺度,撞在同一个季度
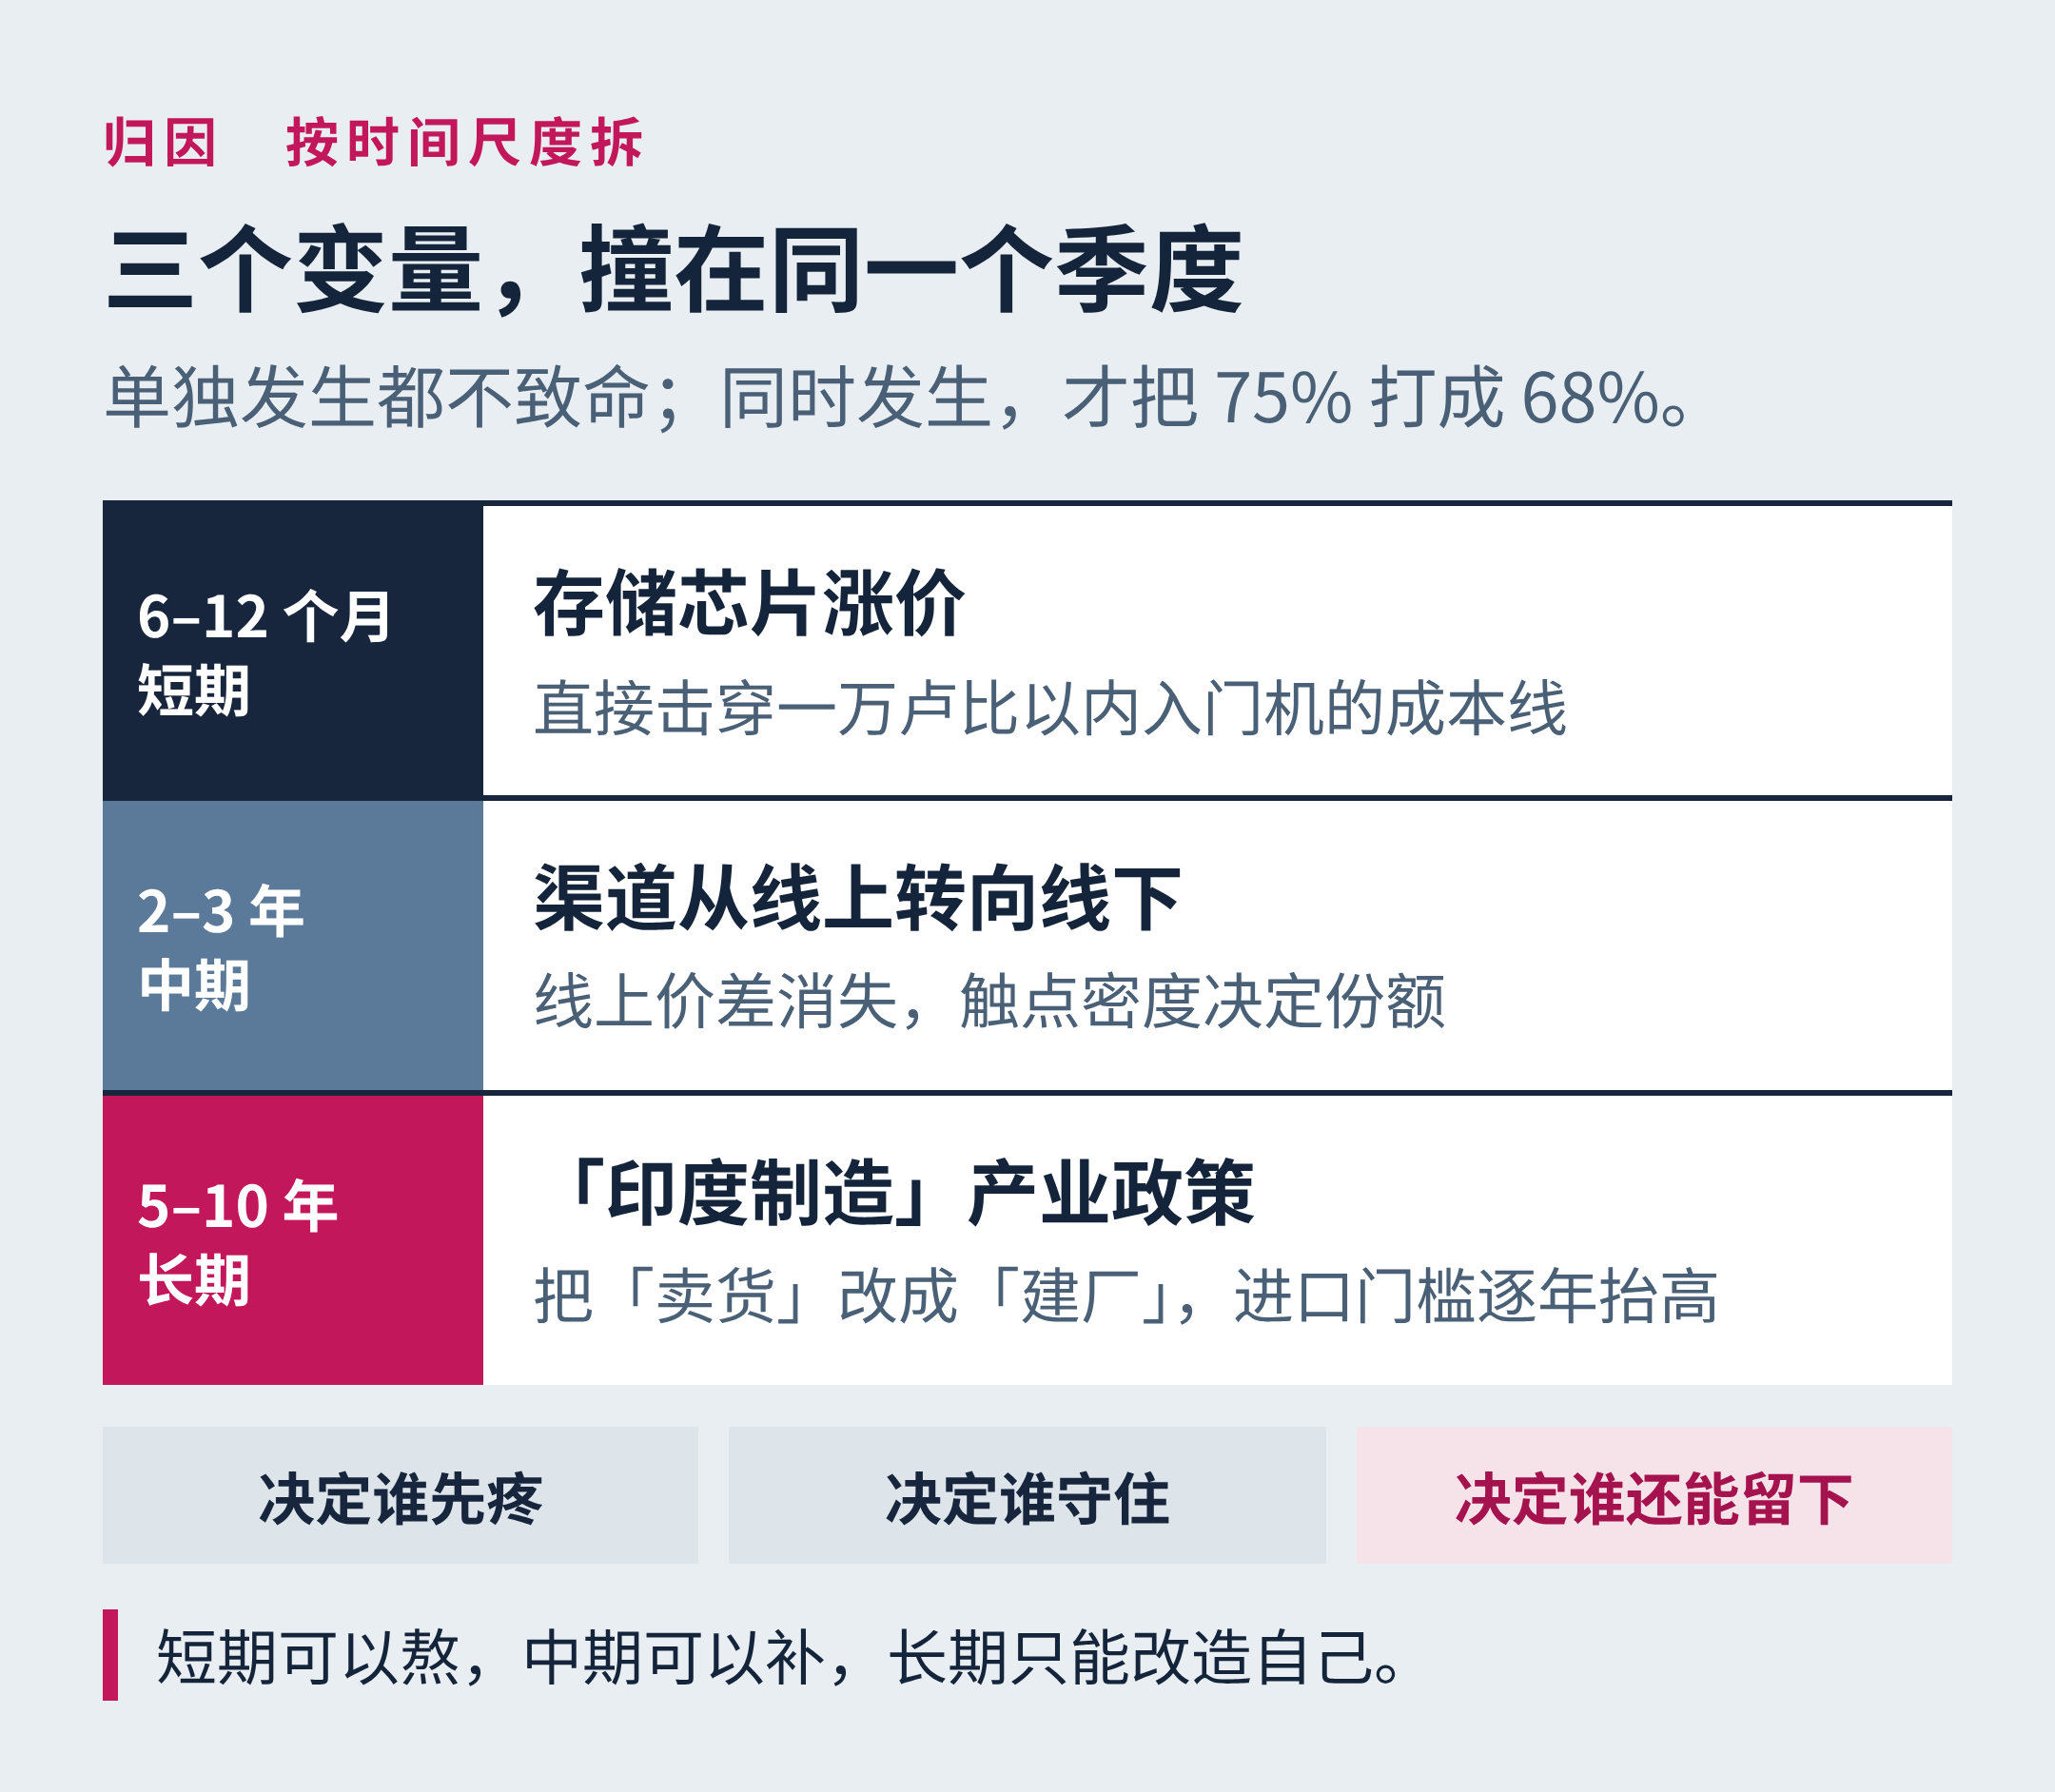
把影响因素按时间尺度排一下,会清楚很多:
| 时间尺度 | 变量 | 作用方式 |
|---|---|---|
| 6–12 个月 | 存储芯片涨价 | 直接击穿入门机的成本线 |
| 2–3 年 | 渠道从线上转向线下 | 触点密度决定份额 |
| 5–10 年 | 「印度制造」产业政策 | 把「卖货」变成「建厂」 |
这三件事单独发生,都不致命。同时发生,才把一个看似稳固的 75% 份额打成了 68%。
短期变量决定谁先疼,中期变量决定谁能守住,长期变量决定谁还能留在这个市场。
二、短期:为什么涨价先打死入门机
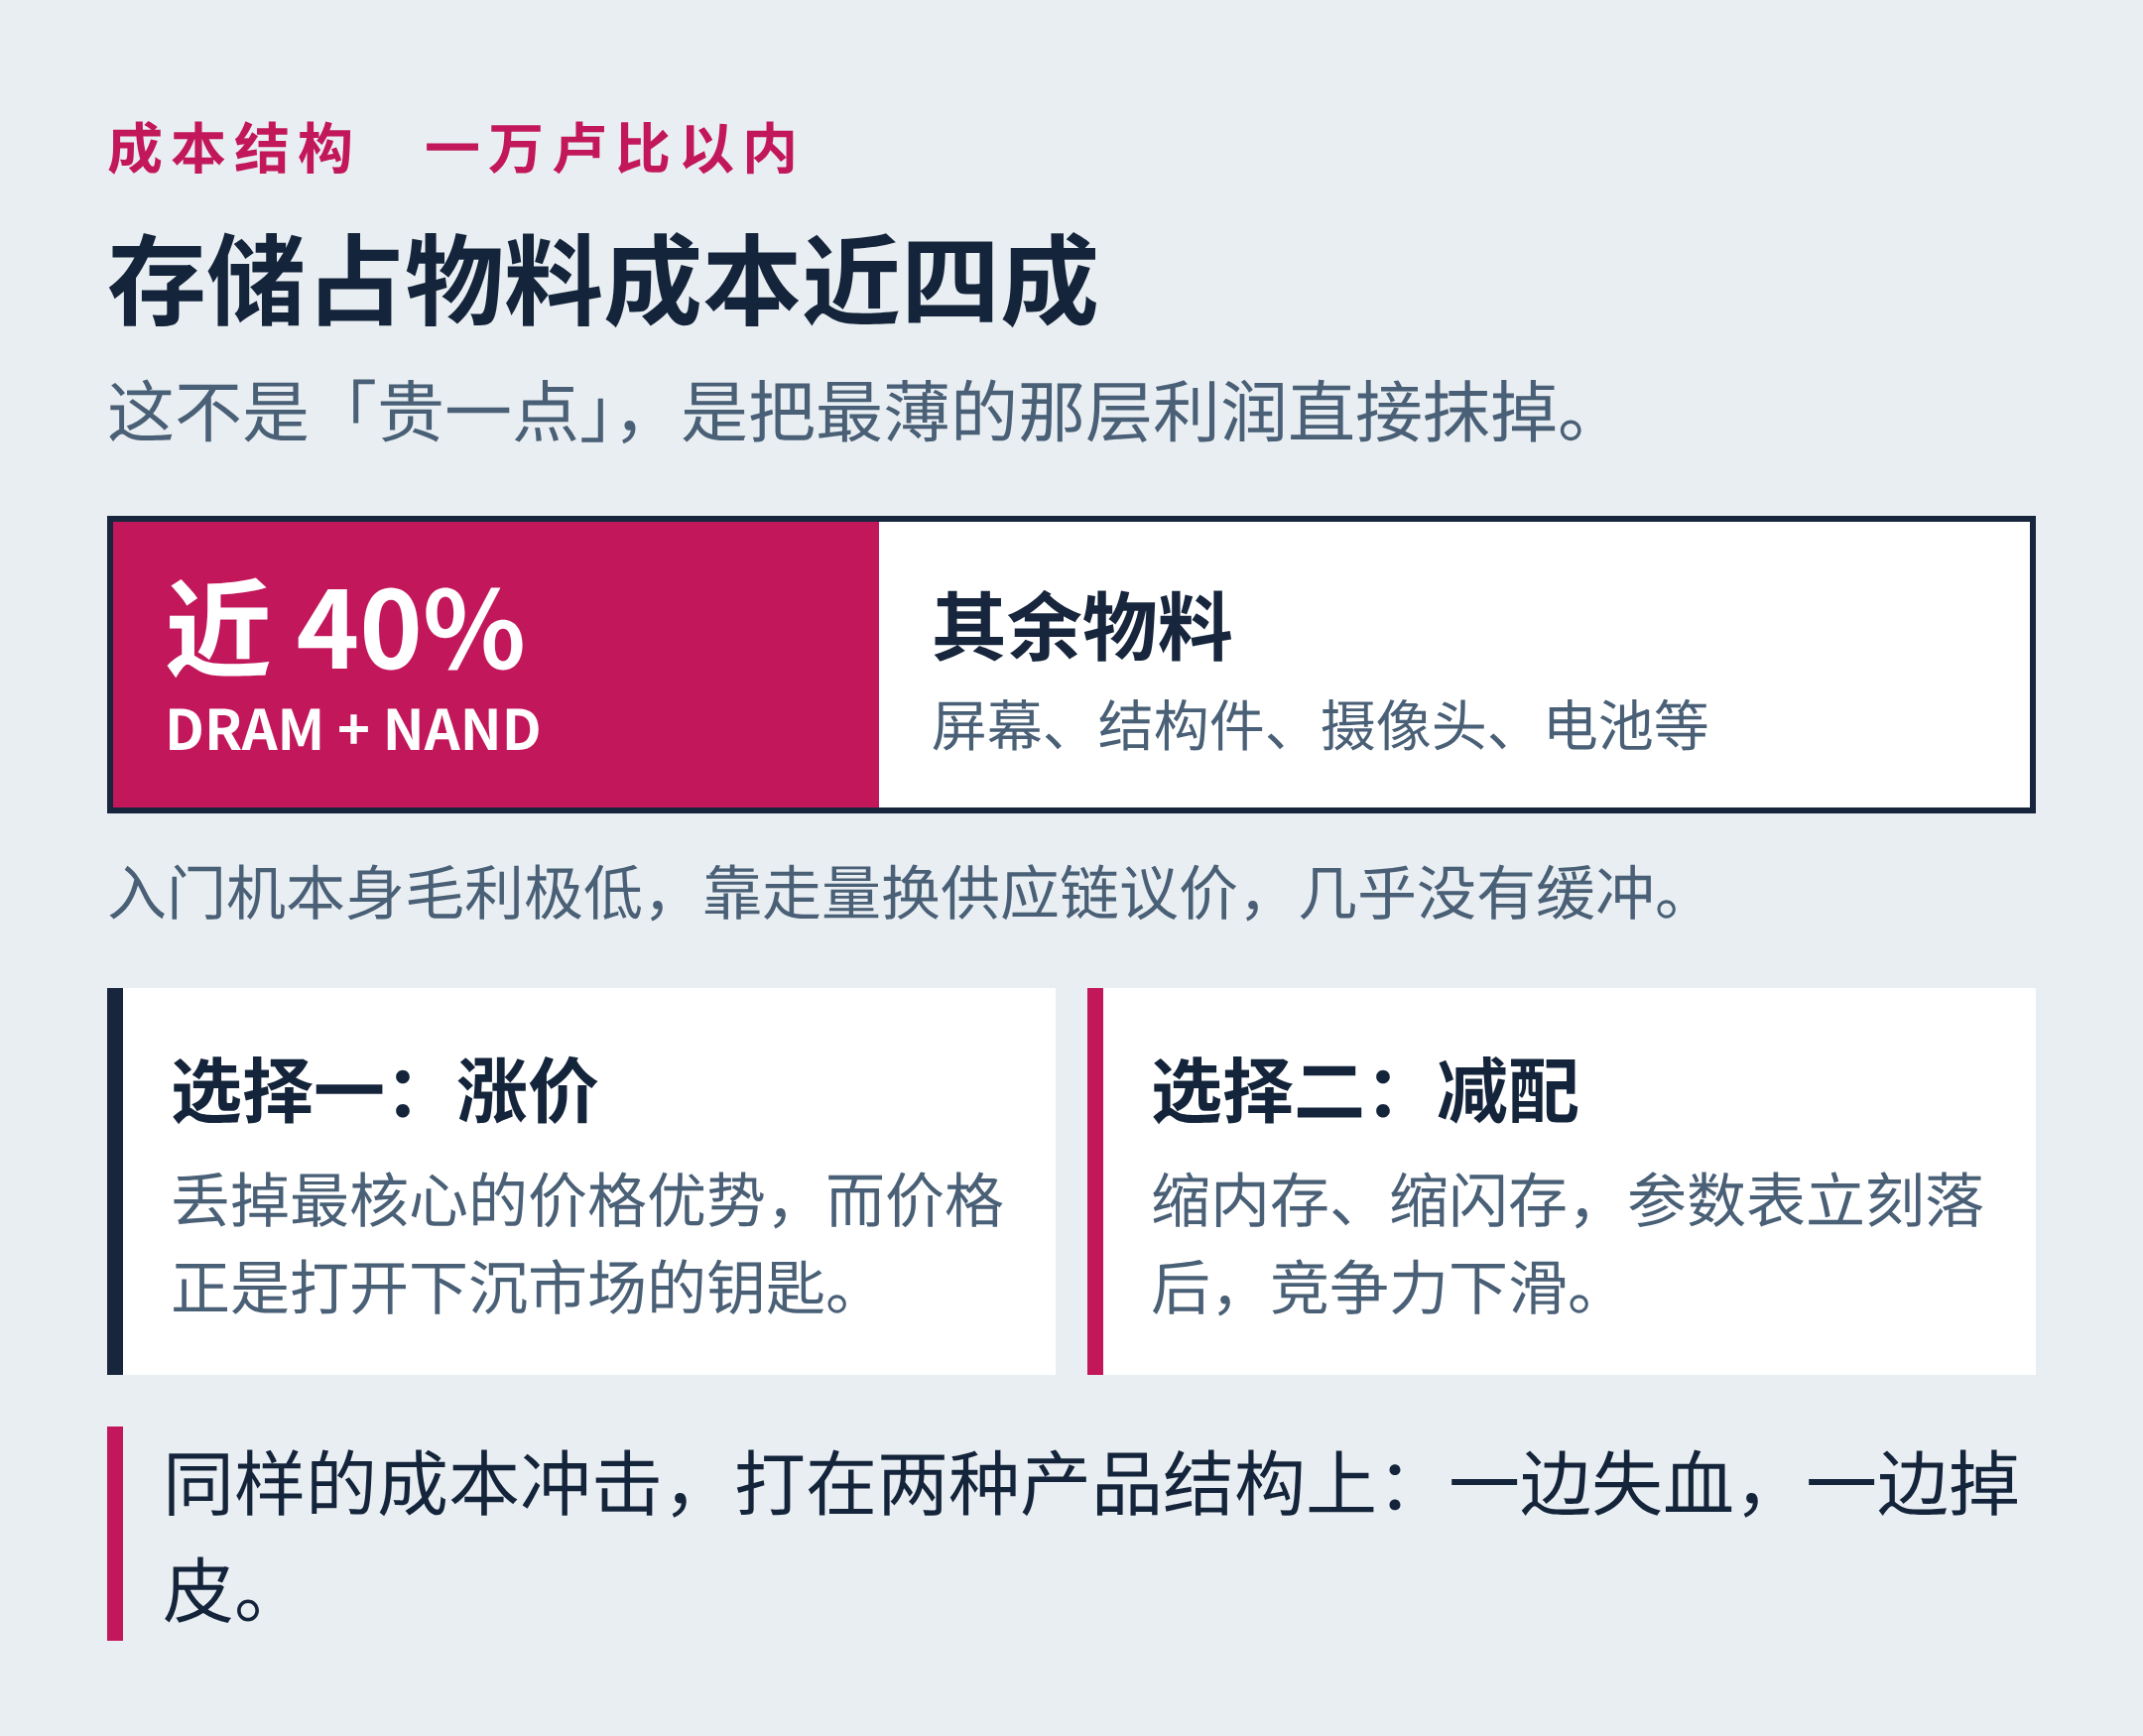
存储涨价的传导路径非常直接:DRAM 内存 + NAND 闪存,在一万卢比以内入门机型的 BOM(物料清单)成本里可以占到接近四成。
这是一个极不对称的结构。中高端机型里,存储占比低,售价里有足够的毛利吸收成本波动;入门机本来就是薄利走量,四成的成本项价格上涨,几乎没有缓冲。
厂商只有两个选择,而且两个都伤:
- 涨价——直接丢掉最核心的价格优势,而价格正是过去打开下沉市场的钥匙;
- 减配——缩内存、缩闪存,参数表上立刻落后,产品竞争力下滑。
更麻烦的是需求端同时变弱。印度通胀持续,居民可支配收入承压,普通家庭把手机当耐用消费品,换机周期被拉长。价格最敏感的那一档需求,萎缩得最早、最深。
而这一档,恰好是中国品牌过去的基本盘。三星、苹果的主力营收集中在中高端,成本占比更低、用户价格容忍度更高,抗涨价能力天然更强。
同样的成本冲击,打在两种产品结构上,结果不是「都难受一点」,而是一边失血、一边掉皮。
三、中期:渠道从「线上价差」回到「线下触点」
第二个被低估的变量是渠道。
早期印度线上红利充足:平台补贴、独家首发、闪购玩法,让线上能用更低价格收割用户。这套打法的前提是「线上有价差」。
但市场重心正在从线上单一驱动,转向线上线下均衡:
- 线上专属新品变少;
- 平台补贴力度收窄;
- 线上线下的价差不断缩小。
价差一旦消失,线上就不再是「更便宜的入口」,只是一个货架。这时候竞争回到零售的本质:谁能在用户住的地方出现,谁就有机会。
三星在印度乡镇线下分销网络深耕多年,给经销商留出充足利润空间,低线市场触点更密;同时它的产品矩阵覆盖入门到高端全价位,高端利润可以对冲低端波动。
对照之下,不少中国品牌起家依赖线上,线下网点和经销商激励体系是短板。市场向上时,短板被增长掩盖;市场向下时,短板被放大成份额流失。
渠道不是「多开几家店」的问题,是一套利润分配机制。 经销商愿不愿意主推你,取决于你留给他的毛利,而不是你的品牌口号。
四、长期:政策把「卖货」改成了「建厂」
比周期和渠道更硬的约束,是产业政策。
从早期的分阶段制造计划(PMP),到最新落地的手机制造激励方案(MPMS),政策方向一直很清楚:持续抬高整机与零部件的进口门槛,倒逼外资加深本土组装和零部件本地化配套。
这意味着「把成品进口到印度卖」这条路越来越窄。想留在这个市场,就得持续追加本土工厂与供应链投资——从贸易生意变成制造业生意,资产变重、周期变长、退出成本变高。
与此同时,监管审查的范围在拓宽:资金跨境汇出、年度财务审计、本地管理层构成、用户数据本地化存储。这些规则不直接针对某个品牌,但会系统性抬高中资企业的经营不确定性。
本土品牌则借政策红利获得扶持。Lava、Ai+ 这类品牌抓住入门机供给收缩的窗口,承接价格敏感用户。它们体量还小,但持续分流入门市场份额,进一步挤压原有玩家。
这一层的杀伤力在于:它不是一次性冲击,而是一个每年都在收紧的约束。 短期冲击可以熬,结构性约束只能改造自己。
五、那 7 个百分点,流向了谁
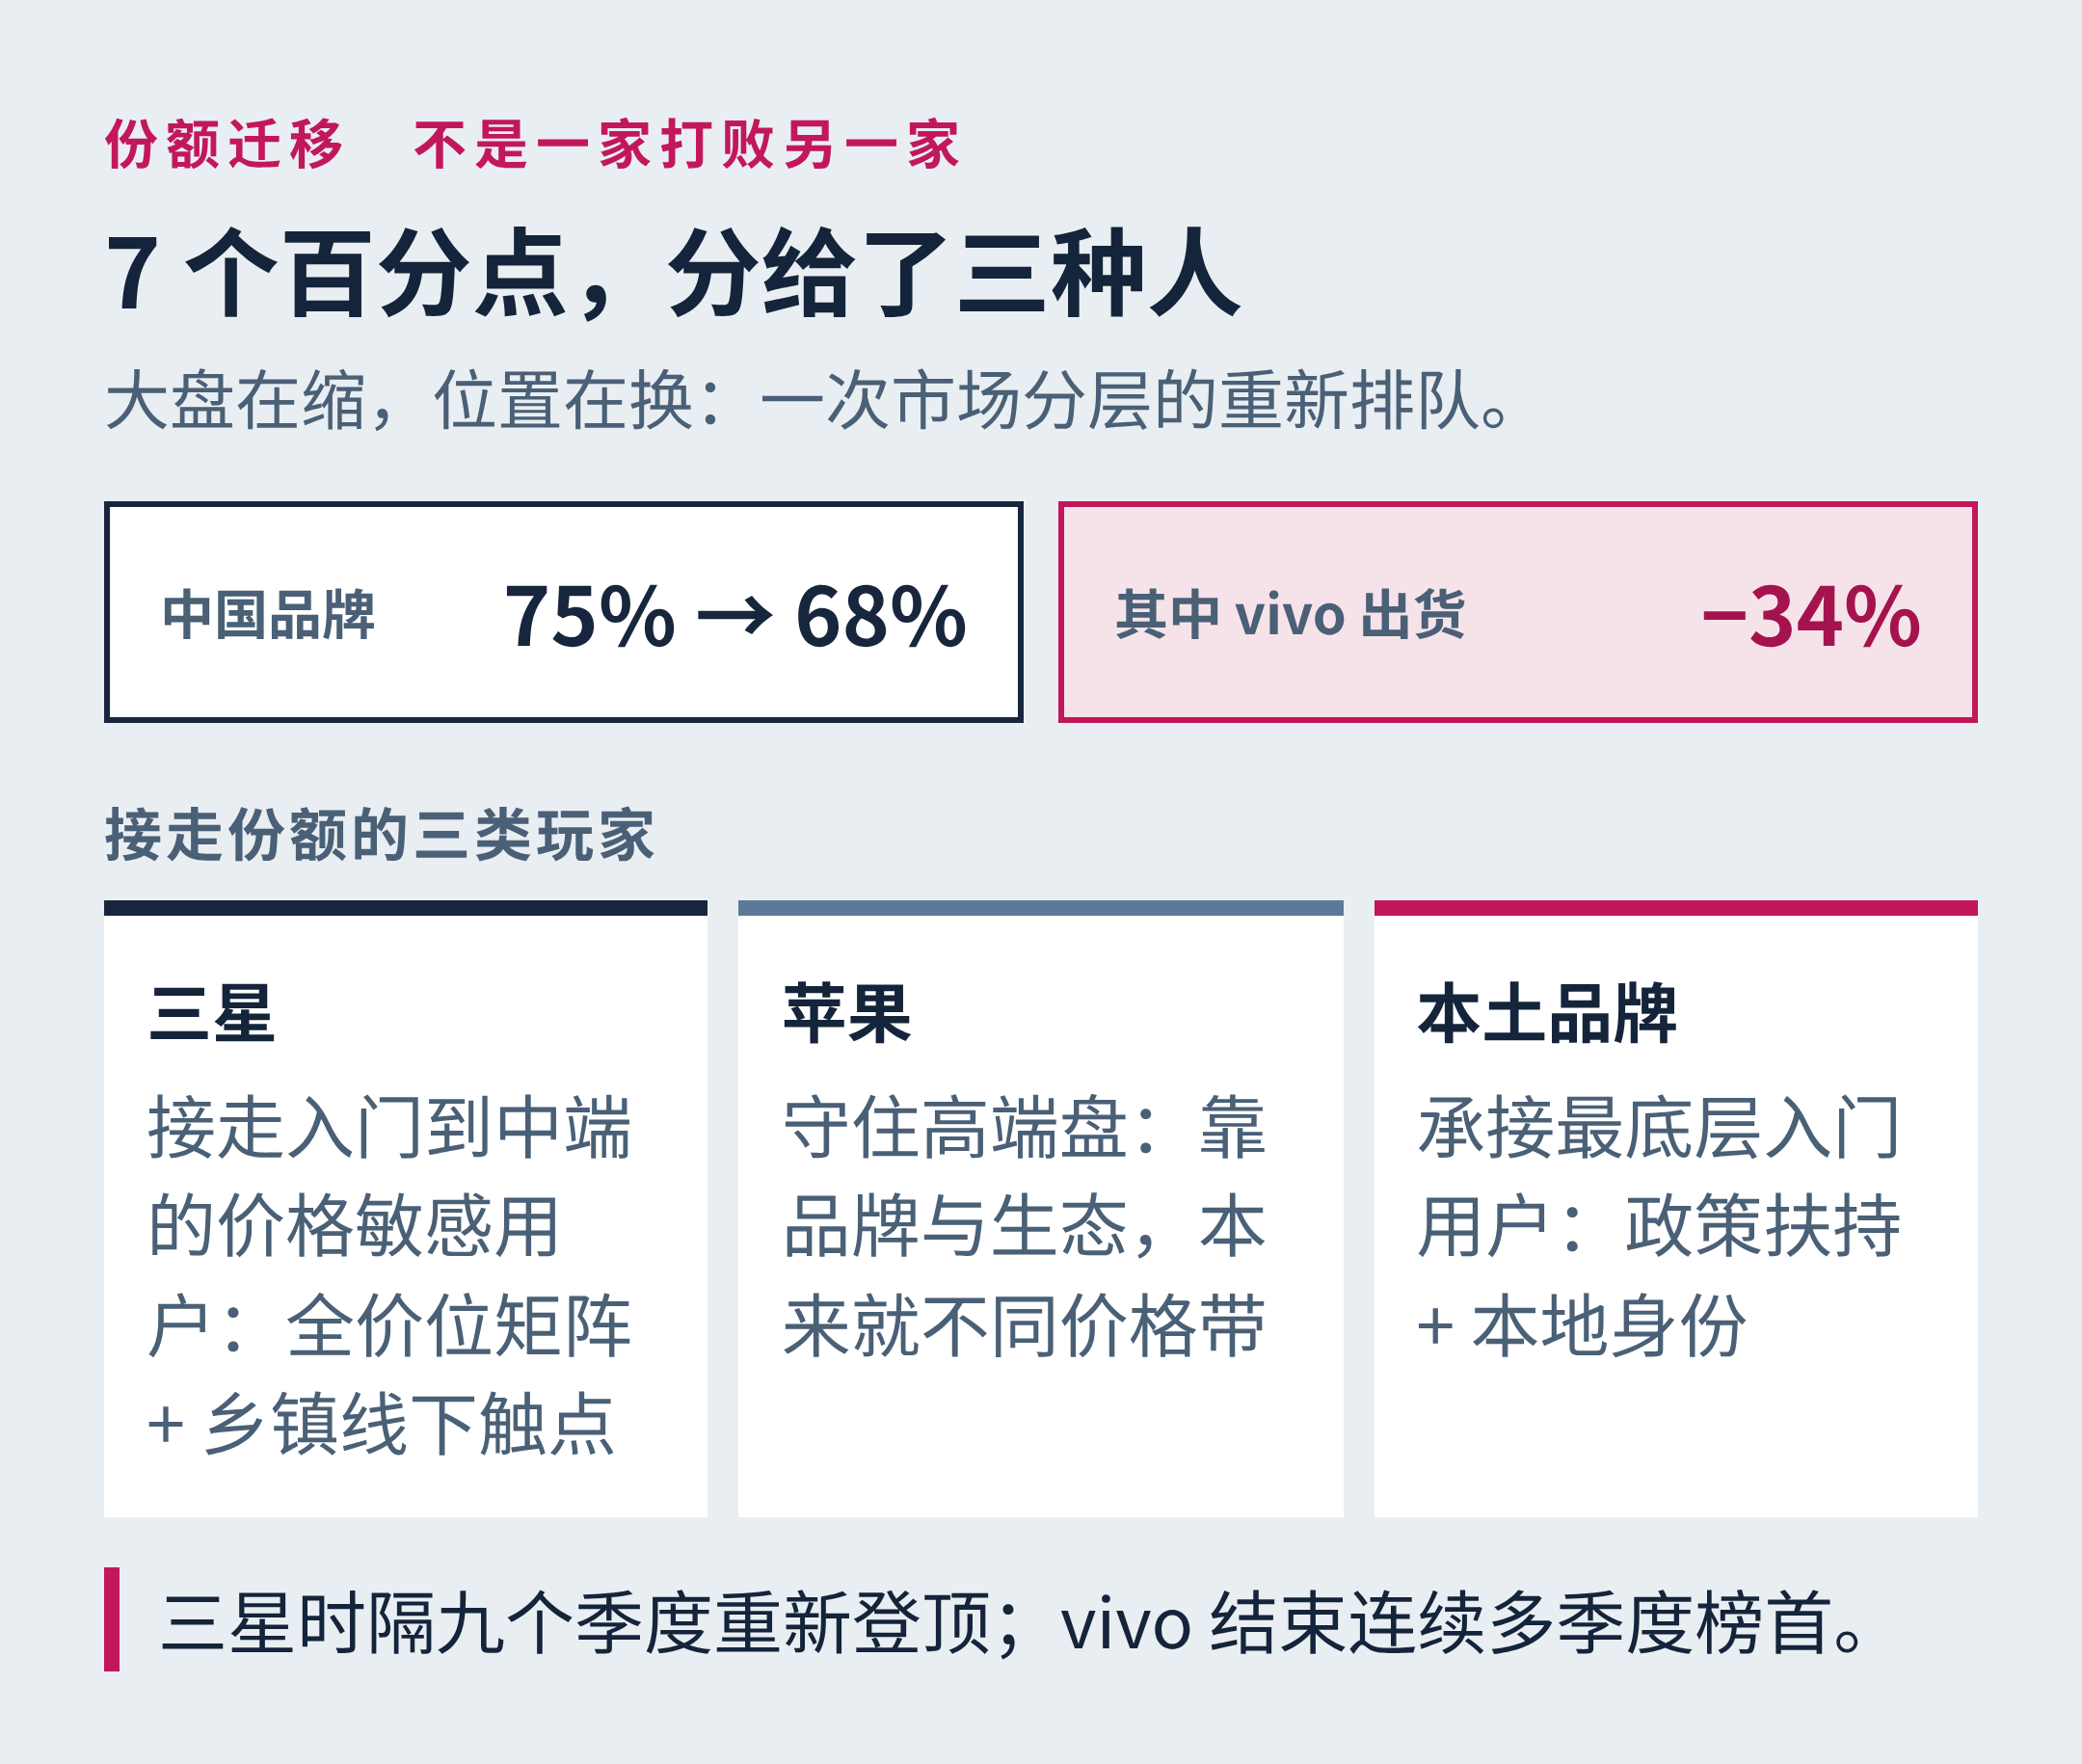
分品牌看,vivo、OPPO、小米全部出现两位数出货下滑,其中 vivo 降幅达到 34%,结束了连续多个季度的榜首位置。三星时隔九个季度重新登顶。苹果依靠稳定的高端用户盘,受本轮下行影响相对有限。
这三个赢家拿走的并不是同一批用户:
- 三星接走的是「入门到中端」的价格敏感用户,靠的是全价位矩阵 + 线下触点;
- 苹果接走的是高端盘,靠的是品牌与生态,本来就和中国品牌不在同一价格带竞争;
- 本土品牌接走的是最底层的入门用户,靠的是政策扶持与本地身份。
所以这不是「一家打败了另一家」,而是一次市场分层:不同价位段各自找到了新的默认选项。
六、向上走的两道墙
面对成本与份额的双重压力,头部厂商已经开始降低对一万卢比以内机型的依赖,转向两万卢比以上的中高端市场,希望用更高的单机毛利对冲低端亏损。
方向是对的,但这条路有两道墙。
第一道是品牌认知。 印度中高端消费者对品牌、长期系统更新、售后服务的敏感度远高于入门用户。这个价格带长期由三星和苹果主导,用户心智已经固化。往上走不是「堆更好的硬件」,而是重建一套信任。
第二道是服务网络。 中高端用户要求线下售后、本地化服务、快速响应。这些是重资产、慢变量,需要按年建设,无法用一个季度补上。
而且中高端市场同样要面对存储涨价的成本压力——只是容错空间更大,不是免疫。
从低端往上打,最难的不是产品,是「凭什么信你」。
七、一张自检表:低价走量模式的四个前提
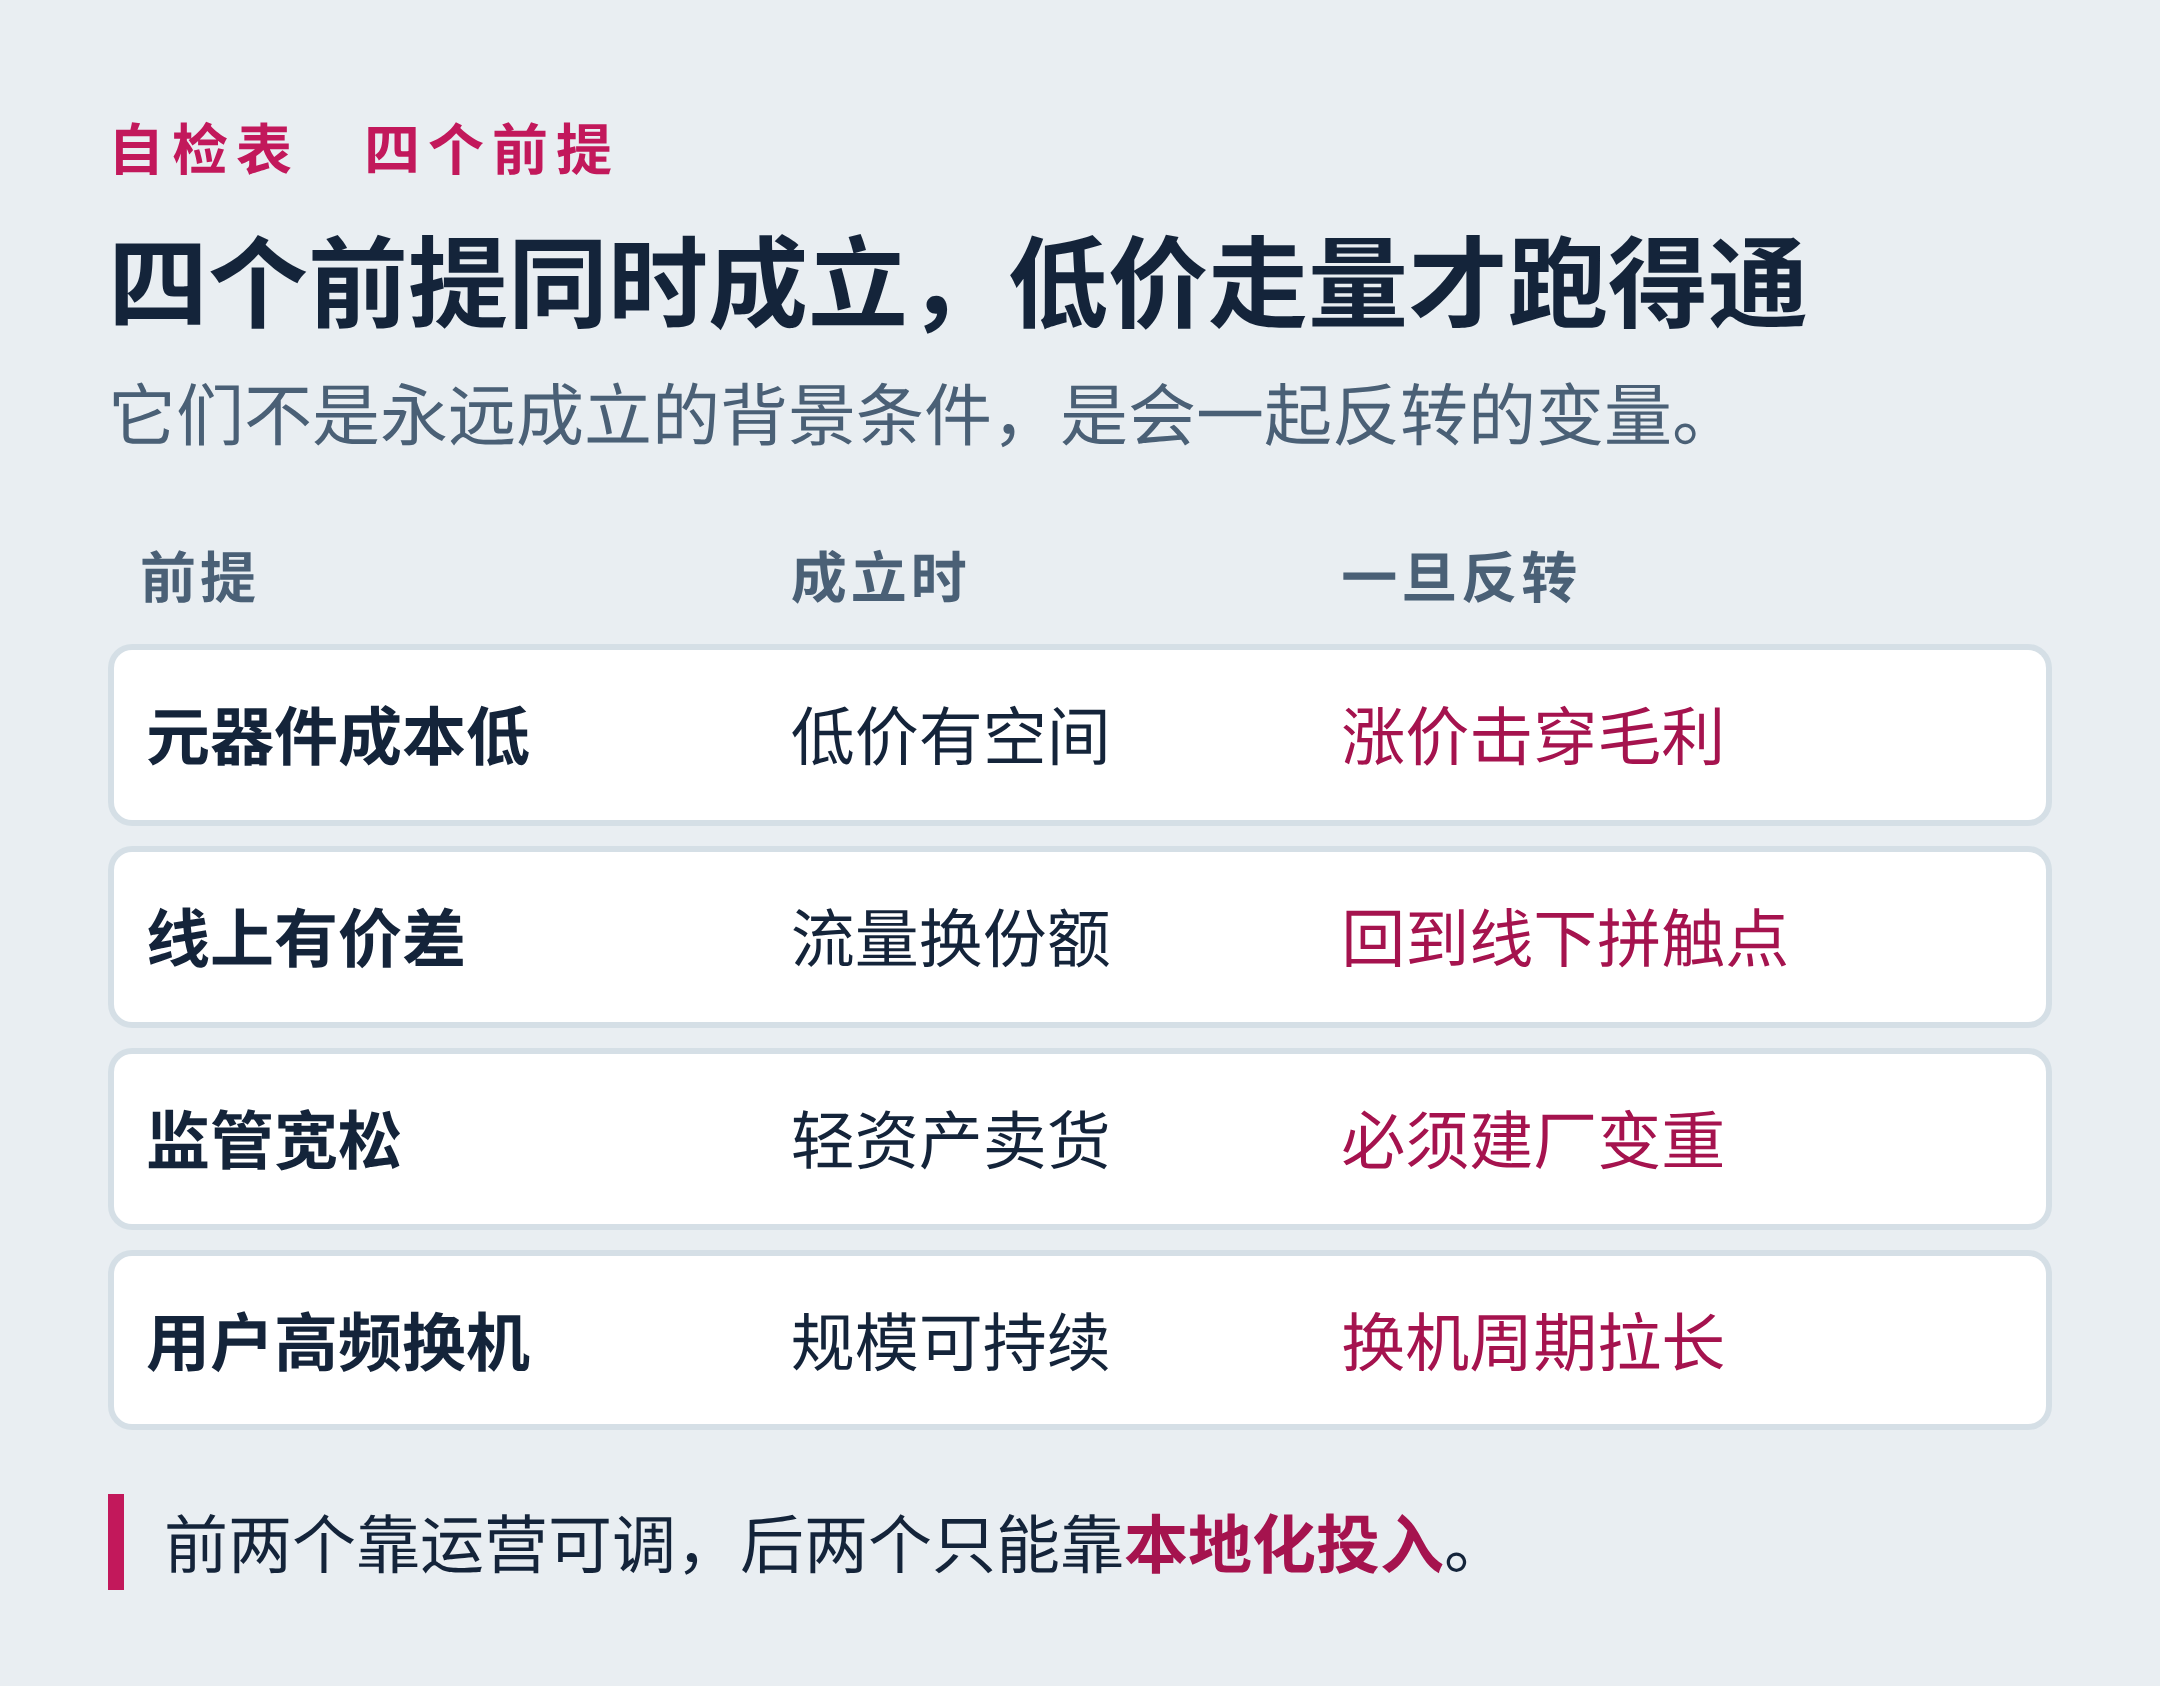
把这轮变化抽出来,其实是四个前提同时成立,模式才跑得通:
| 前提 | 成立时 | 一旦反转 |
|---|---|---|
| 元器件成本稳定低廉 | 低价有空间 | 涨价直接击穿毛利 |
| 线上有明显价差 | 流量可换份额 | 价差消失,回到线下 |
| 监管宽松、进口顺畅 | 轻资产卖货 | 必须建厂、变重资产 |
| 用户高频换机 | 规模可持续 | 换机周期拉长,需求萎缩 |
这四个前提里,前两个是商业变量,后两个是制度与人口变量。商业变量可以靠运营调整,制度变量只能靠本地化投入。
很多出海企业容易把「人口红利」直接等同于「消费红利」。 印度市场的这一轮给出了反例:市场规模的长期潜力还在,但规则已经改写——本地化不是加分项,是生存前提。
八、这份判断的边界
必须说清楚,否则容易把季度数据当趋势:
- 这是一个季度的数据。 2026Q3 的下滑里,有 Diwali 节日季时间差、2025 年高基数、渠道去库存等本地因素,不能全部归因于竞争格局。
- 口径有差异。 不同调研机构的出货与份额统计并不一致,存储成本占比是行业测算区间,不是精确财报数据。
- 全球共性存在。 同期全球出货同比下滑 20%,印度 -26% 里含有全球需求走弱的成分。
- 待验证的关键点:2026Q4 与 2027Q1 是节日季后的真实检验——如果份额继续下滑,说明是结构性问题;如果回到 70% 以上,说明只是一次成本冲击下的短期波动。
真正值得跟踪的不是单季排名,而是三个数:入门机型的平均售价、线下网点的净增量、本土组装的零部件本地化率。 这三个数决定的是下一轮周期的起点。
出货与份额数据来自 Omdia 2026 年第三季度印度智能手机市场报告,另参考 Counterpoint 的相关统计;不同机构口径存在差异,存储成本占比为行业测算区间。本文为结构分析,不构成投资建议。