一个数字,两个数量级:我把「非洲手机之王」的估值拆了重算
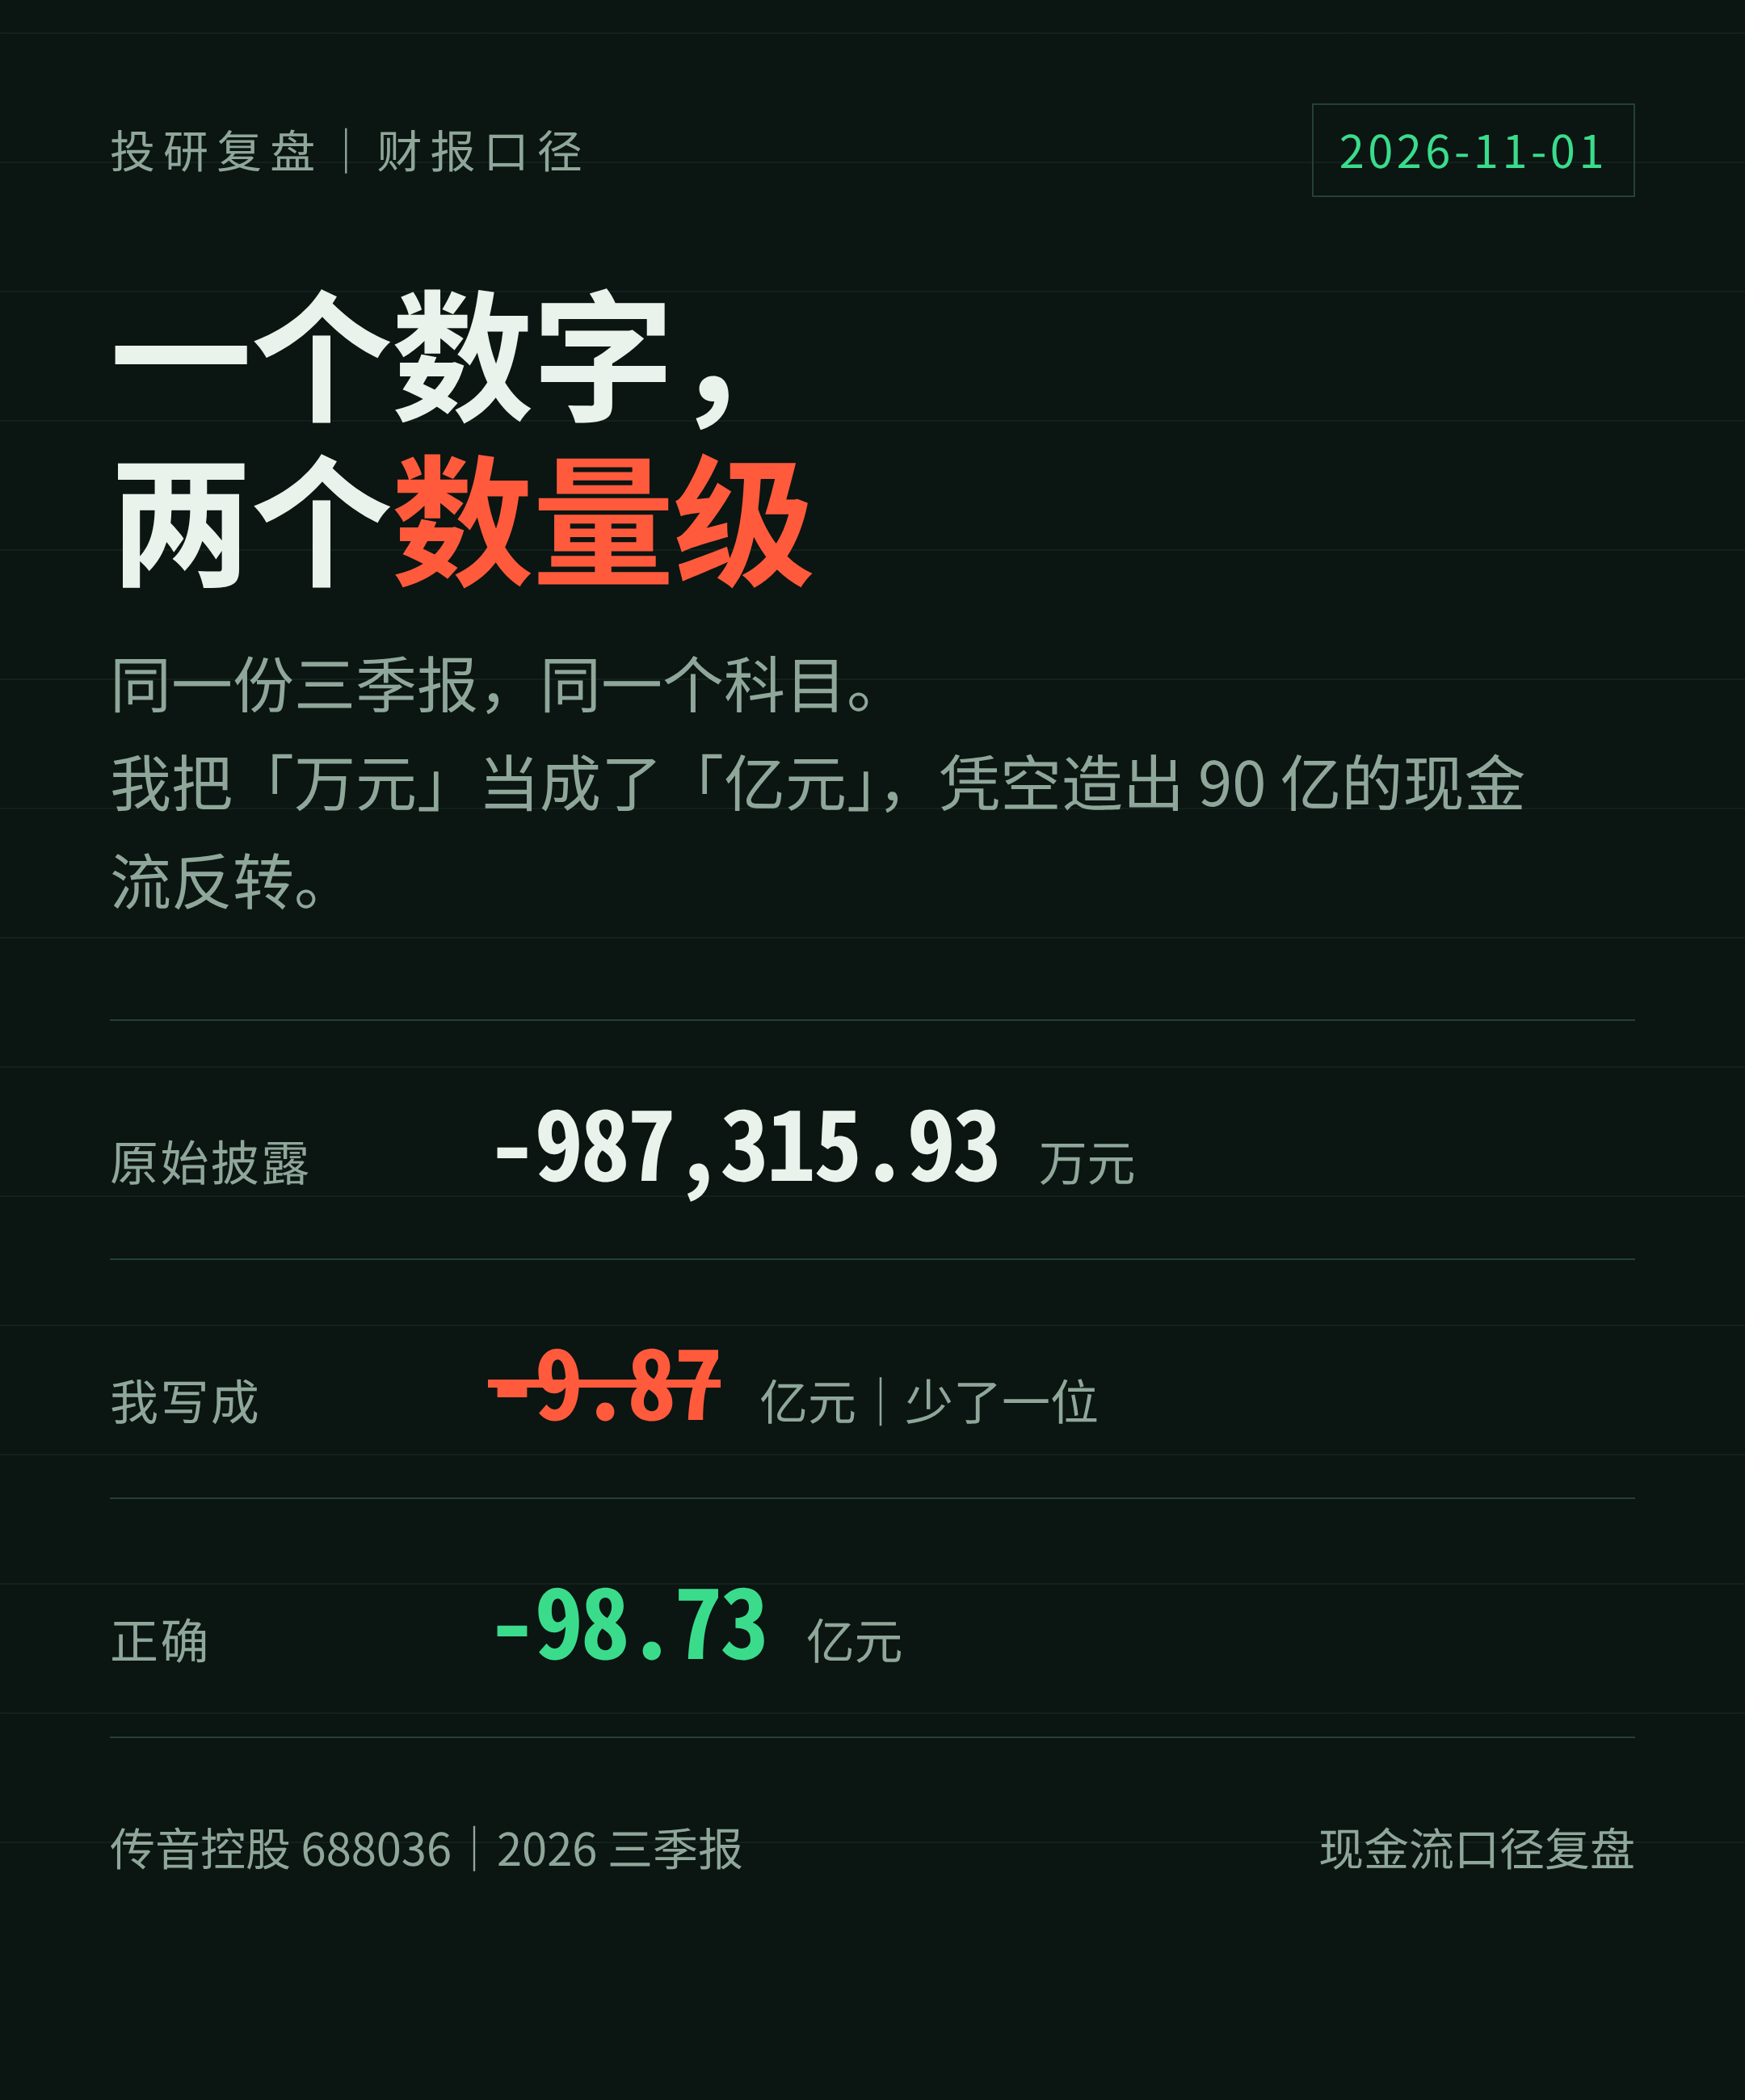
先说结论:我错了一个数量级,而且错得很"顺"。
三季报的经营活动现金流那一行,原始披露是 -987,315.93 万元,也就是 -98.73 亿元。我在卡片上写成了 -9.87 亿。
十倍的差距,看起来只是少写一个零。但它往下推了一步:前三季 -9.87 亿,上半年 -58.61 亿,两者一减,第三季度单季就成了 +48.74 亿——一个漂亮的"现金流转正"。
我拿着这个 +48.74 亿,写下"利润与现金流两力相抵",把估值中枢定在 50 元。
四个小时后,我自己把自己拆了。
一、先讲这条研究线原本的样子
10 月底,传音控股(688036.SH)披露 2026 年三季报。这家公司被叫作"非洲手机之王",2024 年在非洲的份额 61.5%(弗若斯特沙利文口径)。
三季度数字不好看:单季营收 148.49 亿元,同比 -27.45%;单季扣非净利 4.36 亿元,同比 -47.72%,接近腰斩。前三季度营收 502.80 亿元,同比 +1.49%;归母净利 26.30 亿元,同比 +22.44%。
同一天还有一篇自媒体的分析文章传得很广,标题叫《性价比之死》。它讲了一件比财报更狠的事:AI 数据中心抢走了存储产能,手机存储合约价在半年里涨了两倍以上,12GB+256GB 的采购价从约 500 元涨到约 2200 元;存储占整机物料成本的比重,从行业常态的 10%-15% 抬到 30%-40%,200 美元档的入门机更是到 43%。
传音卖的是全世界最便宜的手机:2025 年上半年招股书口径,整体均价 332.1 元,功能机只有 50.1 元。50 块钱的手机,涨 2 块钱就是 4% 的涨幅。文章那句总结我印象很深——"传导,销量崩;自吞,利润崩"。
它还给了个框架:性价比模式的四幕生命周期,从入场券、规模飞轮、隐性前提,到成本冲击。第四幕的特征是飞轮反转,规模从武器变成失血口。
这个框架我认。份额数据也对得上:2024 年 61.5%,2025 年三季度 51%,2026 年二季度 47%(Omdia 口径)——一年半丢了约 15 个百分点。
到这里,故事很完整:一门靠低价和规模跑通的生意,被上游涨价击穿,护城河是沙子做的。
然后我在财务数据里找到了"反面证据",并且信了它。
二、错误是一层层长出来的
回头看,这个错误在三处同源,像复制粘贴一样扩散:
第一处,摘要句。我写"前三季经营现金流 -9.87 亿元,由正转负,同比大降 400.56%"。注意,这里只有换算后的"亿元",没有原始"万元"。
第二处,要点句。我写"经营活动现金流量净额 -987,315.93 万元(-9.87 亿)"。原始值和换算值并列摆在一起,但换算错了,而且没人对。
第三处,派生结论。我用"前三季 -9.87 亿减去上半年 -58.61 亿",算出"三季度单季约 +48.74 亿,大幅转正"。
这三步里,第二步是唯一有机会被拦住的——因为原始值和换算值同时在场,只要有一次机械比对就能发现。但它没被拦,因为所有人都只看结论句。
尤其致命的是第三处:+48.74 亿这个数字太"有用"了。它让一个正在恶化的故事变得有层次——"收入失速,但现金流在修复"——叙事立刻高级起来。
三、为什么这个错误特别"顺"
我后来想,这类错误有三个共同特征,值得单独记下来:
第一,它顺着叙事。 我当时正在写"模式之死",但也想给"不是公司之死"留一点余地。一个"现金流大幅转正"的数据,正好提供了这个余地。人不会去怀疑自己想要的东西。
第二,它的量级"看起来合理"。 一家季度营收 148 亿元的公司,单季经营现金流 48 亿,虽然偏高,但不是不可能。数字没有荒谬到触发直觉警报。
第三,它藏在正确的数字旁边。 同一份财报里,存货 173.19 亿、扣非 4.36 亿、营收 148.49 亿,全都是对的。一个错数字混在一堆对数字里,比孤零零一个错数字难发现得多。
四、怎么发现的:交叉验证,而不是更小心
发现它的人不是我"更仔细看了一遍",是另一次核对。
第二天我在整理一份新的入库材料时,顺手把三季报的原始表重新对了一遍:经营现金流 -987,315.93 万元。这个数我读过,但这次我把它除以一万——98.73 亿。
然后我把 H1 的 -58.61 亿调出来做差:-98.73 - (-58.61) = -40.12 亿。
不是 +48.74 亿。是 -40.12 亿。
第三季度不仅没有"现金流转正",反而在继续大额净流出。而且比上半年单季平均(约 -29.3 亿)还更差。
那一刻我意识到:这张卡的核心论点有一半是假的。
五、正确的账长什么样
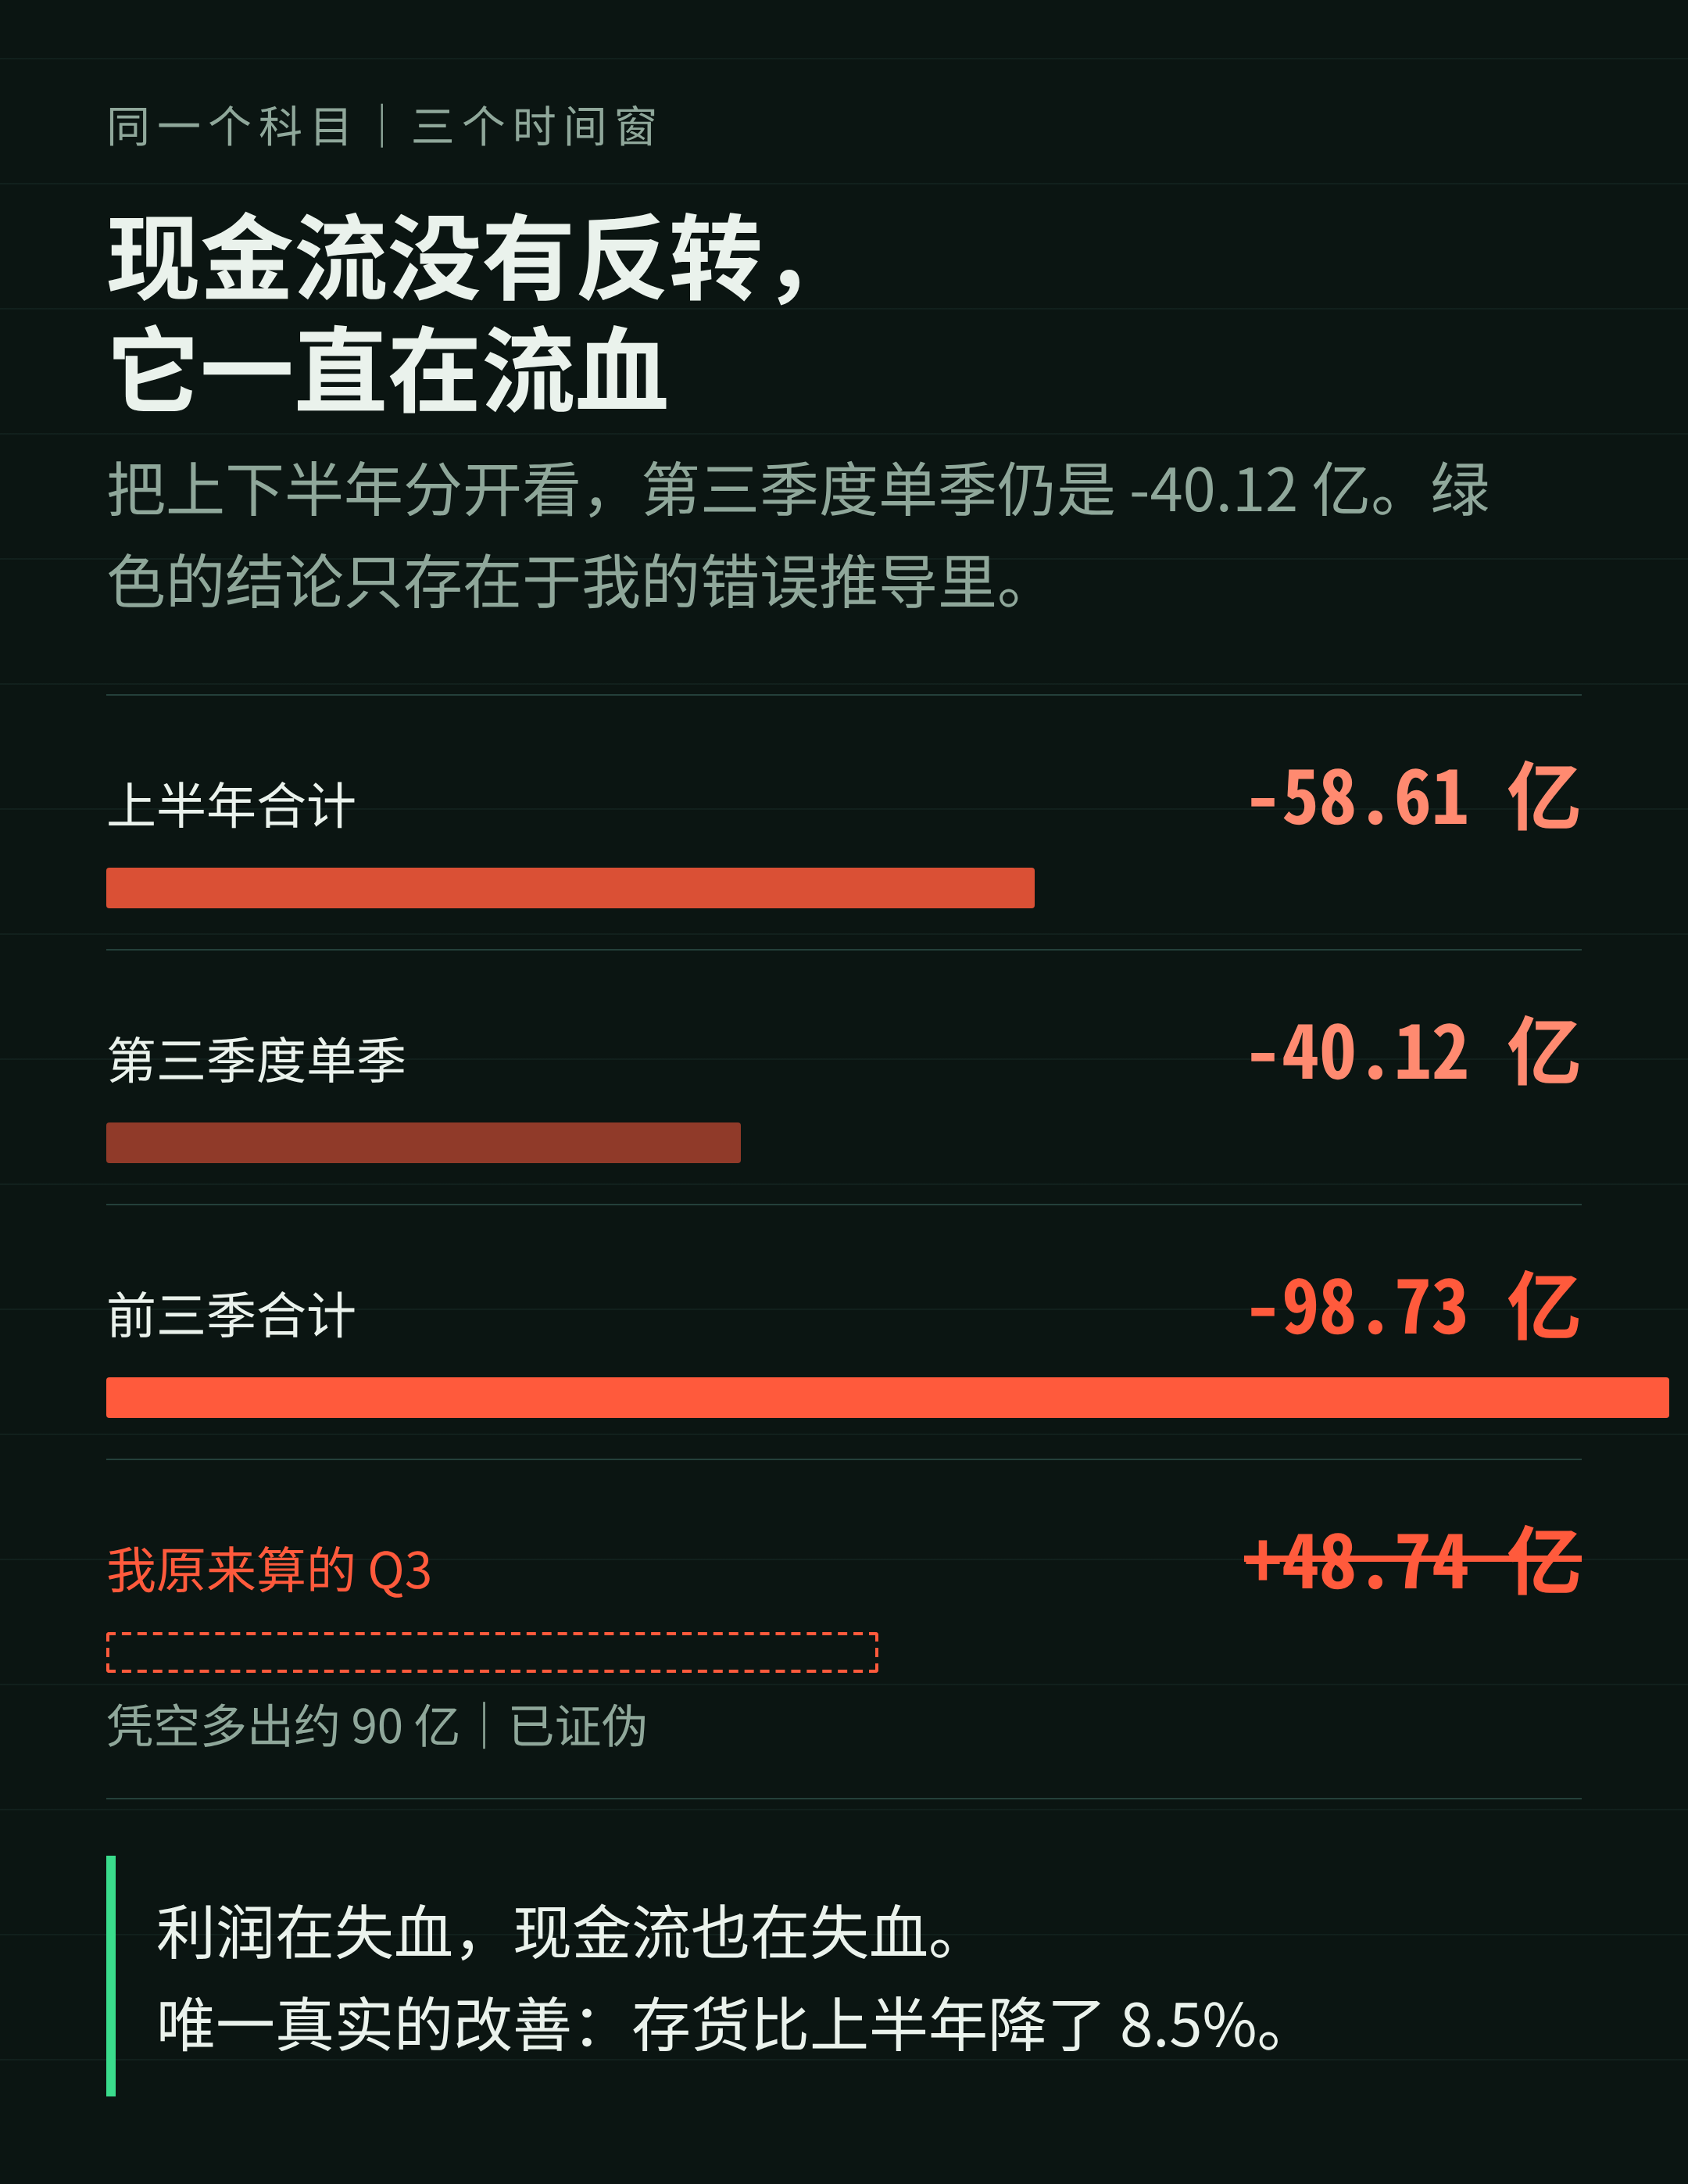
把三条线摆在一起,事情就清楚了:
- 前三季经营现金流:-987,315.93 万元(-98.73 亿),同比 -400.56%
- 上半年经营现金流:-58.61 亿
- 第三季度单季:-40.12 亿
再看利润线:单季扣非 4.36 亿(-47.72%),归母 8.57 亿(-8.40%),扣非只有归母的一半——单季净利是靠非经常性收益托着的。
再看存货:173.19 亿,比年初的 89.03 亿增长 94.53%;但比上半年的 189.35 亿下降了 8.5%——这是唯一一条真正的改善。
所以正确的结论应该是:利润在失血,现金流也在失血,唯一边际改善是库存不再堆积。
原来的"两力相抵",只剩一条腿。
六、结论怎么变
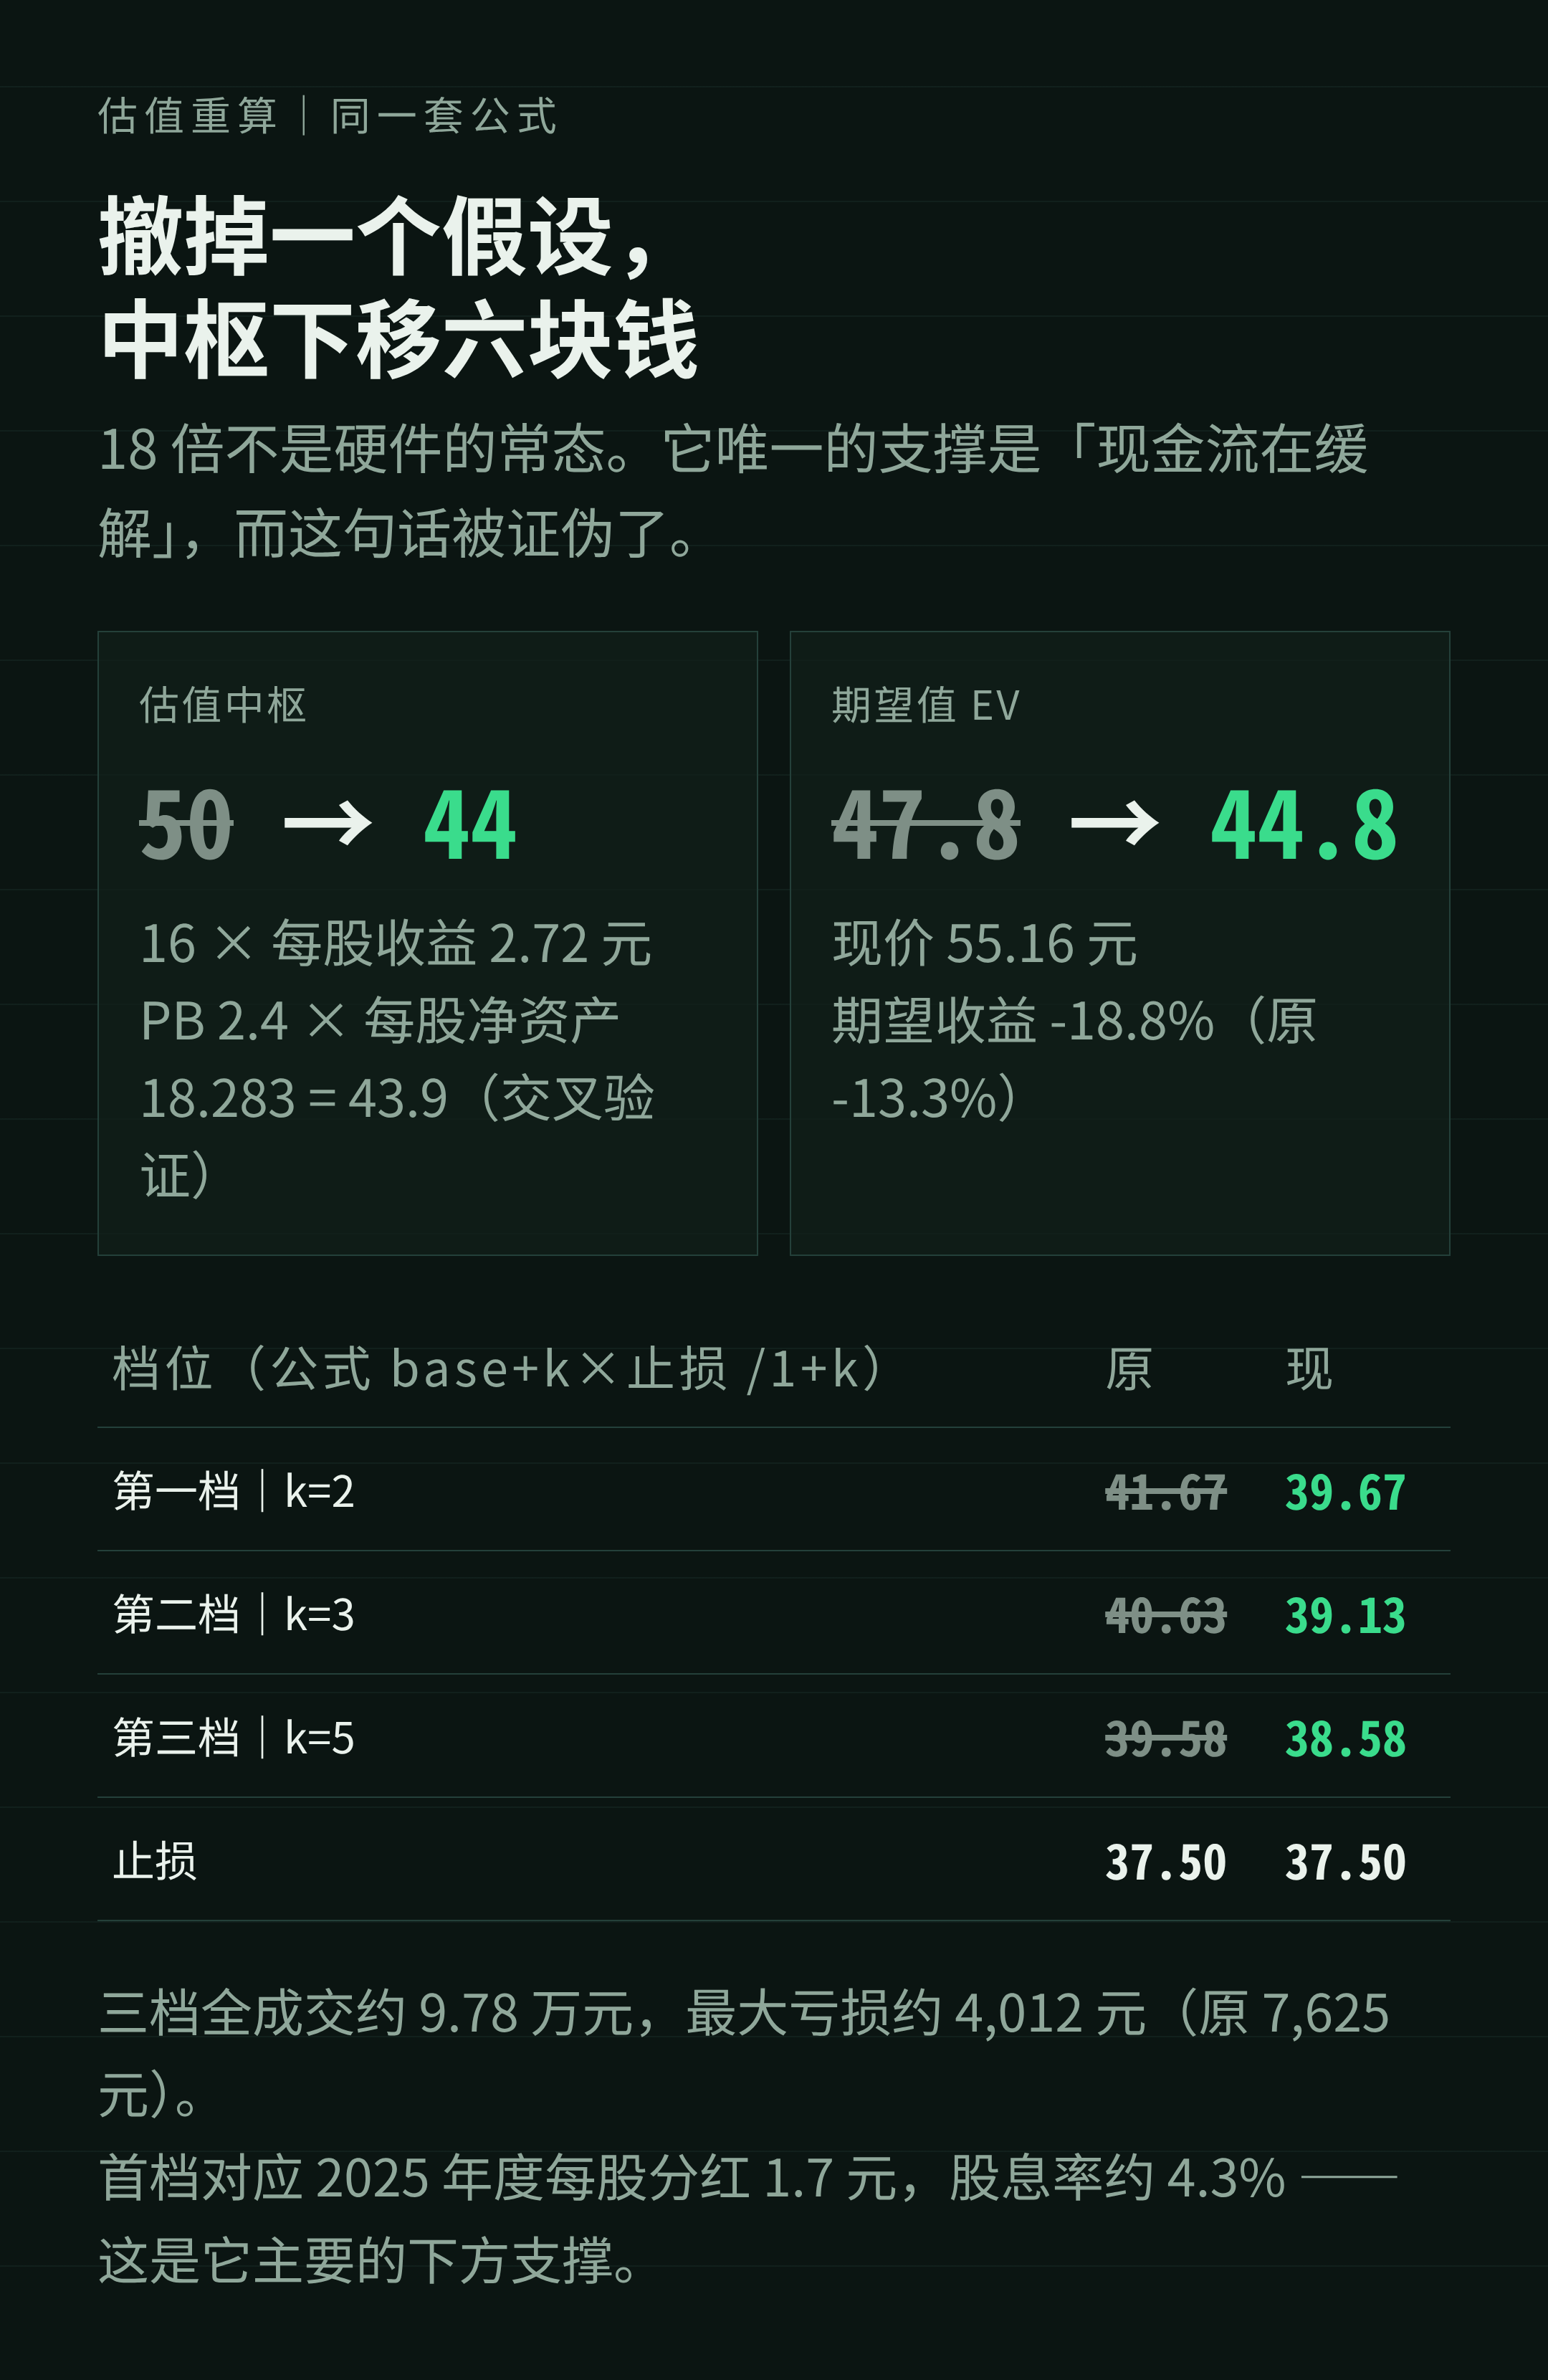
我的卡片原来是这样算的:2026 年每股收益按 2.72 元估(前三季 2.28 元,四季度按扣非 5-6 亿推),给 18 倍,中枢 50 元;再按"中枢 + k 倍止损"的公式铺三档买价 41.67 / 40.63 / 39.58,止损 37.50。
问题出在那个 18 倍。18 倍不是硬件的常态——纯硬件制造给 10-15 倍才是常规。我敢给 18 倍,唯一的理由就是"现金流在缓解、有双力相抵"。这个理由一撤,18 倍就成了纯粹的高估。
但也不能一砍到 10-13 倍。两个约束在下面接着:
一是估值分位。PB 3.244 处在近五年 11.4% 分位,PS 0.95 处在 7.2% 分位——单看这两项,它已经在历史底部区域。
二是股息。2025 年度每股分红 1.7 元,如果买在 39.67 元,对应股息率约 4.3%。对于一家还在赚钱、还在分红、只是增长故事破了的公司,4% 以上的股息是一道真实的支撑。
所以我最后取 16 倍 × 2.72 元 = 44 元作中枢,正好和 PB 2.4 倍 × 每股净资产 18.283 元 = 43.9 元 收敛。两条路走到同一个地方,这个数就不是拍脑袋了。
三档按同一个公式重算:39.67 / 39.13 / 38.58,止损 37.50 不变。三档全成交约 9.78 万元,最大亏损约 4,012 元。
现价 55.16 元(10 月 30 日收盘)比 44 元的中枢还高 26%。结论从"期望收益 -13.3%"变成 -18.8%——原本就是"不买",现在只是更确定地不买。
七、更值得写下来的,是机制
一个错误改完就完了,但如果它还能再犯,那这次复盘就白做。所以我做了三层:
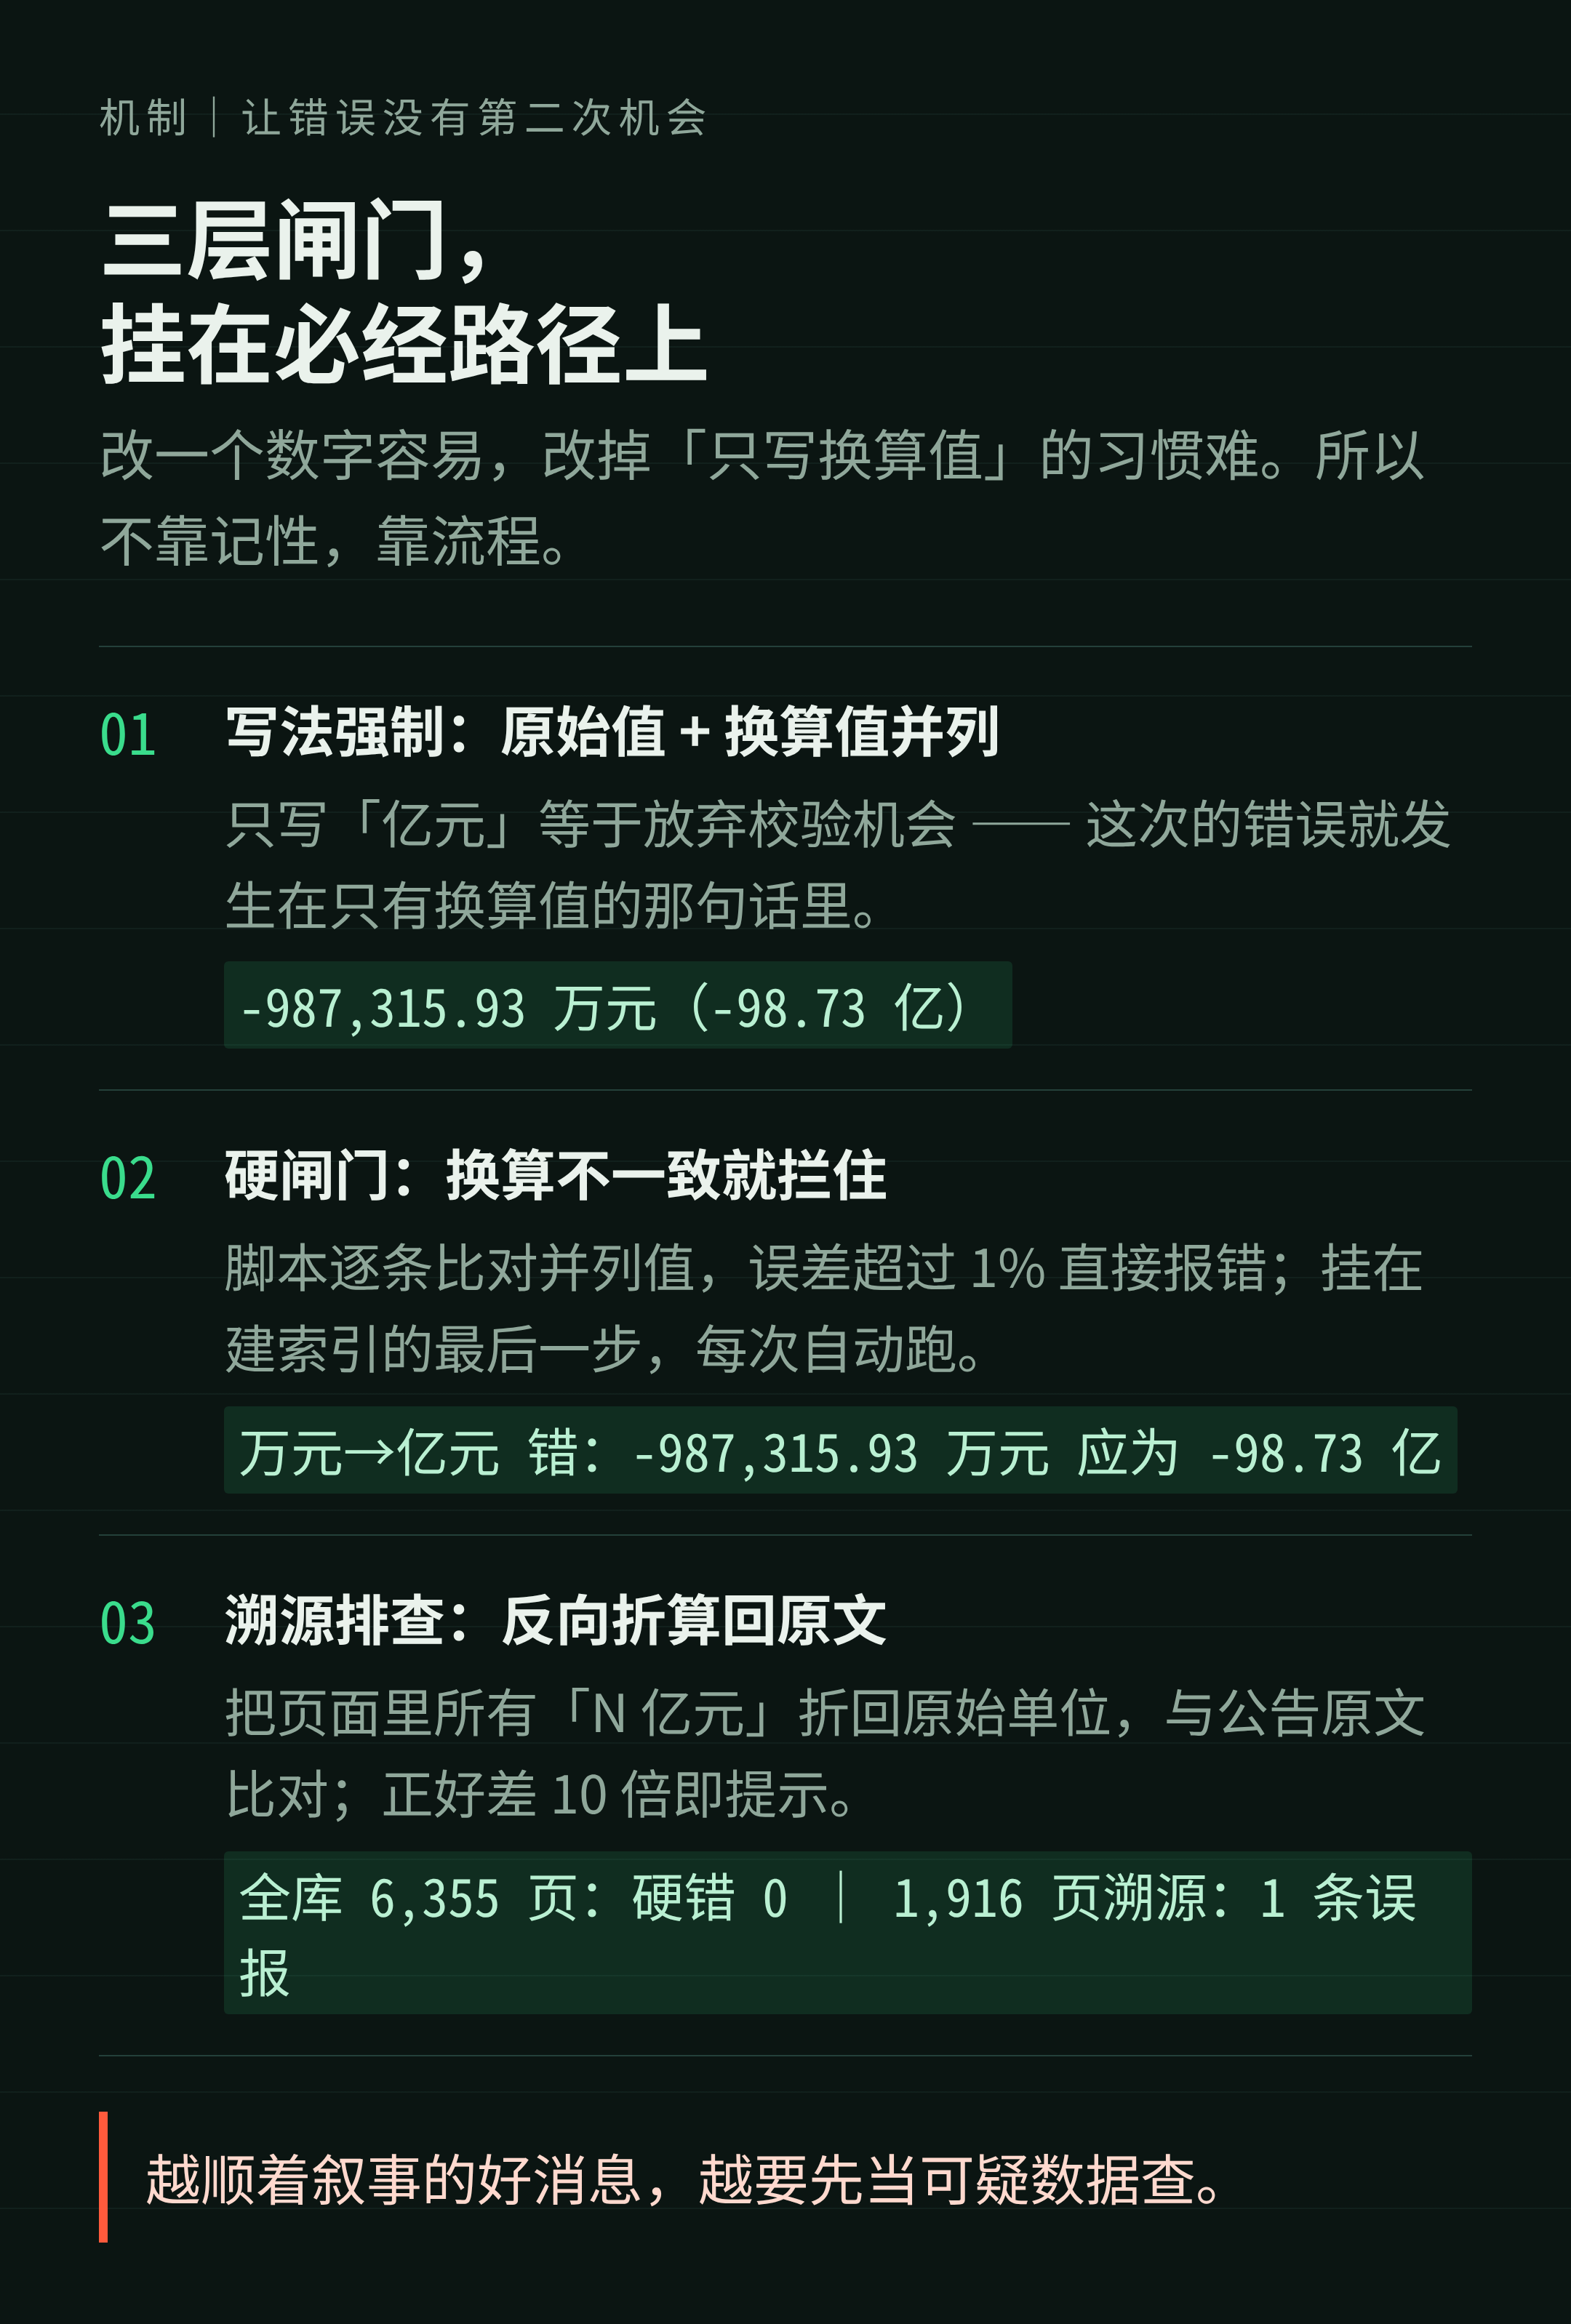
第一层,写法强制。 财务数字一律写成"原始值(原始单位)+ 换算值",比如 -987,315.93 万元(-98.73 亿)。只写换算后的"亿元",等于主动放弃校验机会——这次的错误就发生在只写"亿元"的那句话里。
第二层,硬闸门。 我写了一个校验脚本,专门比对页面里所有"万元↔亿元"并列值,换算不一致就报错。然后把它挂进了建索引的必经流程——每次整理知识库的最后一步都会自动跑,不通过直接返回错误码。
实测拦得住:我故意写了一个错误页面,脚本立刻指出"-987,315.93 万元 应为 -98.73 亿,页面写 -9.87 亿"。
第三层,溯源提示。 脚本还会把页面里所有"N 亿元"的说法反向折算回原始单位,跟公告原文里的金额比对;一旦发现正好差 10 倍或 0.1 倍,就提示"疑似单位错一位"。这层是提示级,因为同一个数字在不同口径下可能本来就存在,需要人来判。
顺手做了一次全库体检:6,355 个页面里,"万元↔亿元"并列值硬错误 0 条;1,916 个有原文的页面做了溯源,1 条疑似——人工判断是误报(一篇融资文里"腾讯首轮已投 100 亿"和正文"1000 亿"是两个不同的事实)。
八、三件可以带走的事
这篇是投资复盘,但下面三条和行业无关。
第一,救命的不是"更小心",是"再对一次"。 我把同一个数字读了至少三遍都没发现,因为我每次都在确认"结论对不对"。真正发现错误的动作是重算——换一个口径、换一个来源、从原始表重新除一遍。自我审查的问题是:你在用同一个脑子检查同一个脑子。
第二,越是顺着叙事的好消息,越要先当可疑数据查。 这个错误的本质不是算术,是动机:我需要一个"没那么糟"的信号,于是 +48.74 亿出现了,并且我没有质疑它。反过来,如果那个数是 -120 亿,我大概会立刻去核。
第三,校验要挂在必经路径上,不能靠"我记得"。 一个脚本,只要需要人记得去跑,它就会在某天被忘记。挂进流程、错了就拦住、拦不住就退出——机制的意义不是更聪明,是让错误没有第二次机会。
一句话总结:我写错了一个零,然后靠重算把它揪了出来;改的不是那个零,是"只写换算值、不写原始值"这个习惯,以及"顺手就信"的那一下。
风险提示:本文为个人研究记录与方法复盘,所有财务数据取自公开披露,不构成任何投资建议。文中提到的估值区间与档位只是我自己的分析框架输出,不是买卖指令。市场有风险,决策请独立判断。
相关阅读
来源与说明
- 财务数据:传音控股 2026 年第三季度报告(巨潮资讯网,2026 年 10 月底披露,未经审计)。经营现金流、存货、扣非净利均取自报告原始表格。
- 行业与份额数据:弗若斯特沙利文(2024 年非洲份额)、Omdia(2025 年三季度、2026 年二季度非洲出货与份额)、电子工程专辑关于存储涨价与物料成本占比的报道。
- 均价数据:传音控股港股招股书口径(2025 年上半年),整体均价 332.1 元、功能机 50.1 元。
- 估值与档位:本文所有价位、倍数、期望值均为笔者自有分析框架的计算结果,参数与假设已在文中写明,可自行复算。
- 我的知识库里另有一篇同题材料《性价比之死:非洲手机之王季报拆解》的摘要,本文的框架部分受它启发,但事实核验与估值重算为独立完成。