1900 年前后的美国工厂里,有一根贯穿整个车间的天轴。
蒸汽机带动这根轴,轴通过皮带把动力分给每一台机床。所以机器只能围着轴排,车间布局由动力决定,而不是由工艺决定。想扩产?先加一根轴。想改流程?先把整条传动链拆了。
二十年后,同一批工厂变成了另一个样子:每台机器自带一台电机,皮带消失了,机器按工艺流程重新排列。动力从「集中配送」变成「就地获得」,工厂第一次可以为了生产效率而布局。
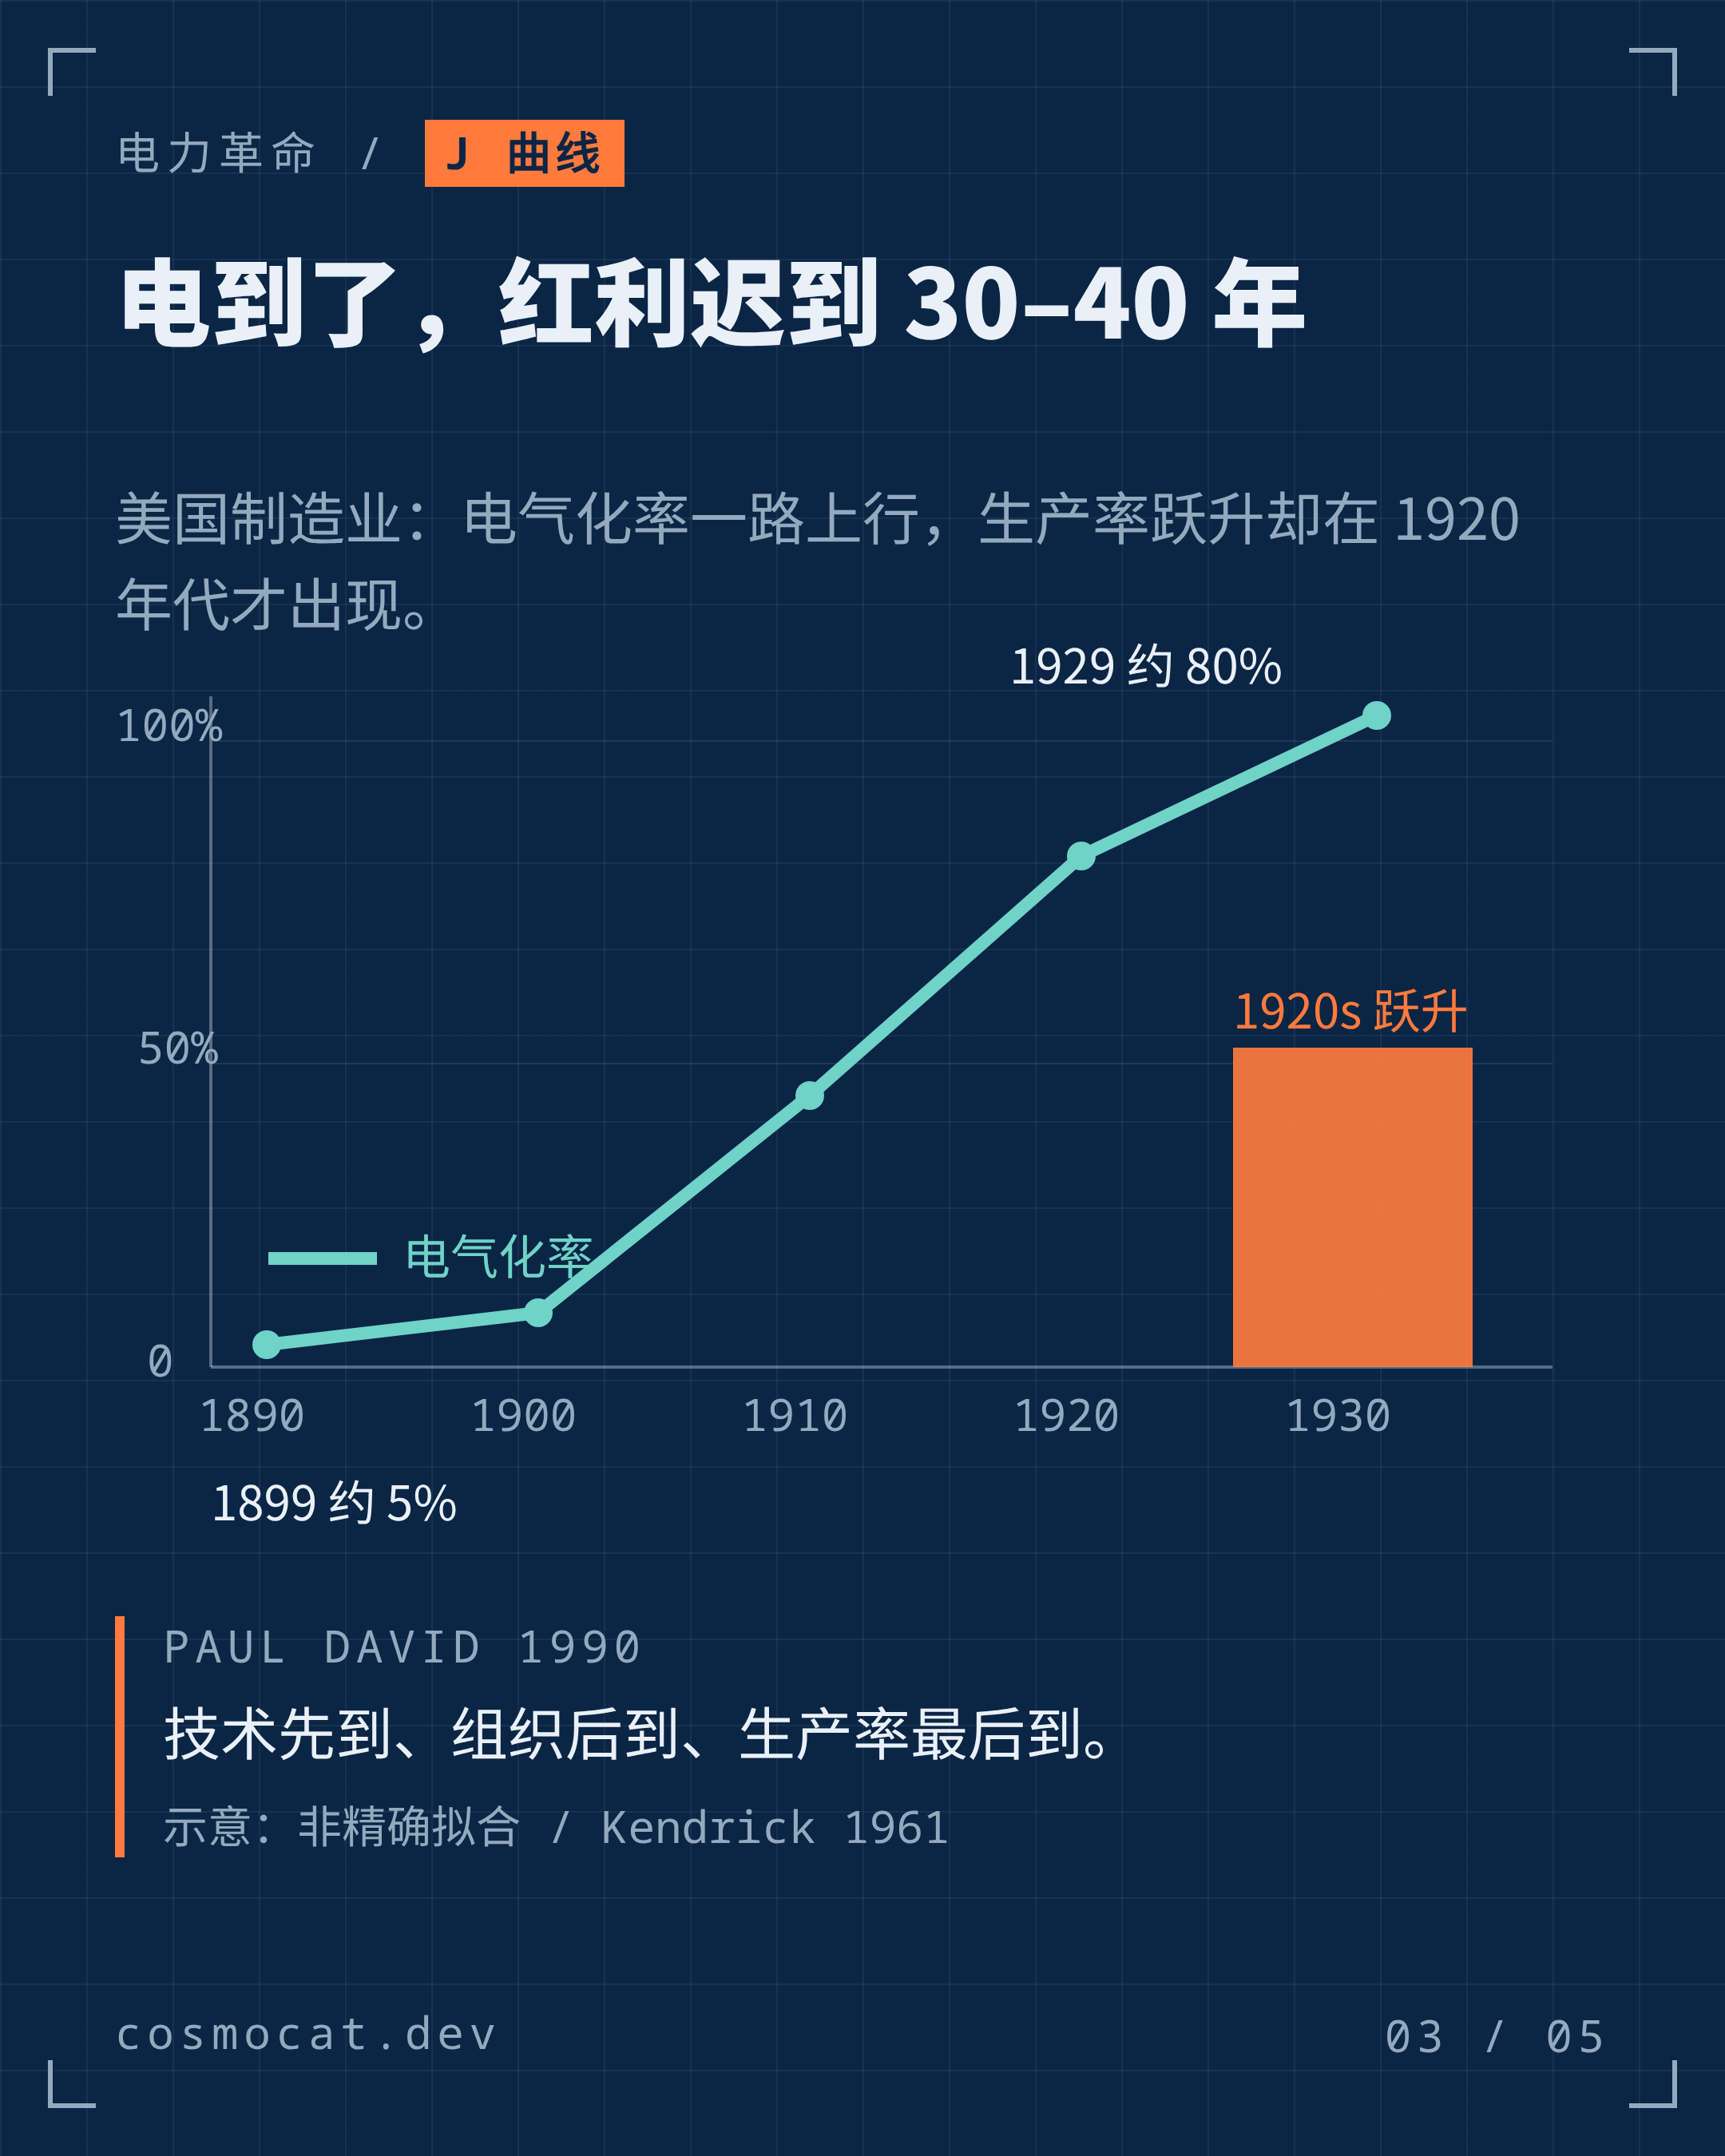
电在 1880 年代就已经商用。但美国制造业真正出现生产率跃升,是 1920 年代的事。中间那三四十年,电就在那里,工厂也在那里,钱也投了——红利没来。
这段历史,是我能找到的、和今天最像的一段。
一、先给结论
如果只能在历史里挑一个参照物:
最像 1870–1920 年的电力革命(第二次工业革命)。次像 1970–2000 年代的计算机革命。最不像互联网革命。
判断不是靠感觉,而是用同一把尺子量四件事:技术是不是通用目的技术、它替代的是什么、兑现红利是否必须先改造组织、生产率和分配的时滞有多长。
二、换个框架:通用技术不替代工种,它解除约束
大多数「像不像」的讨论都在比表象:AI 像不像人脑、会不会取代程序员。这个问法产不出任何结论。
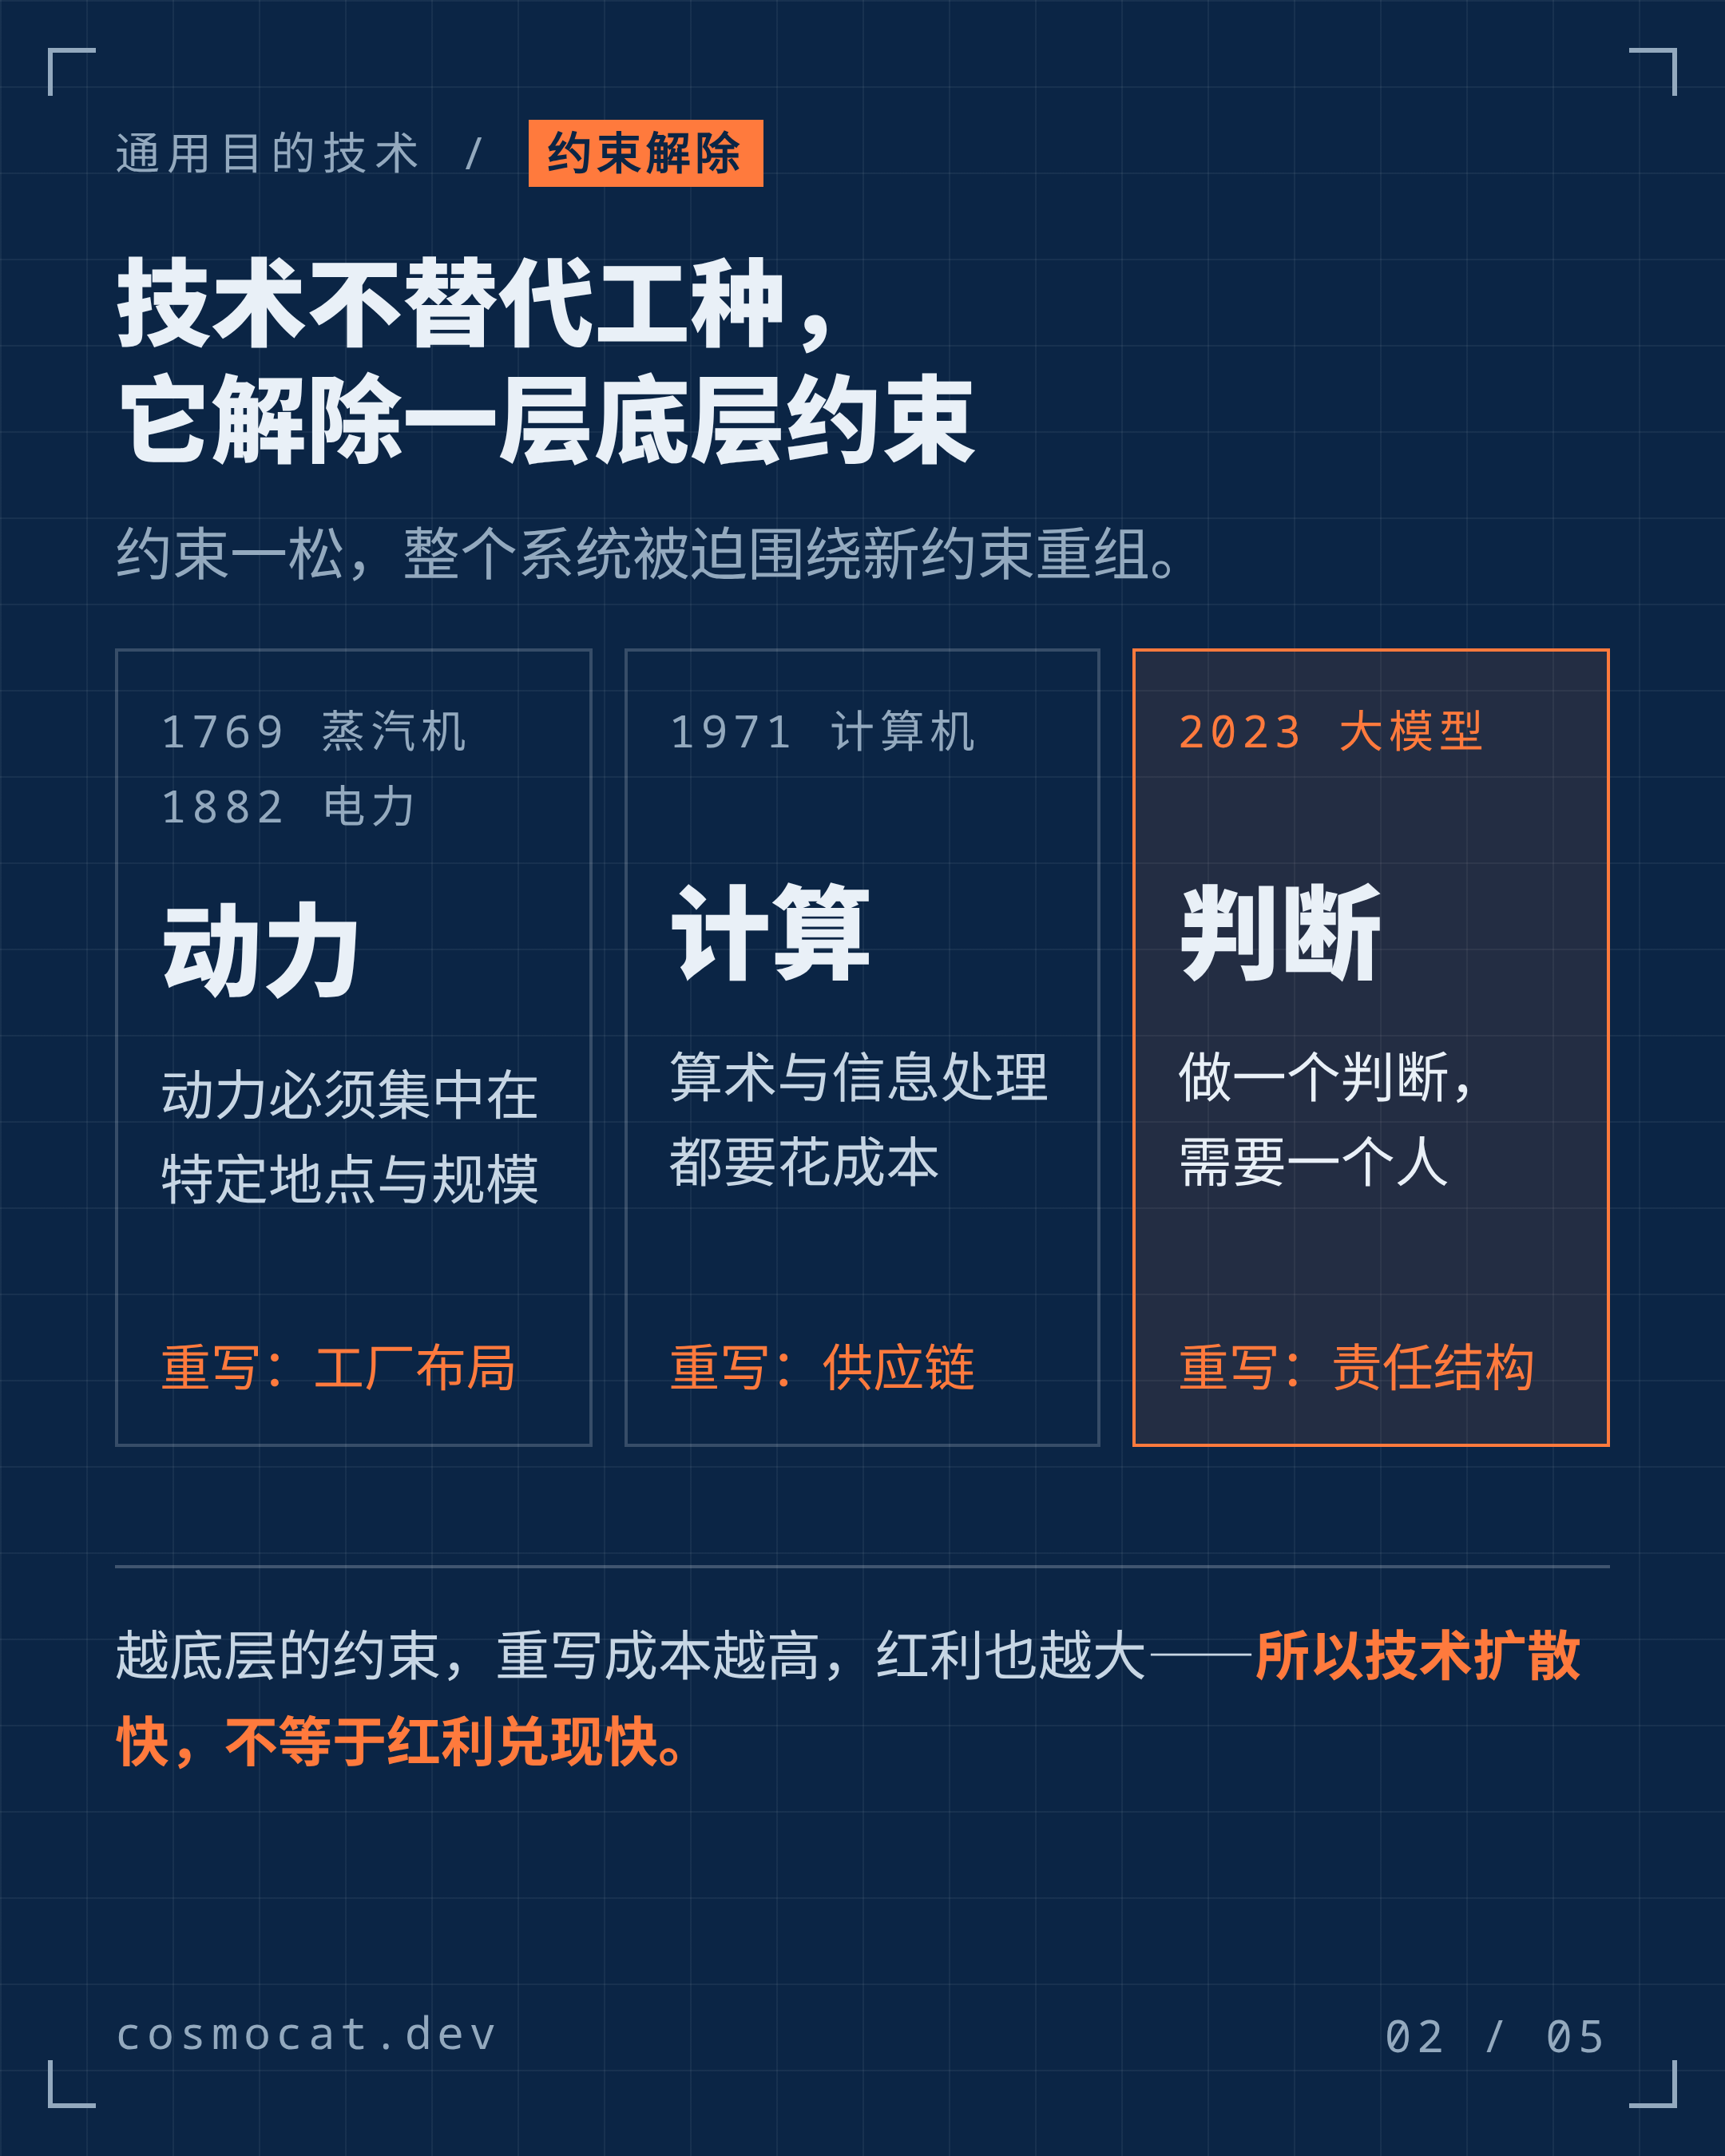
更有解释力的问法是:这项技术解除了哪个底层约束,然后整个系统被迫围绕新约束重组。
蒸汽机和电力解除的是「动力约束」——动力必须在特定地点、以特定规模获得。约束一松,工厂选址自由了,于是有了产业带、城市化和流水线。
计算机解除的是「计算约束」——算术和信息处理有成本。约束一松,供应链可以全球协调,于是有了外包、组织扁平化和中等技能岗位的空心化。
AI 解除的是「判断约束」——做出一个够用的判断,需要一个人。约束一松,组织的层级、审批链、责任划分都要重写。
这个框架一口气回答了三个问题:为什么时滞长(要等布局重写)、红利归谁(归重写布局的人)、谁先被淘汰(守着旧约束的中间层)。
三、六次革命,逐项对照
蒸汽机:第一个通用目的技术
技术是能源转换:把热变成机械运动。互补资产是煤、铁、运河、铁路、工厂制度和有限责任法。
时滞长得惊人。瓦特在 1769 年拿到专利,但经济史家 Crafts 的测算里,蒸汽在 1780–1860 年间对英国全要素生产率增长的贡献,平均只有每年 0.1% 的量级——远小于它后来的名声。真正的跃升要等铁路和蒸汽船把网络铺开。
分配上更刺眼:1790–1840 年英国人均产出涨了约五成,工人实际工资几乎不动,这段被叫作「恩格斯停顿」。
和 AI 相同的是「通用技术 + 分配先恶化」;不同的是,它替代体力,而且被煤铁铁路这些物理条件限速。AI 没有物理限速。
电力(1870–1920)★★★★★ 最像
电力的本质不是「发电」,是「配送」。真正改变生产率的,是动力可以送到每一个工位。
老工厂是 group drive:一根天轴贯穿车间,所有机器用皮带挂在轴上,机器只能围着轴排。电气化之后是 unit drive:每台机器自带电机,车间可以按工艺流程重排。
美国制造业机械驱动的电气化率,1899 年约 5%,1919 年约五成,1929 年约八成。而制造业全要素生产率的跃升发生在 1920 年代——年增约 5%,约为此前半个世纪的两倍。
Paul David 在 1990 年那篇《发电机与计算机》里讲的就是这三十到四十年的差额:技术先到、组织后到、生产率最后到。 这句话后来被反复引用,因为它精确描述了每一次通用技术的落地节奏。
流水线(1913–)
这一项容易被忽略:它不是机器,是流程。
1913 年福特在 Highland Park 装出第一条装配线,底盘装配时间从约 12.5 小时压到约 93 分钟。1914 年福特给出五美元日薪——这不是慈善,而是流水线的配套制度:流水线要的是稳定、可替换、不罢工的劳动力,高工资是买这个稳定性。
它和 AI 的同构在于「把任务拆到可标准化的粒度」。但方向相反:流水线是「把人降维成机器」,AI 是「把机器升维成人」。被拆掉的都是任务包的整体性,只是一个去技能化,一个去判断化。
计算机(1971–2005)★★★★ 次像
1971 年微处理器问世,1995 年生产率才在统计里显形。中间那二十多年,1973–1995 年美国生产率年增只有约 1.4%,而 1995–2005 年升到 2.5%–3%。
索洛 1987 年那句「到处看到计算机时代,就是看不到生产率」,说的就是这个阶段。
原因是互补资产:Brynjolfsson 那组研究给过一个量级——每 1 美元 IT 硬件,背后要配 9–10 美元的组织与流程等无形资产。买电脑便宜,改流程很贵。
分配结果也很清楚:1990–2010 年美国劳动生产率涨了约七成,中位实际工资只涨了约一成。routine 岗位(文书、簿记、装配)被系统性替换。
和 AI 相同的是数字技术、零边际成本、先替代 routine、同一套「生产率悖论」剧本;不同的是,计算机是「工具、等人操作」,AI 开始自己完成任务。
互联网(1995–2015)★★ 最不像
互联网解除的是「分发与连接」的约束。它替代的是中介:美国报纸分类广告收入从 2000 年前后的约 490 亿美元,跌到 2010 年前后的约 200 亿;旅行社、实体书店、区域零售走的是同一条路。
为什么不像:它几乎不需要重写生产单元,采用速度快、资本开支门槛低,所以结果是「快而窄」——赢家通吃、超级明星企业,但在生产率统计上的贡献有限,2010 年代美国生产率反而放缓。
最关键的一点:互联网没有进入「生产判断」环节。AI 直接坐进了车间和办公室。
印刷术:复制成本崩塌 ★★
复制成本崩塌这一点很像:知识从「手抄」变成「复制」,权威去中心化,验证机制被迫重建——当文本泛滥,「谁可信」成了新问题。
但时滞太长:1450 年到 1517 年宗教改革隔了 67 年,到 1687 年牛顿《原理》隔了 237 年。而且它只替代传播,不替代生产。
四、为什么判给电力
三个硬理由。
第一,通用目的技术 + 必须以重设计生产单元为前提。 电力的真教训不是「用了电」,而是「为电重建了工厂」。AI 同理:不是「接了大模型」,而是「为 AI 重建流程、岗位和审批链」。
第二,生产率 J 曲线。 先投资、先亏损、后收益,时滞以十年计。J 曲线的前半段几乎全在资产负债表外——组织学习、流程重写、员工再训练,会计看不见。
第三,任务重排而非岗位整体消失。 消失的是任务包,不是人。这句话在电力、计算机两轮里都成立。
五、但 AI 有三点不同,不能照抄电力的时间表
扩散成本极低。 电力要布线、建厂、改造车间;AI 只要一个 API。扩散速度可能是电力的五到十倍,时滞会被压缩,冲击更集中、更短促。
它会改进自己。 电力不会改进电力系统的设计,AI 参与自身研发,形成正反馈。这一点更像「印刷术 + 科学革命」的复利,而不是电力。
替代边界第一次跨进非 routine 认知。 写作、诊断、设计、编码——历史上所有通用技术都没跨过这条线。
由此得出一个反直觉的判断:技术扩散快,不等于红利兑现快。 因为瓶颈不在「能不能用」,而在「敢不敢把责任交出去」。组织可以一周接入模型,却要几年才敢改审批链、改考核、改谁签字。
六、投资含义
先说定位:现在的 AI,更像 1900–1915 年的电力。 技术已经可用、基础设施正在狂建、真正的生产率红利还没到;市场在为「卖铲子」定价,而未来十年的超额收益在「重写流程的互补资产拥有者」手里。
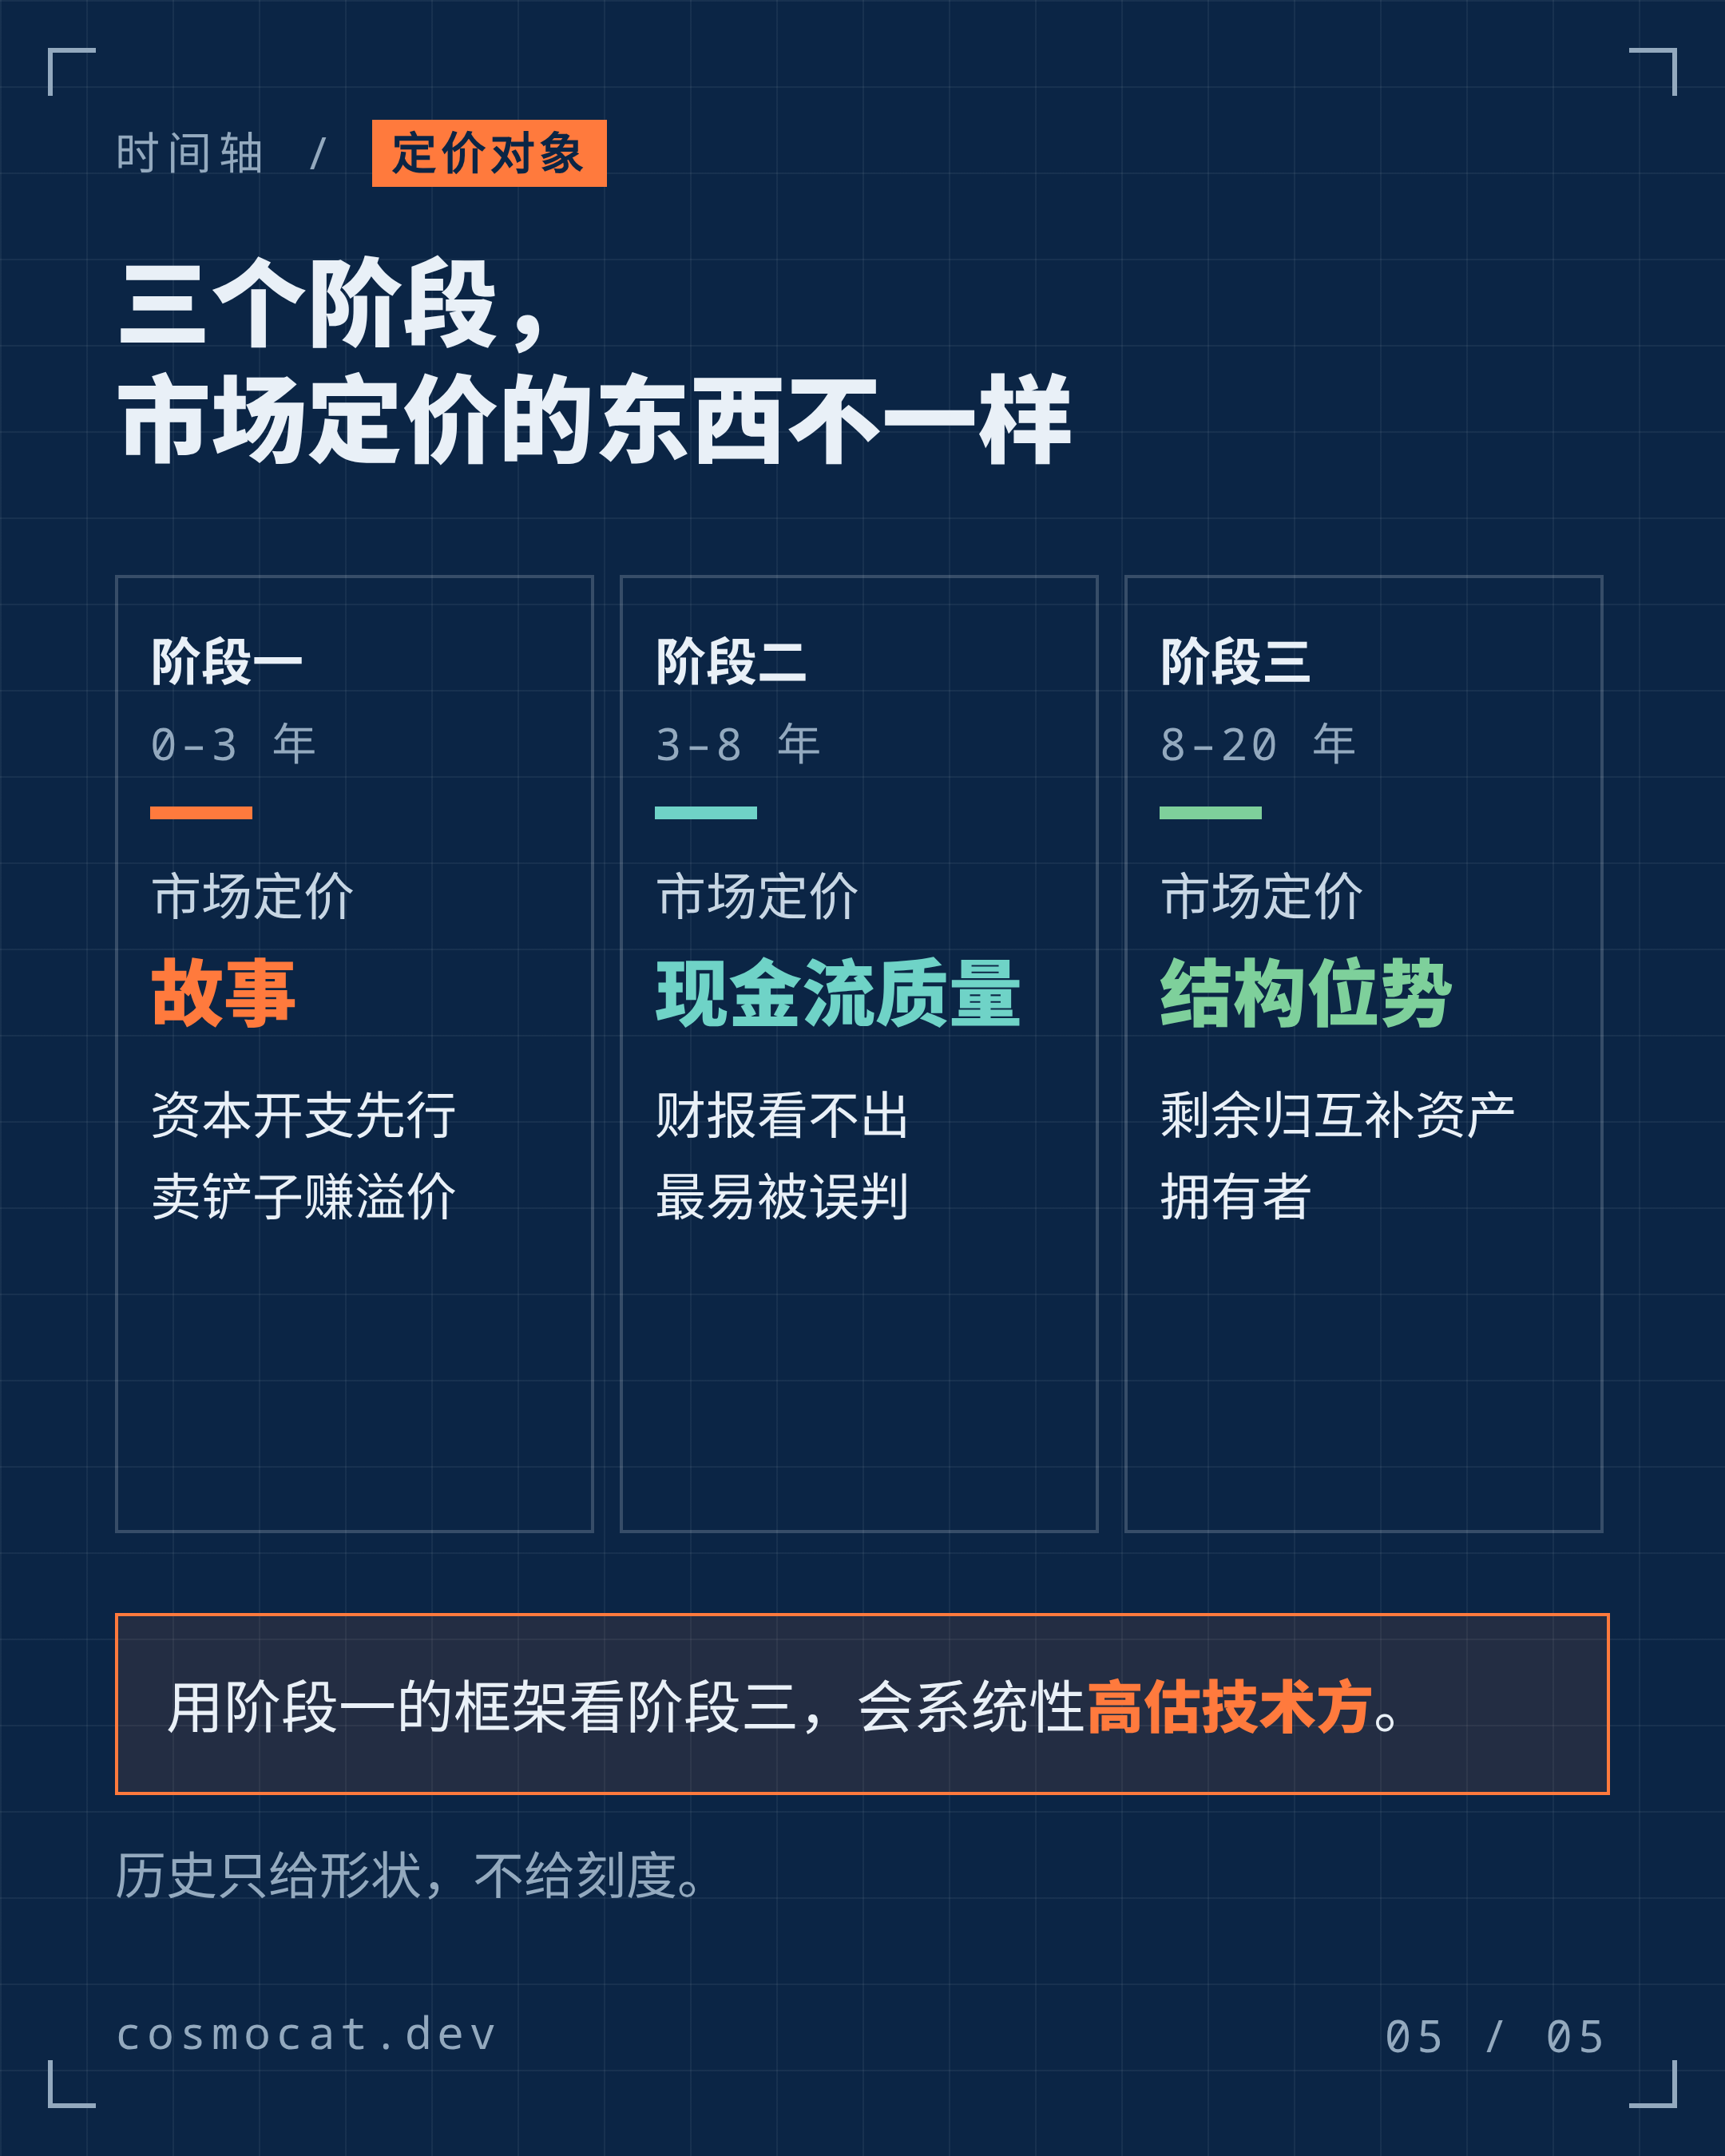
时间轴:三个阶段,定价对象不同
阶段一,资本开支与叙事先行。 市场定价「故事」,卖铲子的赚确定性溢价。类比 1880 年代的发电机与电缆、1990 年代的 PC 与网络设备。
阶段二,分化期。 真正开始重写流程的企业出现运营杠杆,但财报还看不出来。这是最容易被误判成「证伪」的阶段——1900 年代有人说「电力没兑现」,1990 年代有索洛悖论,都发生在这里。历史给的形状是:市场先杀一轮估值,再在兑现时重定价。
阶段三,生产率兑现。 剩余归互补资产拥有者,卖铲子的毛利被商品化压平。
关键提醒:三个阶段定价的对象不同——阶段一定价故事,阶段二定价现金流质量,阶段三定价结构位势。用阶段一的框架看阶段三,会系统性高估技术方。
五层映射
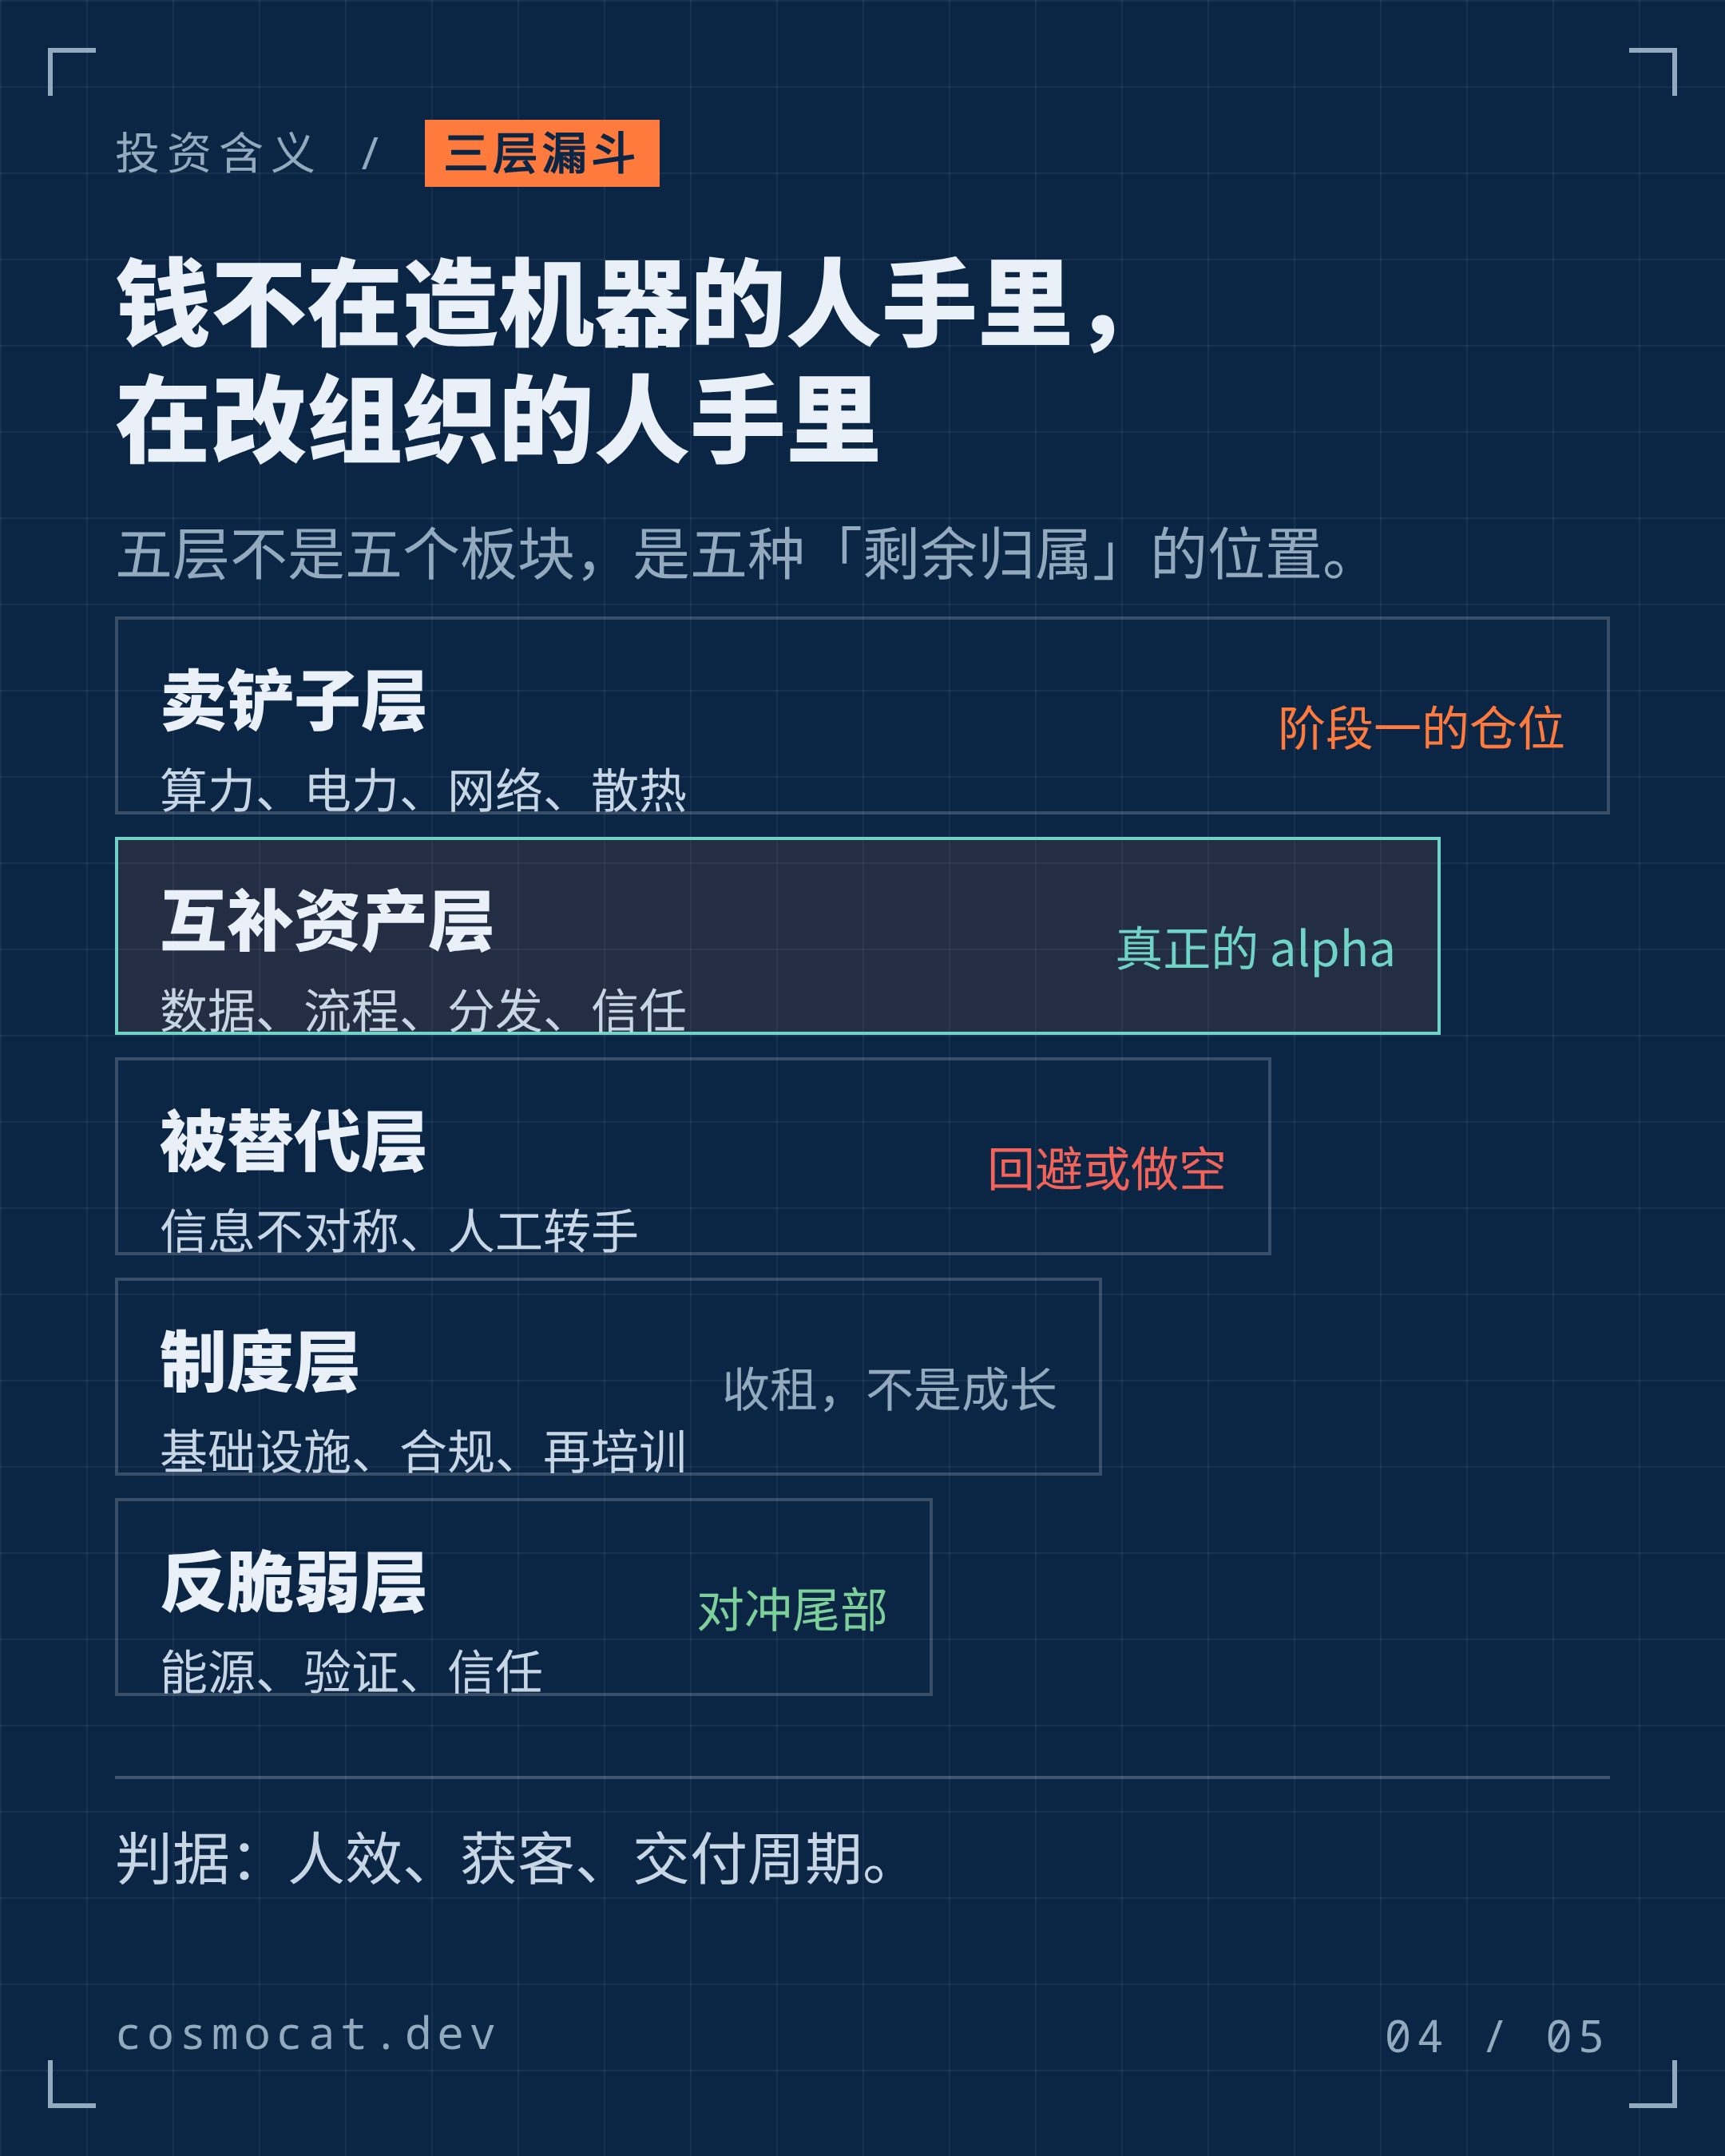
卖铲子层:算力、电力、网络、散热。高 beta、强周期,技术商品化后毛利下滑。电力史给的教训很硬:发电公司长期回报平庸(管制 + 商品化),但建设期的铜、电缆、变压器回报很好。这是阶段一的仓位,不是十年的仓位。
互补资产层(真正的 alpha):拥有数据、流程、分发、信任的企业。判据不是「有没有用 AI」,而是三个可验证的量:单位人效是否在 2–3 年内非线性抬升、客户获取成本是否下降、交付周期是否压缩。历史类比是沃尔玛与福特,不是 IBM。
被替代层(回避或做空):收入来自信息不对称或人工转手、客户切换成本低的中间环节。判据是:它的毛利是不是「替客户省了找人的时间」。这条线在 1990 年代是旅行社与分类广告,在 AI 里对应初级信息加工、模板化交付、纯中介撮合。
制度层:算力基础设施、能源、数据合规、职业再培训。回报稳定但受政策约束,本质是收租,不是成长。
反脆弱层:能源(电力是 AI 的硬约束,类比 1900 年代的煤与电网),以及「验证与信任」——生成内容泛滥后,认证、审计、保险的价值上升。
十个可跟踪的指标
- 企业 AI 投入中「资本化」的比例——开始资本化说明进入重设计阶段,而不是试点。
- 单位劳动产出——它先于全要素生产率出现,电力史如此。
- routine 岗位占比的下降斜率——判断「替代」还是「重组」的分水岭。
- AI 推理单价与算力单价——通用技术的价格曲线决定扩散速度。
- 头部云厂商的资本开支增速与折旧年限变化。
- 电力需求增量中数据中心占比——AI 的物理约束。
- 企业软件里「按结果计费」的比例——定价权从工具转向结果。
- 初级岗位招聘量与资深岗位招聘量的比值——任务包拆解的直接读数。
- 生成内容的验证与溯源支出增速——信任成本。
- 监管动作:数据、版权、劳工、反垄断——决定剩余怎么再分配。
四个风险
刻度错配。 按「电力三十年」下注会错过「互联网五年」的节奏,反之亦然。历史只给形状,不给刻度。
商品化。 通用技术的终局是技术免费,价值归互补资产。押「技术领先的持久性」是历史上最常犯的错:西屋赢了电流之战,福特赢了工业。
incumbent 陷阱。 大公司宣布 AI 转型的叙事要打折。电力与计算机两轮里,在位企业的改造成功率都低——互补资产越重,越难自我革命。真正的重构者常是新进入者或中小公司。
测量滞后。 生产率统计滞后五到十年,最容易在「兑现前夜」清仓。
七、一句话
这次不是「机器替代人」,是「判断的边际成本趋零」。
而每一次判断成本趋零,都会先重写组织、再重写分配。投资上,赚钱的从来不是造机器的人,是把组织改成「机器友好」的人。
边界与说明:本文是历史类比与框架讨论,不构成投资建议。文中的历史数据来自公开研究(Paul David 1990、Kendrick 1961、Crafts 关于蒸汽与英国生产率的测算、Brynjolfsson 等关于无形资产的研究、Autor 的任务框架)与公开统计口径的重述;不同研究的口径与年份不完全一致,引用时以原研究为准。19 世纪的电气化率与生产率数据存在测量争议,图中折线为示意,不用于精确拟合。投资部分只给分类框架,不涉及任何标的、价位或买卖指令。