散户交易少了四成,谁在买美股?
先看一个矛盾。
2026 年下半年,美股的两类「活跃买家」同时退场:对冲基金在急速去杠杆,散户的成交额比 2025 年底少了四成多。按直觉,买的人少了,价格应该撑不住。
但市场没有塌。高盛在 2026 年 10 月 23 日的周报里给了一个解释:真正托住美股的,是一批你平时看不到、也很少上新闻的买家——美国家庭。美联储数据显示,2026 年上半年,美国家庭净买入了约 8400 亿美元的股票,正好抵掉了企业那边的净供给。
这篇文章想把两件事说清楚:第一,「谁在买美股」这件事应该怎么分层看;第二,这条逻辑链条上有一个普通人最常听到、却最容易读错的数据——非农。它到底是什么、为什么每月能搅动全球市场、以及该看哪几个数字。
一、把「谁在买」拆成三层,而不是看一个总成交额
市场每天都在报成交额,但成交额不告诉你「谁在买」。同样是一万亿美元的成交,来自持有三天的对冲基金,和来自打算持有十年的家庭,对后市的意义完全相反。
更有效的办法是按「资金的性质」分层:
- 快钱:对冲基金。持有期以日、周计,用杠杆,对波动率和融资条件极度敏感。涨的时候加杠杆,跌的时候同向砍仓。
- 中钱:散户短线。持有期以周、月计,用的是可支配收入,对消费者信心、油价、实际收入敏感。
- 慢钱:家庭长期配置。持有期以年、十年计,主要走退休账户、共同基金和 ETF,特点是每月自动买入、几乎不卖。
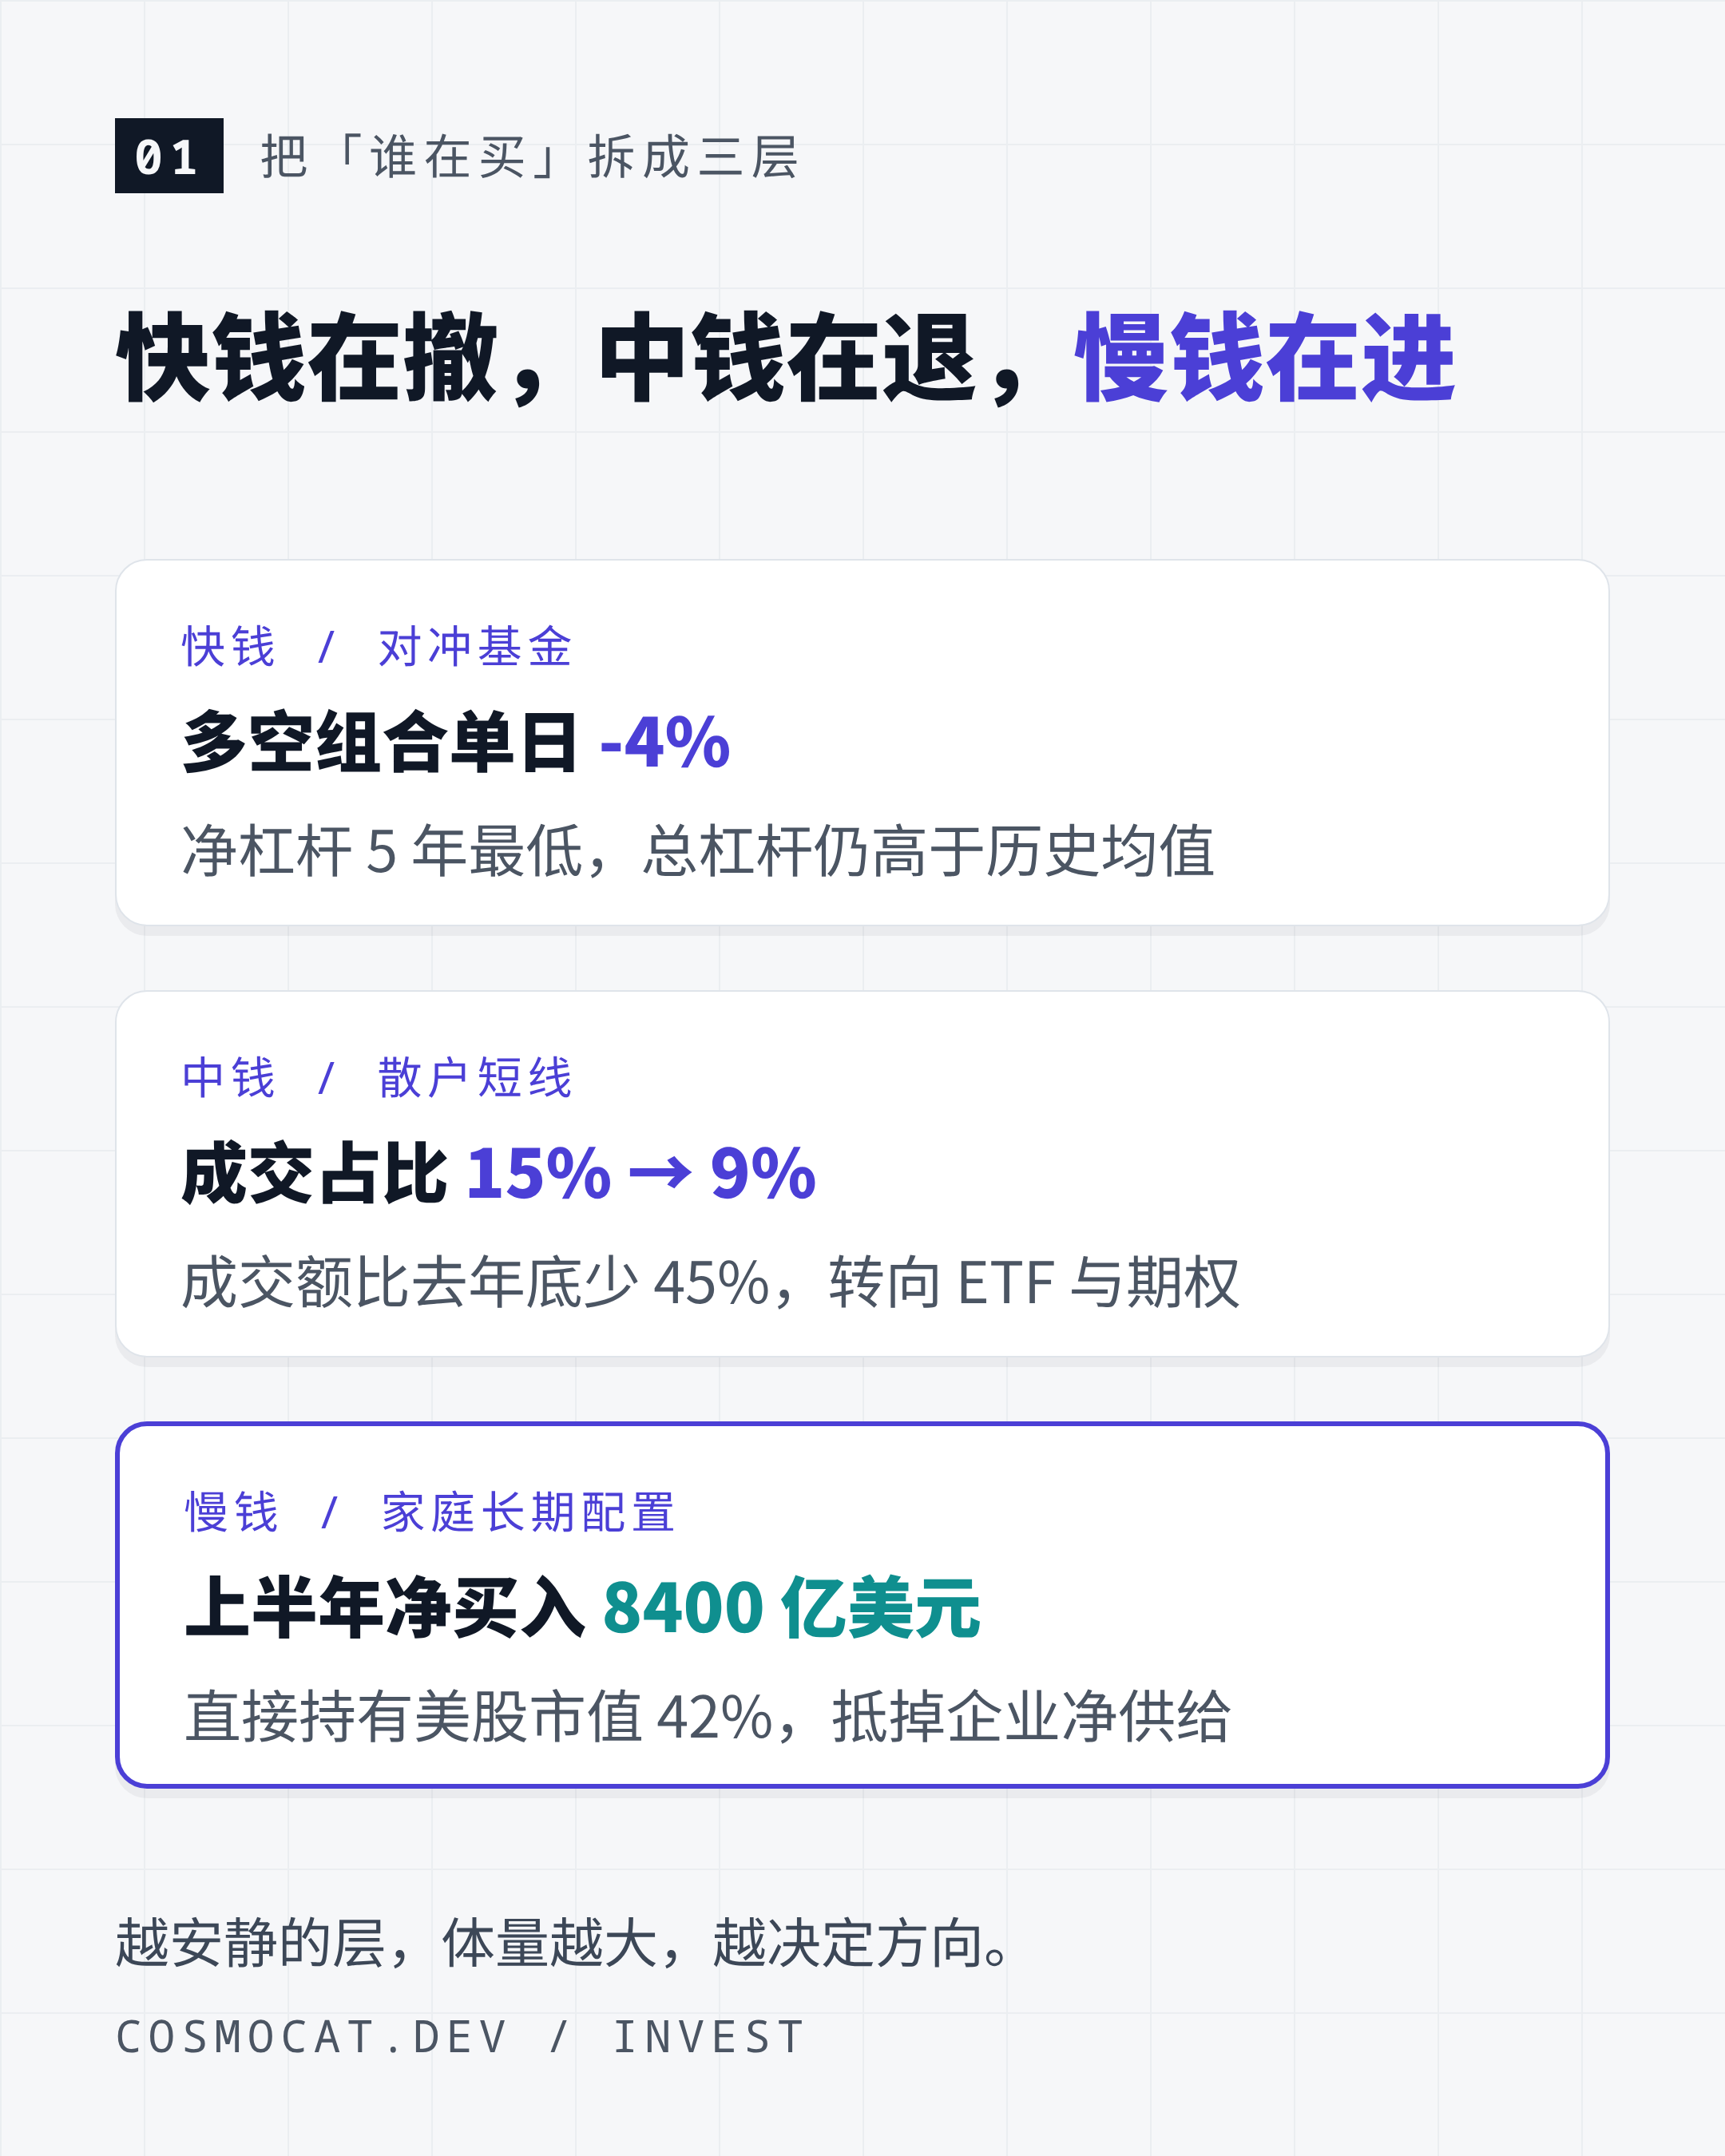
2026 年 10 月这一周,三层资金恰好给出了三个方向的信号:快钱在撤,中钱在退,慢钱还在进。
二、快钱:对冲基金正在急速去杠杆
高盛维护了一个「对冲基金热门多空组合」:买的是对冲基金最爱持有的股票,卖空的是他们最爱做空的股票。这个组合在 10 月 22 日(周四)单日下跌约 4%。按高盛的统计,过去一年里只有两天比它更剧烈:2025 年 1 月的 DeepSeek 冲击日,和 2020 年 3 月的新冠暴跌。
更重要的不是跌幅,而是杠杆的方向。高盛主经纪商(Prime Brokerage)数据显示,对冲基金的总杠杆大幅下降;砍完这两周,基本面对冲基金的净杠杆已接近五年最低,但总杠杆仍高于历史平均水平。
这句话值得拆开:净杠杆低,说明看多的方向收得很干净;总杠杆仍高,说明桌上的筹码并没有真正离场。这是一种「降低方向暴露、保留交易能力」的姿态,不是清仓跑路。
三、中钱:散户不是消失,是换了场地
散户这边的变化更直观。最近两周散户交易略有回暖,但拉长看:
- 成交量比 2025 年底少了约 45%,比 2026 年夏天少了约 20%;
- 散户交易占美股总成交的比例,从 2025 年底的 15% 降到 9%,接近 2020 年以来最低。
这跟很多人的印象相反——大家总觉得美国散户越来越疯狂。但数据说的是:他们只是不在股票里疯狂了。
钱去了哪儿?高盛点了三个去处:杠杆 ETF(跟踪指数、放大两三倍波动,散户在其中的成交占比约为普通 ETF 的两倍)、期权(一年内成交量接近翻倍)、以及预测市场(用真钱押注事件是否发生)。预测市场的月成交额,从一年前约 50 亿美元涨到 2026 年 9 月的约 780 亿美元。
换句话说,投机需求没有消失,只是换了载体。高盛也承认,这三块加起来相比散户在股票上的成交仍然偏小,解释不了全部——真正的答案是两个宏观变量:消费者信心和实际收入。
四、慢钱:美国家庭上半年买了 8400 亿美元
现在看最底层,也是体量最大的一层。
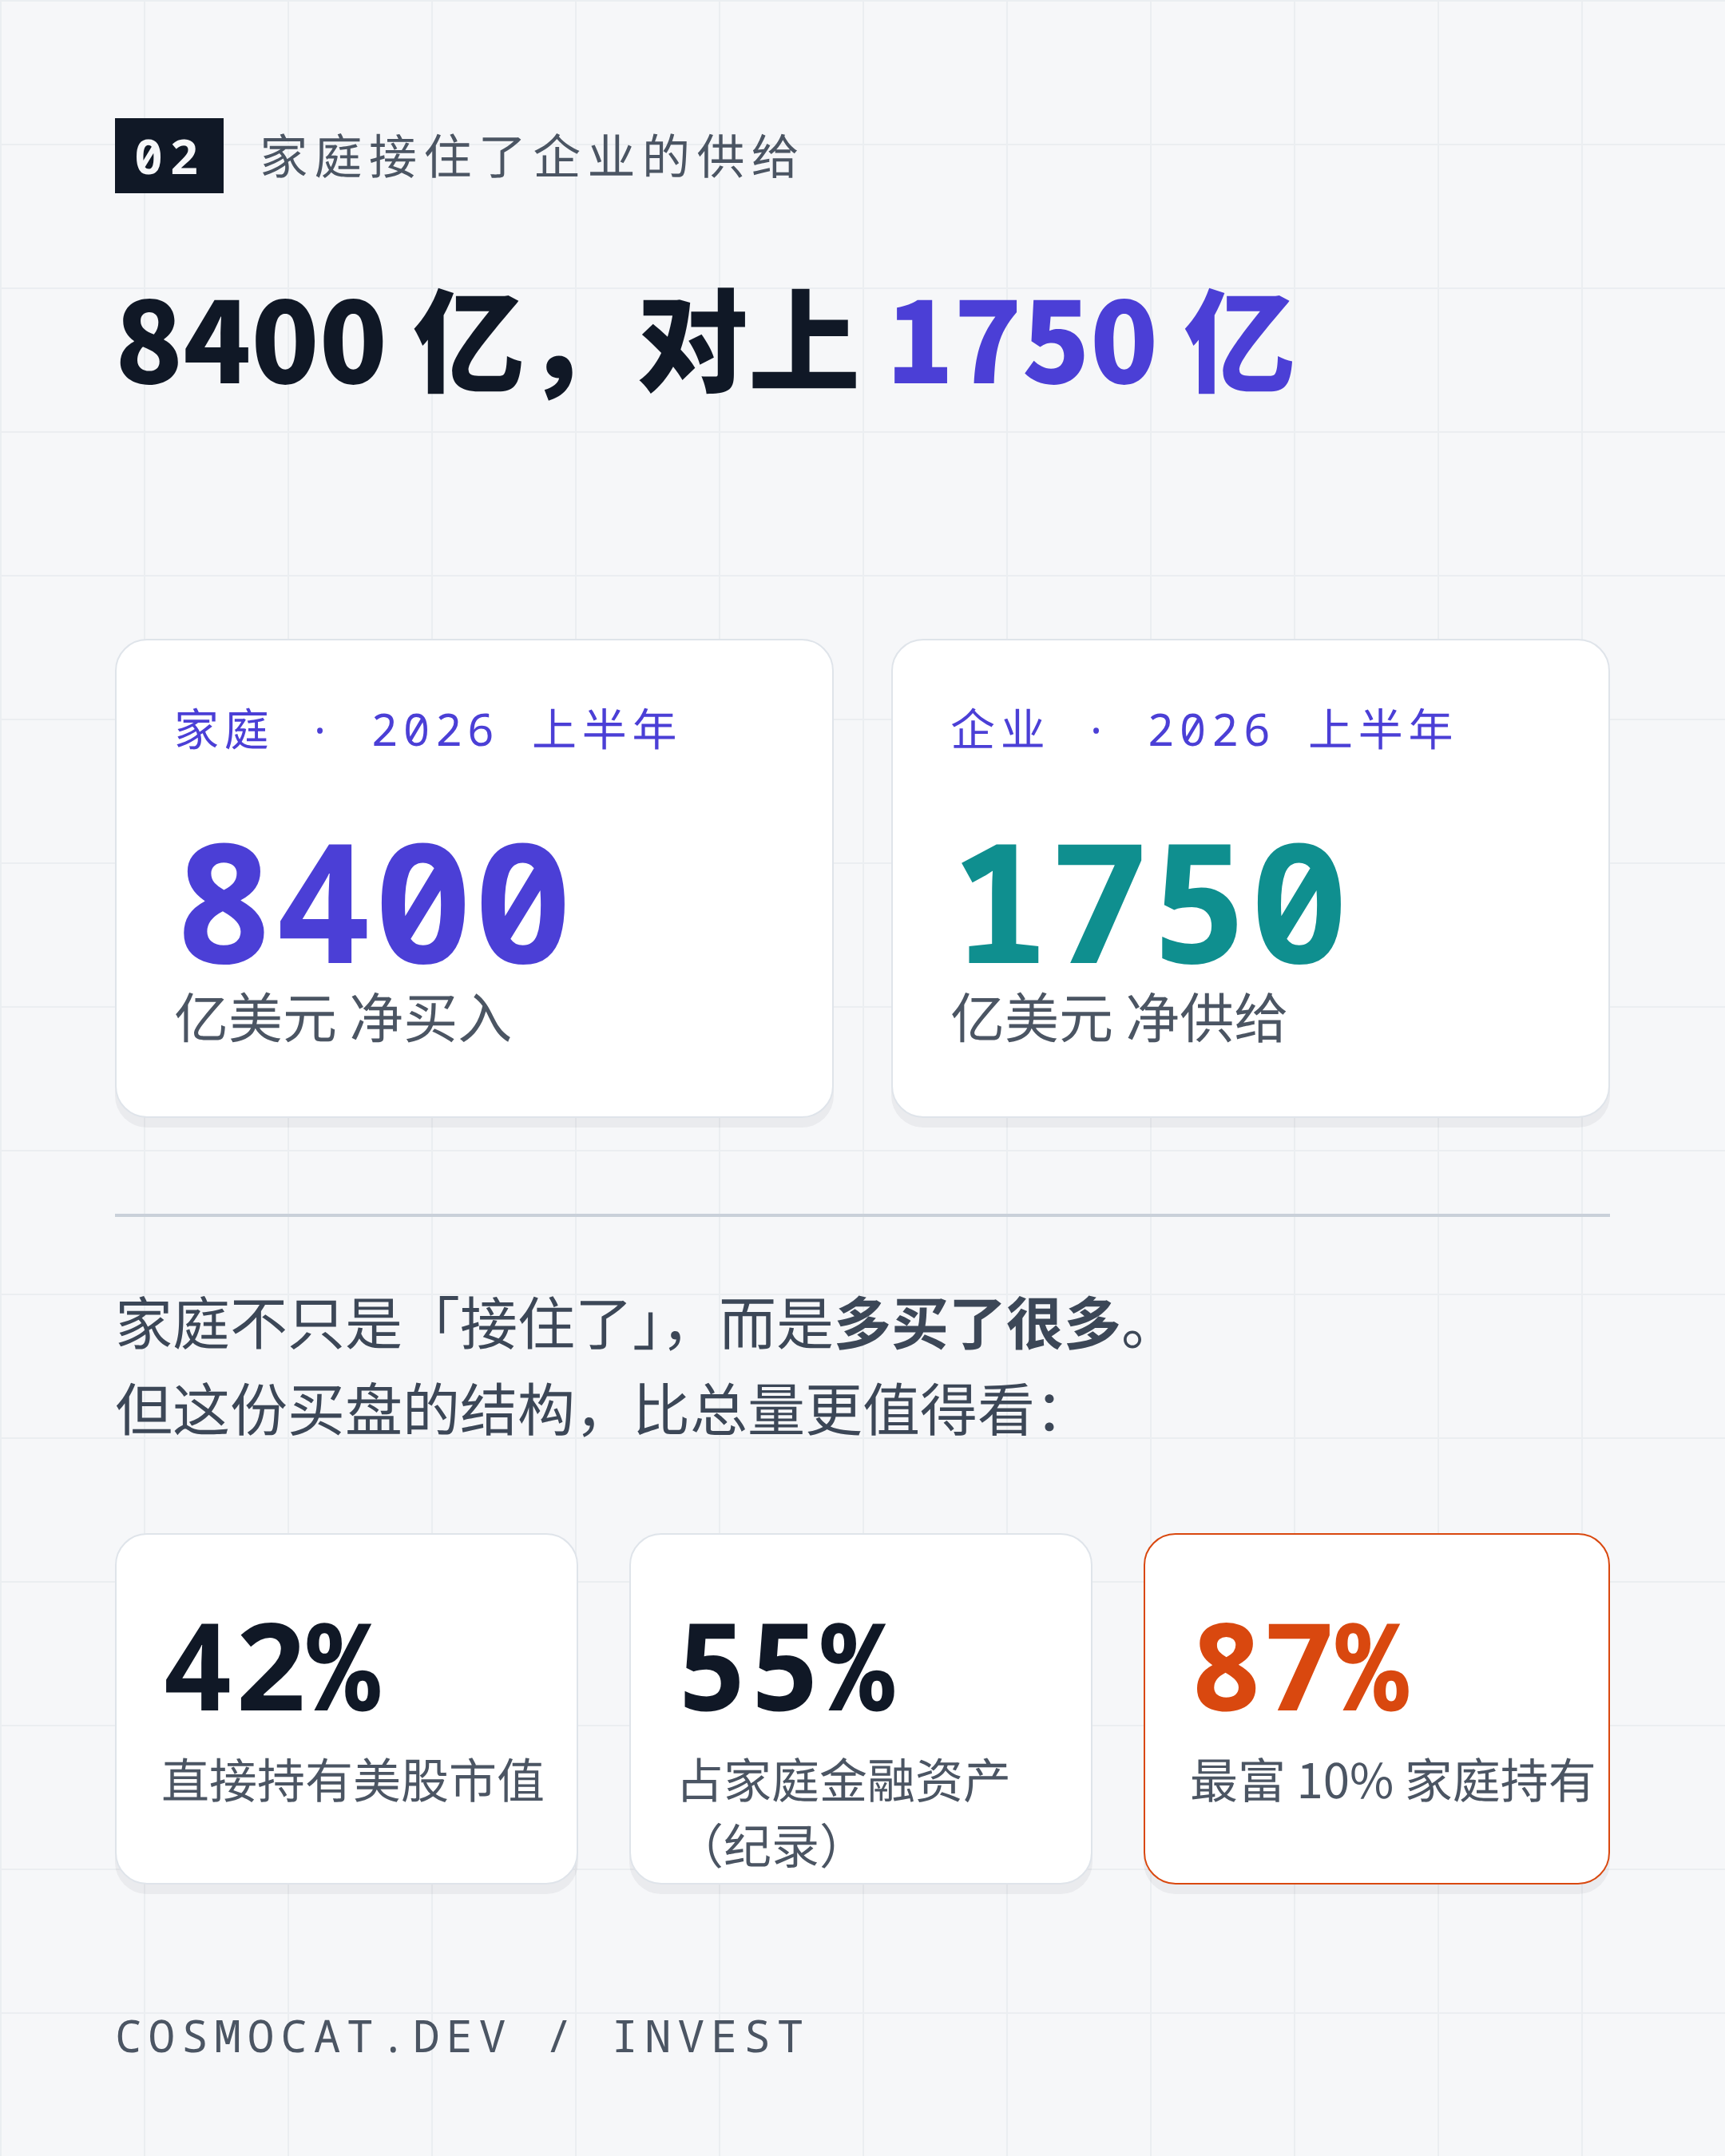
按美联储数据,2026 年上半年美国家庭净买入约 8400 亿美元美股;同期美国上市与非上市企业的股票净供给约 1750 亿美元。也就是说,家庭的买盘不仅接住了企业卖出来的股票,还多买了很多。
体量上,家庭是美股最大的持有人:直接持有约 42% 的美股市值;如果把退休账户、共同基金和 ETF 的间接持有算上,家庭控制着美股的一半以上。家庭持有的股票资产总额约 65 万亿美元,其中直接持有约 41 万亿美元。
但「家庭在买」这个说法容易误导。真正在券商账户里自己操作的那部分股票,大约 12 万亿美元,只占家庭股票资产的 18%。剩下的大头,是通过退休账户和基金自动买入的。
这就是「慢钱」的真相:它不是一群更理性的人,而是一套自动扣款、默认投资、长期不卖的机制。美国的 401(k) 计划里,股票配置比例长期上行;1995 年 401(k) 只占美国退休资产的 13%,现在约 21%。年轻人的配置更激进——二十多岁人群平均约九成资产放在股票里。
五、供给端:2027 年才是真正的考验
家庭买盘之所以关键,是因为供给端正在变多。
高盛预计,算上 IPO 后的锁定期解禁,2027 年美股的净供给将是 2000 年以来最多的一年。锁定期指的是新股上市后,老股东要等一段时间才能卖;解禁期一到,一批股票会集中变成可流通供给。
同时,2026 年已有几家大公司上市,给富裕家庭「变」出了不少可以随时动用的钱。UP 主的理解是:创始人、早期股东把股票变成现金后,一部分又会回到股市里——这在下几个季度是顺风。
于是整条逻辑闭环了:企业卖股票 → 家庭买股票 → 家庭的买入能力取决于财富、就业和利率。任何一环松动,「谁来接」的答案就要改写。
六、插曲科普:什么是「非农」?
讲到这里,就必须解释一个词——非农。因为后面要说的验证指标里,它是普通人最容易查到、也最容易读错的一个。
非农,全称「非农就业数据」(Nonfarm Payrolls),是美国劳工统计局(BLS)每月发布的就业报告里最核心的一个数字:上个月美国非农业部门新增了多少个就业岗位。
为什么叫「非农」?因为统计时把农业部门排除在外。农业就业受季节、天气影响太大,月度波动没有信息量,所以这份报告只统计非农部门。要注意的是,它包含政府雇员,但不含农场工人、私人家政服务人员、无偿志愿者等。
它每月发布一次,通常在每月第一个周五,美东时间上午 8:30(对应北京时间 20:30,夏令时 21:30)。数据来自两项独立调查:
- 机构调查(Establishment Survey):问企业。覆盖约十几万家企业和政府机构,产出「新增非农就业人数」「平均时薪」「平均每周工时」。
- 家庭调查(Household Survey):问家庭。产出「失业率」「劳动参与率」。
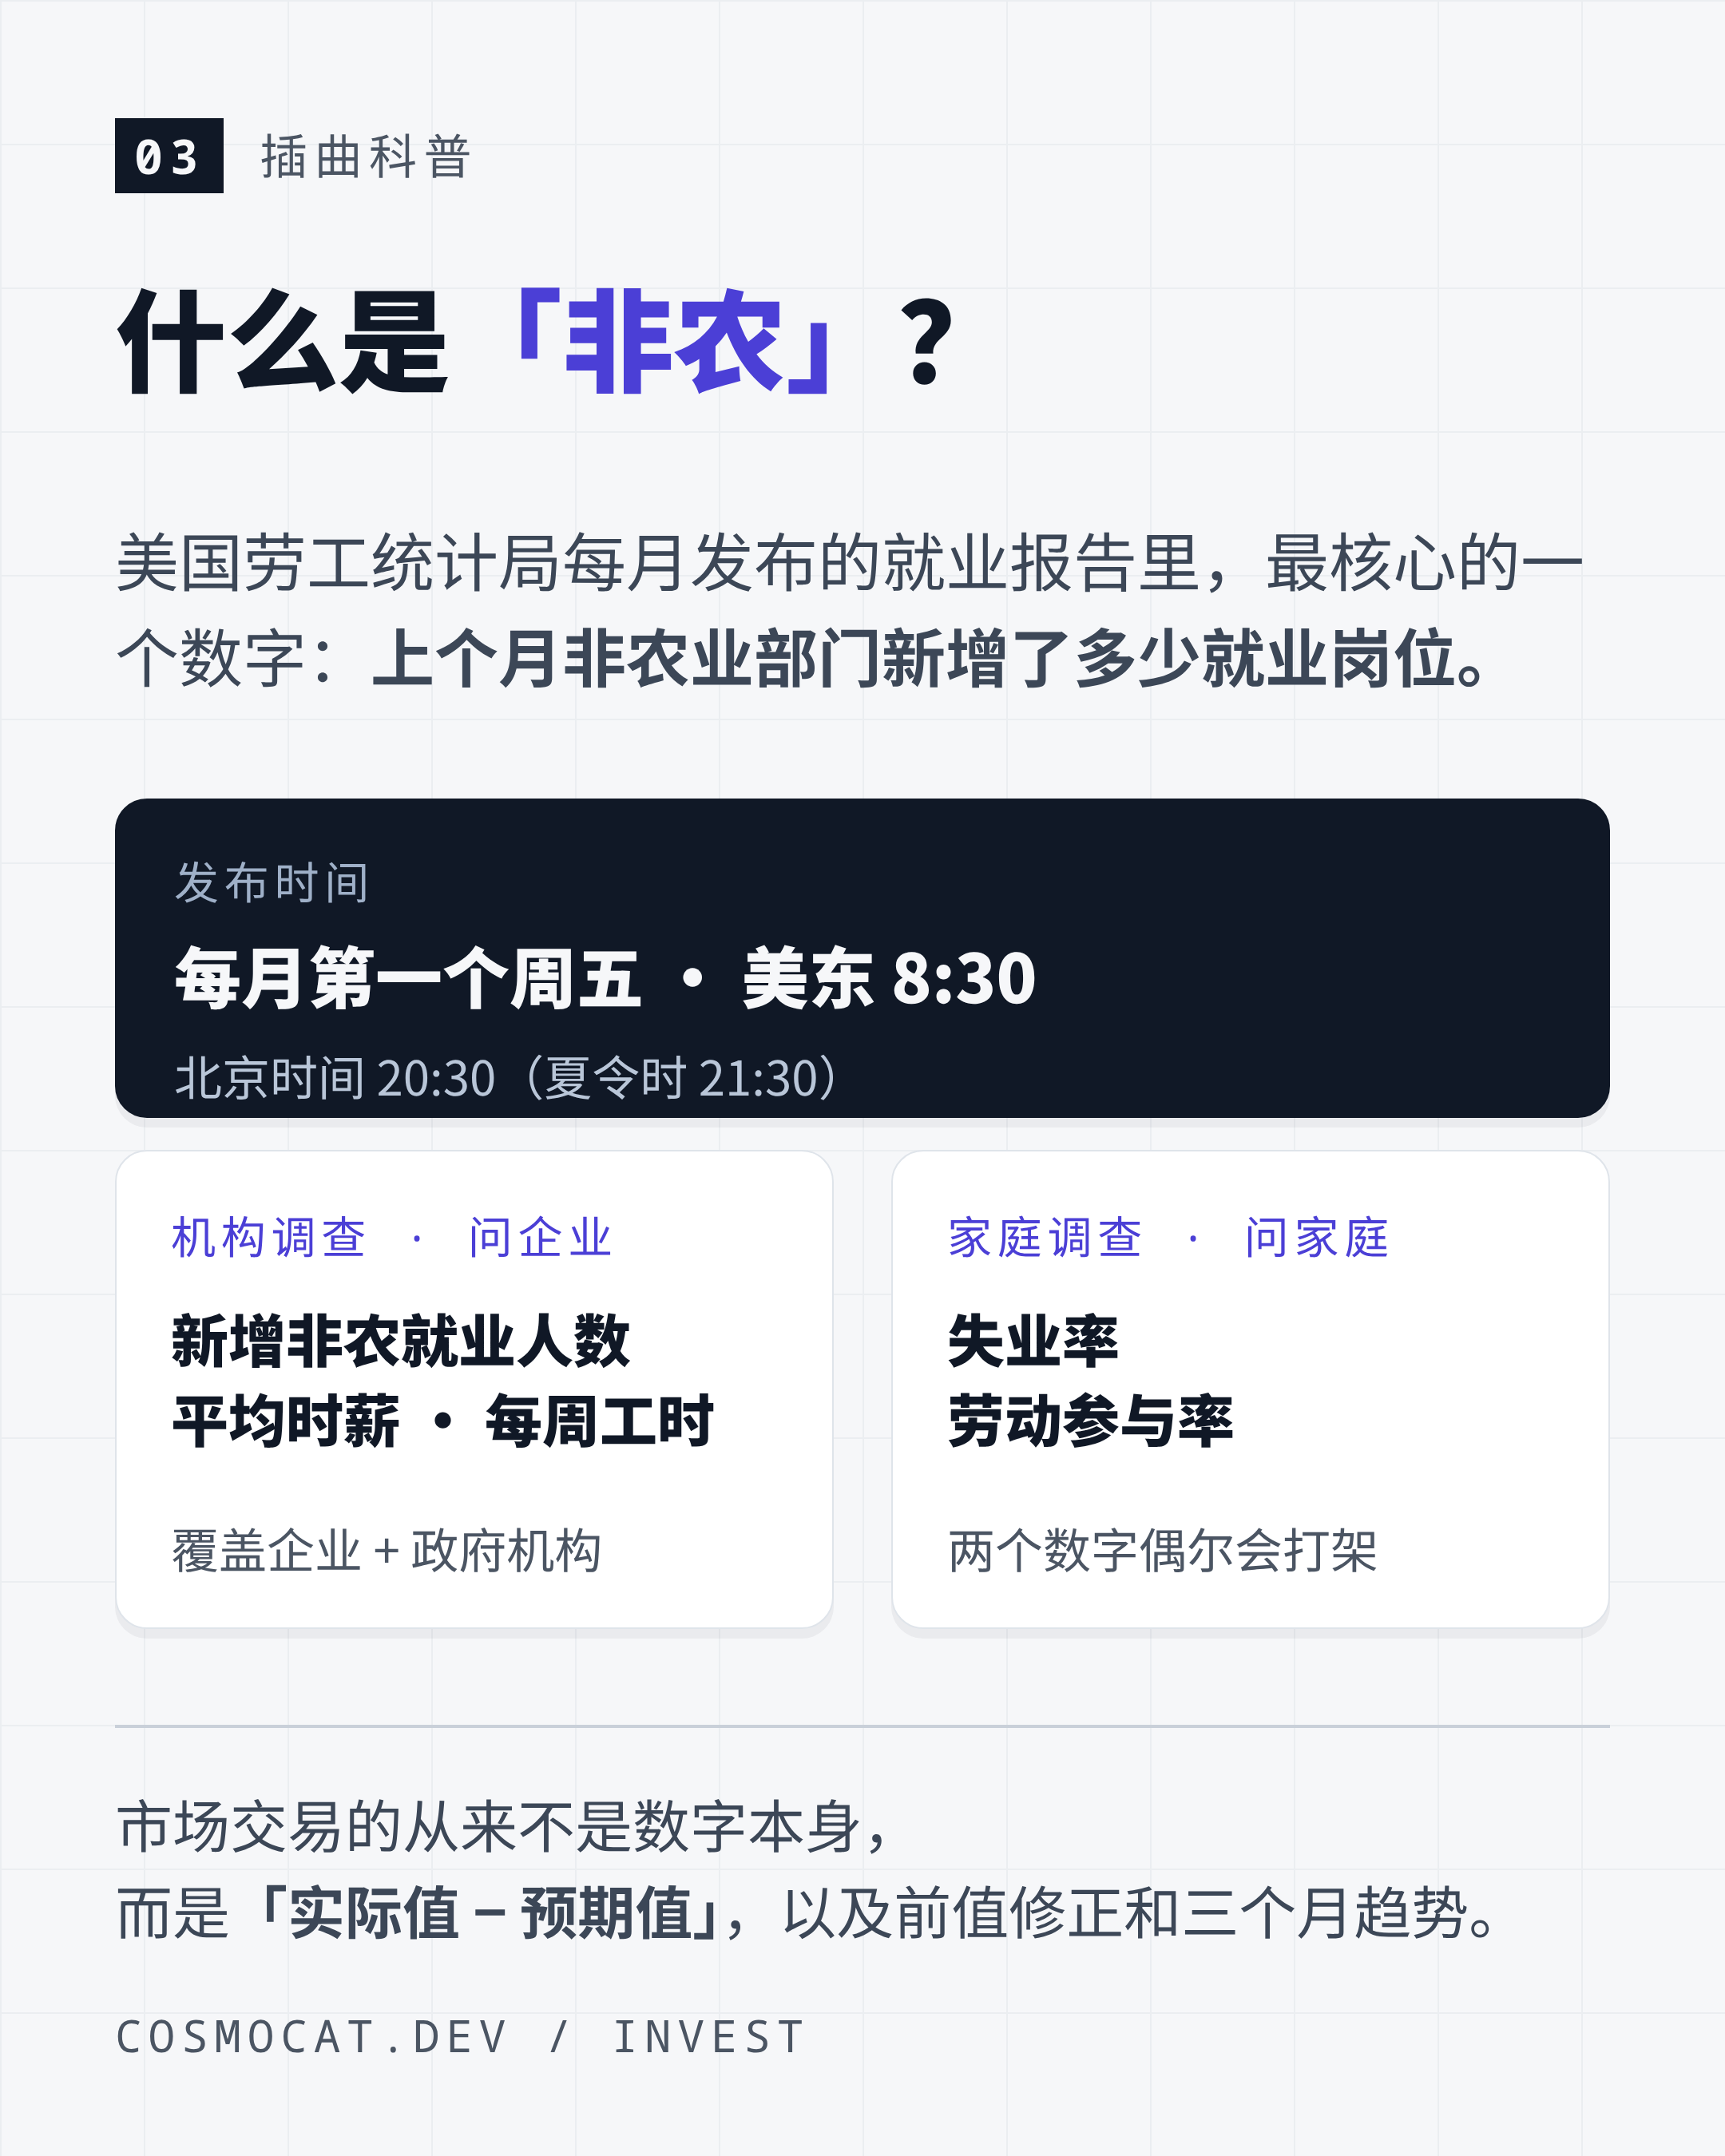
所以「非农报告」其实是一组数字,不是单个数字。市场最爱引用的有两个:新增非农就业人数,和失业率。这两者来自不同调查,偶尔会打架——新增就业很强、失业率却上升,这种情况并不罕见,通常意味着两份调查的口径或样本出现了分歧。
为什么它重要? 因为美联储的两个使命里,一个是物价稳定,另一个就是充分就业。就业强,意味着经济不需要降息刺激,甚至可能要维持高利率;就业弱,意味着衰退风险上升。而利率的方向,直接决定股票估值和家庭买股的意愿。
但这里有个反直觉的地方:非农不是「好就涨、坏就跌」,而是「相对预期」。 市场提前几天就有共识预期,真正搅动价格的是「实际值减去预期值」。而且要看三件事:前值有没有被大幅修正、失业率和薪资增速是否同向、以及三个月趋势而不是单月噪音。
回到这条链条:如果失业率连续几个月上行,家庭的收入和信心会先受损,慢钱买盘就会减弱——那时「家庭接得住」的判断就要打问号。这就是非农在这篇报告里的位置:它不是买盘本身,而是买盘的上游开关。
七、慢钱不是保险:三个必须知道的裂缝
家庭的买盘看起来很稳,但高盛自己点出了三处裂缝。
第一,集中度。 最富的 10% 家庭,持有全部家庭股票资产的 87%;最顶端的 1%,约占 47%;底层 50% 的家庭只占约 1%。所以「家庭买盘」实质上是「富裕家庭买盘」,看的是这一小批人的决策。
第二,顺周期性。 这批人的财富和股市本身绑在一起。股市跌,他们的财富缩水,买盘会跟着变弱——这不是托底,而是负反馈。
第三,配置比例已经很高。 股票占美国家庭金融资产的比例达到 55%,创历史新高。这个比例跟股市估值高度同步:家庭越愿意拿股票,股市就越贵;反过来,一旦利率上行或 AI 冲击就业,这个比例就有回落的压力。
高盛把改变这个比例的两个变量说得很直白:利率怎么走,以及 AI 会带来多大的就业冲击。 前者决定「愿不愿意买」,后者决定「有没有钱买」。
八、三个可以自己验证的指标
卖方报告最怕的是「听完很对,半年后不知道对不对」。所以高盛这份报告值得学的地方,是它给了可验证的锚点。顺着这篇的框架,我会盯三个数:
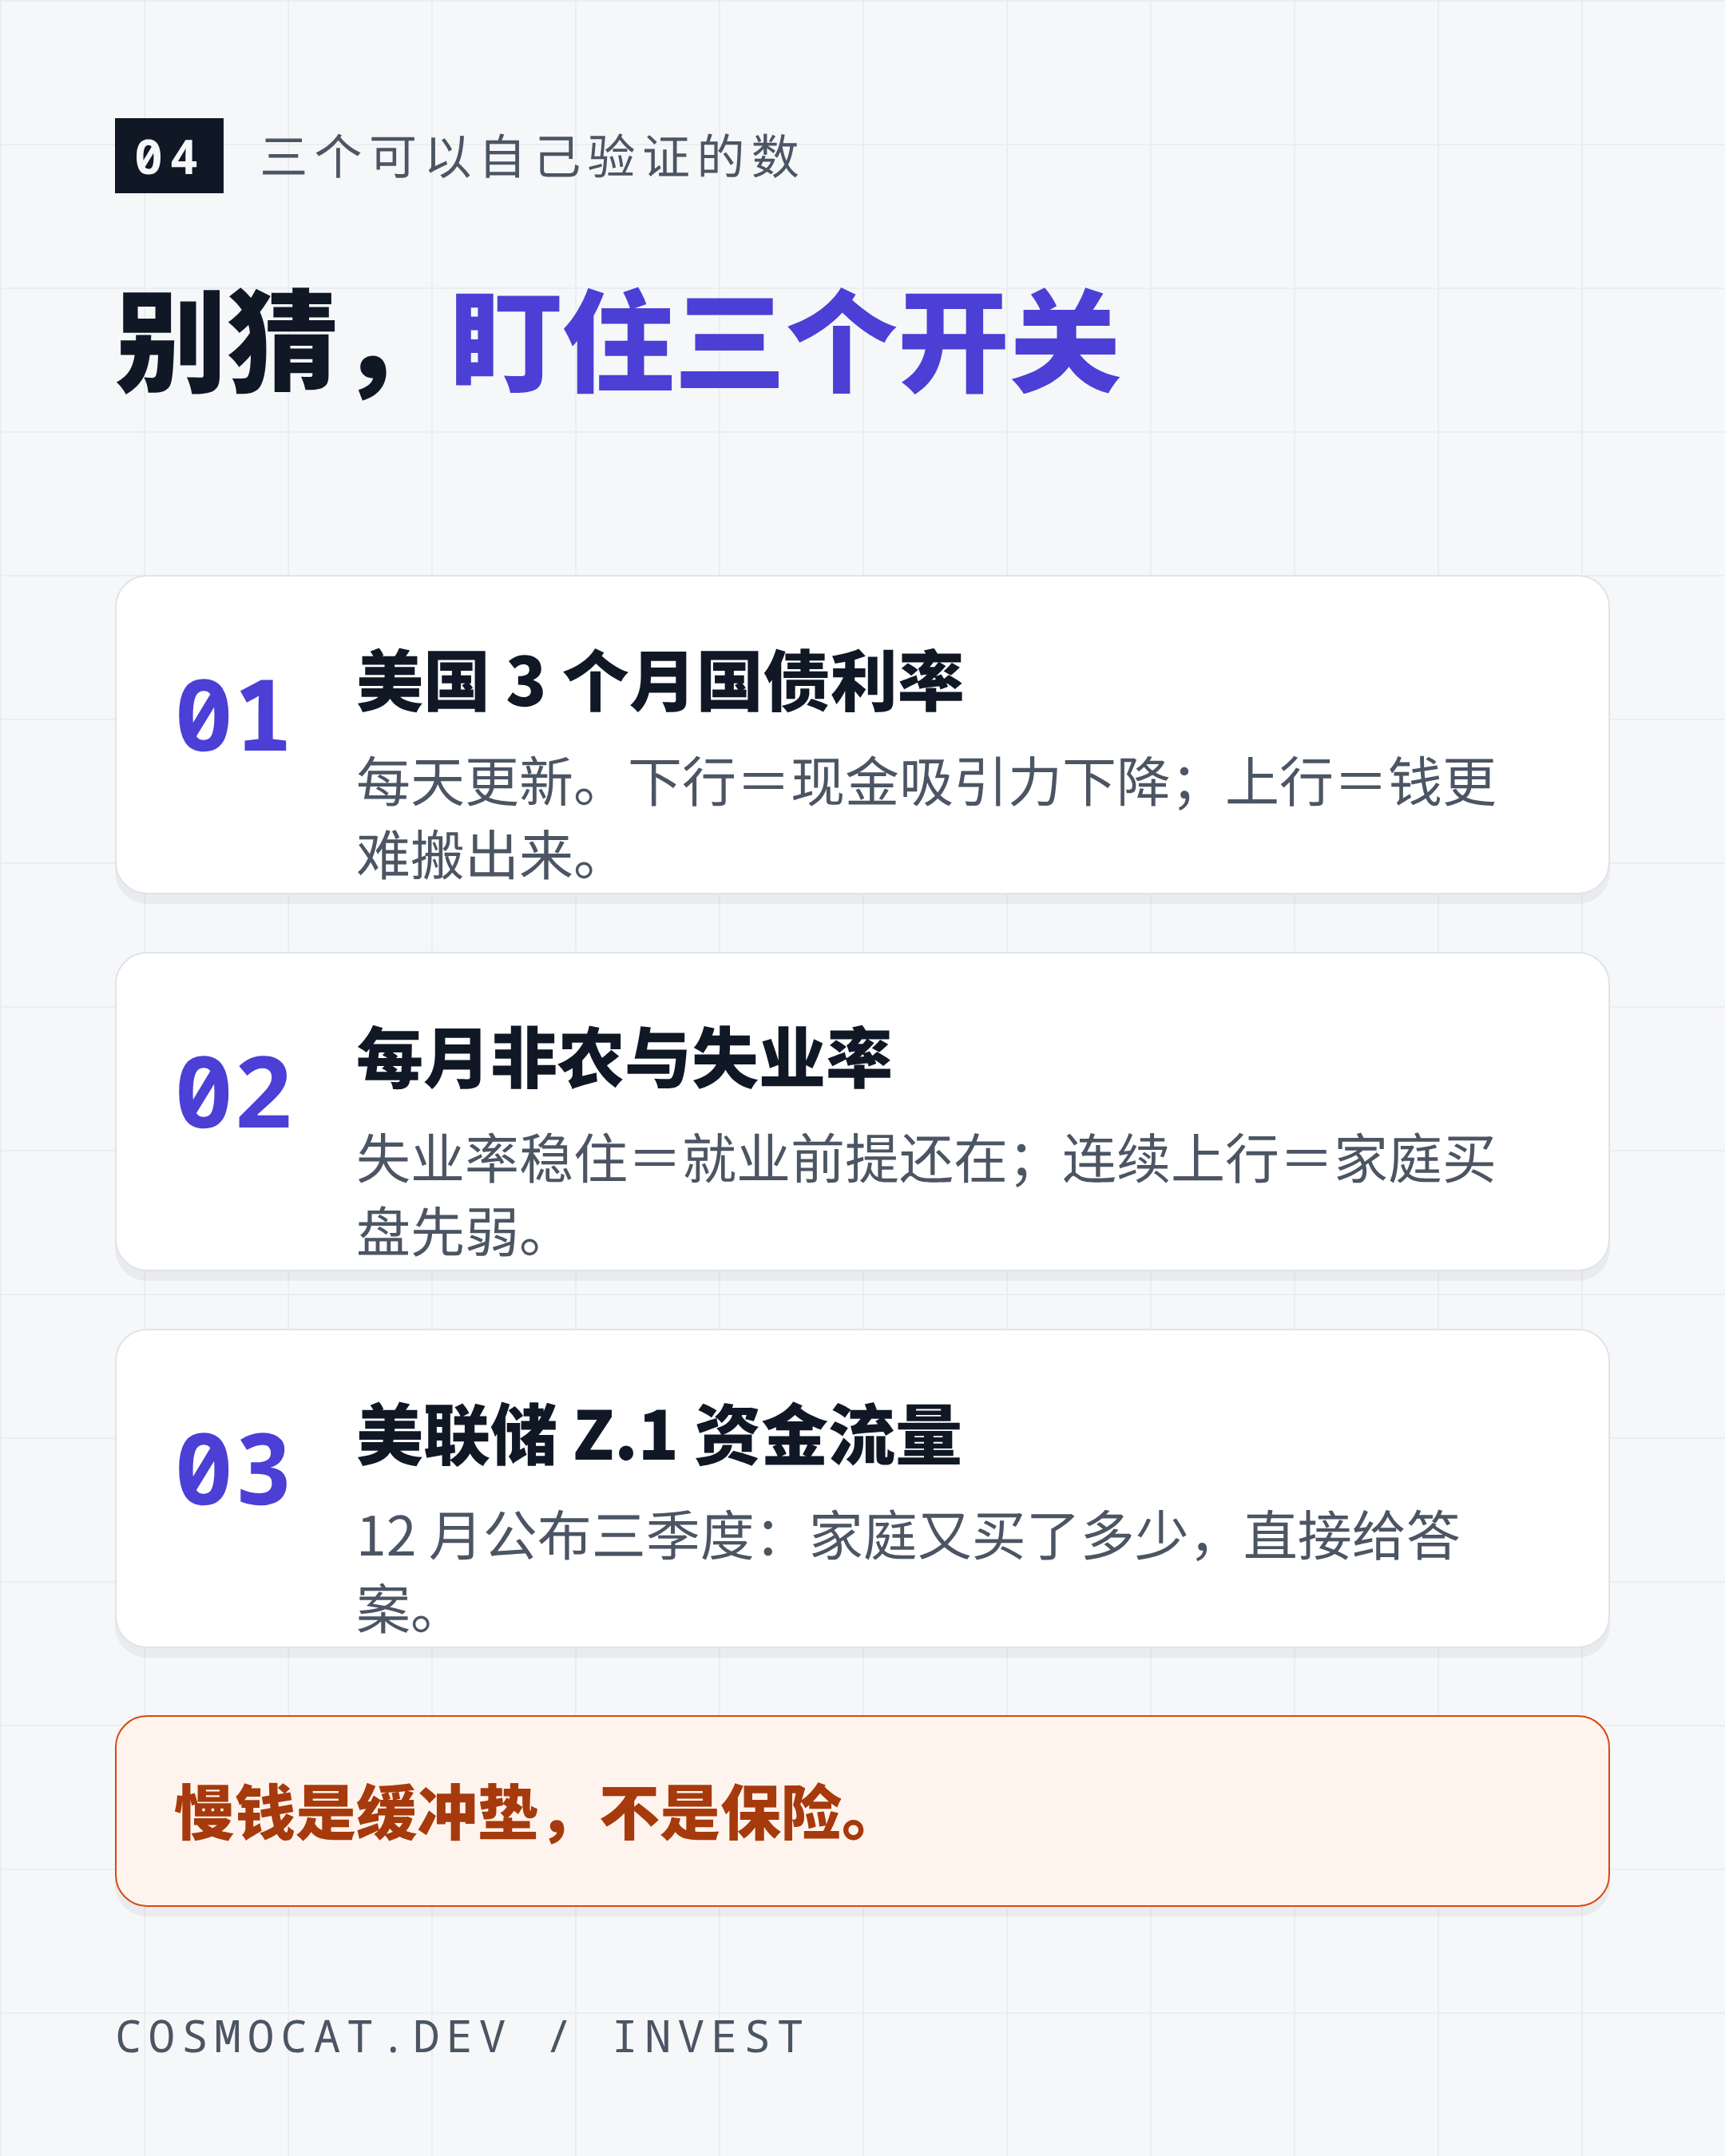
- 美国 3 个月国债利率(每个交易日更新)。它代表现金的替代收益。若如高盛基准情形那样小幅下行,现金吸引力下降,家庭更愿意买股票;若持续上行,钱更难从银行搬出来。
- 每月第一个周五的非农与失业率。失业率稳住,「就业稳」的前提就还在;若连续几个月上行,家庭买股票的劲头多半先弱下来。
- 美联储的三季度资金流量数据(Z.1),通常在 12 月公布。它直接告诉你:这一季家庭又买了多少股票。若还能保持上半年那种速度,「退一步、进两步」的说法就站得住;若明显缩量,接盘的那一层也在松动。
三个指标不需要天天看,但它们能把「感觉」换成「证据」。
九、照回 A 股:该看的是慢钱通道,不是每日成交额
这套框架最有价值的地方,是它可以平移。
A 股每天的热闹,常常被当成市场好不好的信号。但美国这份报告说明:短线交易的热闹,和长期配置的钱,是两回事。 散户成交少了四成多,家庭照样在大笔买入。
我们这边这几年也一直在讨论「居民存款能不能搬一部分进股市」。美国家庭的钱之所以能稳定进来,靠的不是投资者更理性,而是三样东西:退休账户的自动扣款机制、默认的投资选项、以及稳定的就业和收入。
所以判断 A 股的长期买盘,与其盯每天的成交额,不如看慢钱通道有没有变宽:个人养老金账户的缴存与投资比例、公募定投的规模、权益类资产在居民金融资产中的占比。这些数字不刺激,但它们才是「谁来接」的答案。
写在最后
回到开头的问题:对冲基金在砍,散户在退,美股谁来接?
高盛的答案是美国家庭。但这个答案有两个限定条件:这笔钱集中在少数富裕家庭手里,而且和股市涨跌绑在一起。 它是一层缓冲垫,不是保险。
对普通人来说,这篇报告最值得带走的不是「美股还能涨」的结论,而是一种看法:先问「谁在买、为什么买、什么情况下不买」,再谈价格。 而在这条链条上,非农就是那个每月一次、不用付费、却能提前暴露变化的上游读数。
来源与说明:本文数据与观点整理自高盛 2026 年 10 月 23 日发布的 US Weekly Kickstart《One Step Back from the Retail Trader, Two Steps Forward from Household Equity Demand》(作者 Ben Snider 等),并交叉核对了美联储资金流量数据、美国劳工统计局(BLS)就业报告的公开口径,以及 Yahoo Finance、Seeking Alpha 等媒体对同一份报告的转述。文中「对冲基金多空组合单日 -4%」「净杠杆接近五年最低」属高盛自建指标,无法外部独立复核,已在正文中标注来源。非农数据的定义与发布流程来自 BLS 公开说明。
本文为学习笔记,不构成投资建议,也不构成任何买卖推荐。市场有风险,独立判断,自行承担盈亏。