PE 处在 5 年 0.0% 分位,为什么还不算便宜?——金诚信估值拆解
先看一个看起来「不该存在」的组合。
2026 年 11 月 9 日,金诚信(603979.SH)收 55.38 元,总市值约 345.6 亿元,PE(TTM) 约 11.3 倍。按研究时点(11 月 2 日)的估值面板,它的 PE 处在过去 5 年的 0.0% 分位,PS 处在 1.1% 分位。
同一份三季报里,营收同比增长约 20%,归母净利增长约 42%,加权 ROE 20.66%,扣非/归母 99.2%,经营现金流是归母净利的 107%。
低估值、高 ROE、高增长、真现金——四个条件同时成立,市场却只给 11 倍 PE。这到底是「错杀」,还是「定价」?
这篇文章不打算给一个「买或不买」的答案。我想做的是把估值拆开:同一家公司,用三把不同的尺子去量,看看它们各自给出什么数,以及为什么最后的中枢不是 75 元,而是 67.5 元。
一、先看四个数:增长是真的,现金也是真的
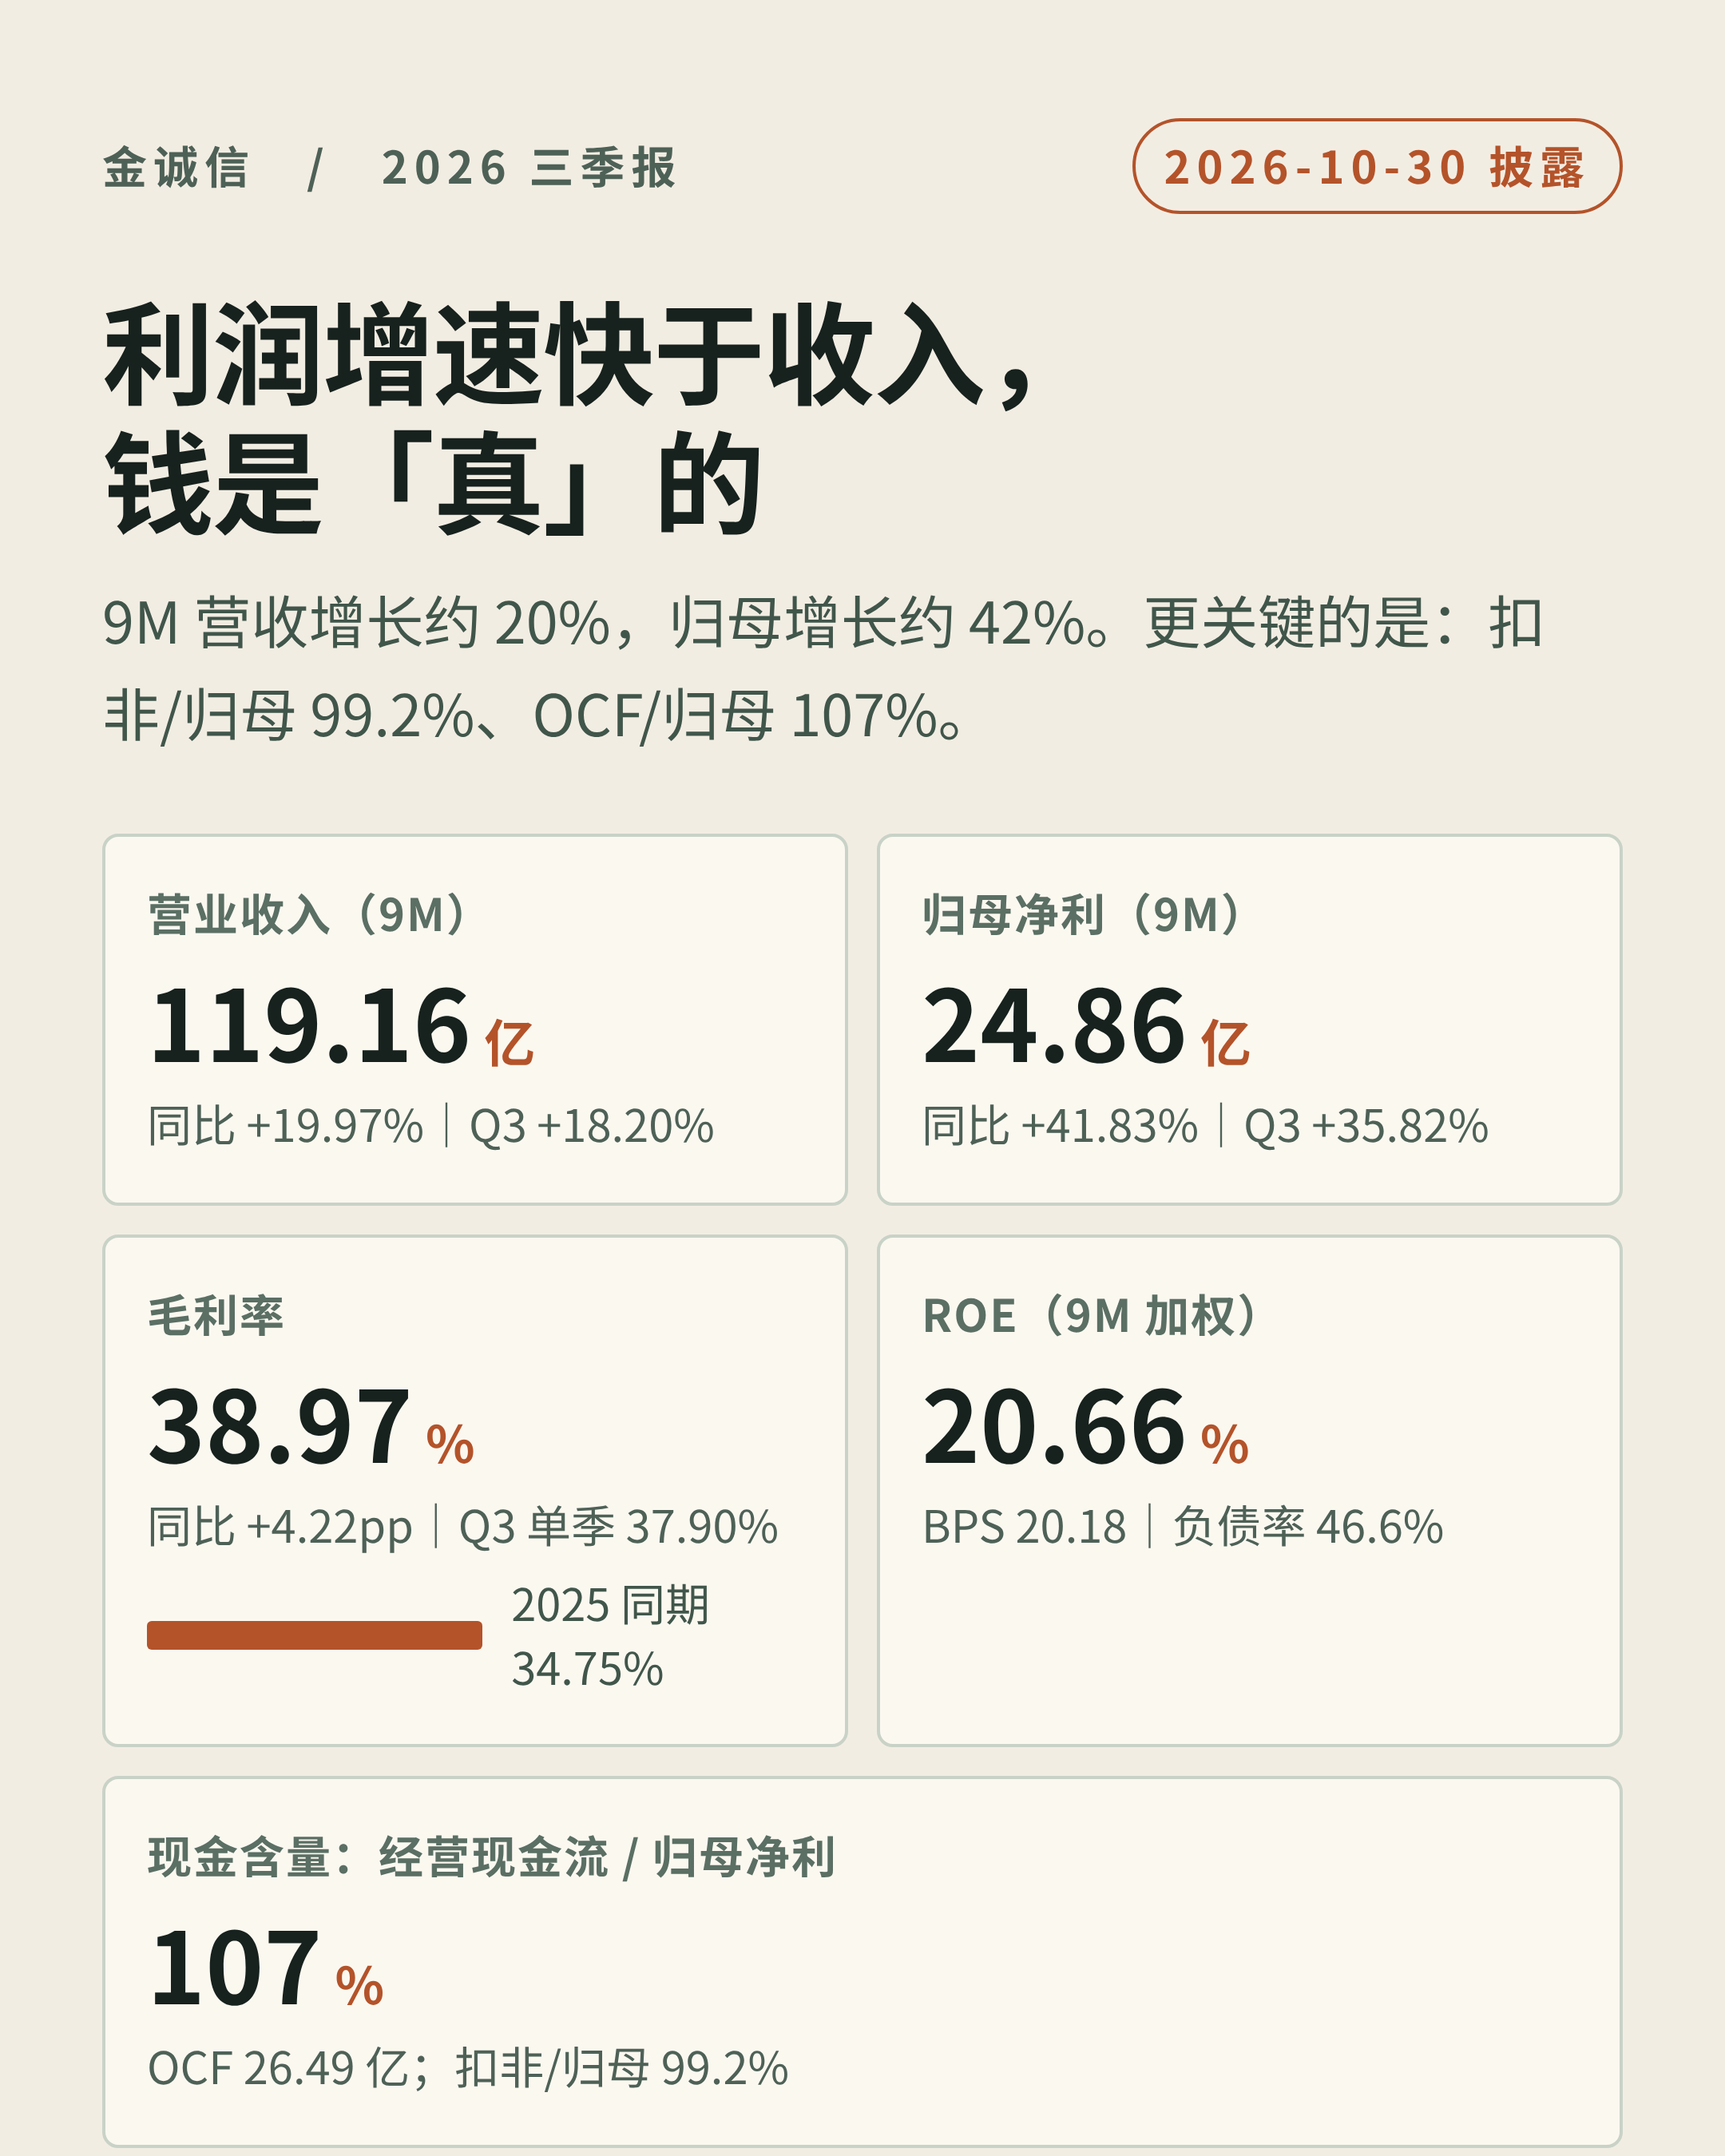
先把三季报放在桌上。以下均为 2026 年 9 月 30 日止的 9 个月数据,2026-10-30 披露。
| 项目 | 2026 9M | 2025 9M | 同比 |
|---|---|---|---|
| 营业收入 | 119.16 亿元 | 99.32 亿元 | +19.97% |
| 毛利率 | 38.97% | 34.75% | +4.22pp |
| 归母净利 | 24.86 亿元 | 17.52 亿元 | +41.83% |
| 扣非归母 | 24.66 亿元 | 17.40 亿元 | +41.69% |
| 经营现金流(OCF) | 26.49 亿元 | — | OCF/归母 107% |
| 加权 ROE | 20.66% | — | 高位 |
| 资产负债率 | 46.6% | — | 可控 |
单季拆开:2026Q3 营收 42.75 亿元(同比 +18.20%),归母 8.72 亿元(同比 +35.82%),毛利率 37.90%(同比 +2.48pp)。
这四组数里,真正重要的不是「增长快」,而是增长的结构和现金含量:
- 利润增速快于收入。营收 +20%,归母 +42%,说明利润率在抬升。毛利率从 34.75% 提到 38.97%,不是靠降费用挤出来的,是业务结构变了。
- 扣非/归母 99.2%。这意味着净利润几乎全部来自主营业务,不靠政府补助、投资收益或公允价值变动。
- OCF/归母 107%。利润能变成现金,不是躺在应收账款和存货里。
- ROE 20.66%。在重资产、项目制的矿建行业,这个水平不低。
所以第一层结论是:这不是一张「会计利润」的报表,是一张「现金利润」的报表。 这也是它值得被认真估值的前提。
但报表只回答「过去赚了多少」,不回答「未来能赚多少」。要回答后者,得先知道它靠什么赚钱。
二、它到底靠什么赚钱:矿建服务是底盘,自有铜矿是弹性
金诚信的主业可以拆成两块。
第一块是矿山工程建设与采矿运营服务,通俗说就是「替矿企挖矿」:地下矿建、采掘、充填、提升、通风、排水。这块业务的特点是项目周期长、客户黏性高、现金流稳,但本质是服务业,赚的是工程和运营的钱,估值天花板不高。
第二块是自有矿山,主要是刚果(金)的 Lonshi、Dikulushi 等铜矿。这块业务的特点是:前期资本开支大、爬坡期长、价格弹性大。铜价每涨一段,自有矿的利润会放大;铜价一回落,利润也会反向收缩。
把两块放在一起看,就能解释三季报的毛利率变化:矿建服务提供稳定的收入底盘,自有铜矿放量把毛利率从 34.75% 拉到 38.97%。利润弹性来自铜,不是来自工程订单。
这也直接决定了估值的难点:如果只看矿建服务,它应该拿一个工程服务公司的 PE;如果只看自有矿,它应该拿一个资源股的 PE,而且要在铜价高位时打折。市场给 11 倍 PE,本质上是在说:「我按周期股给你估值,不按成长股给你估值。」
分红数据也能侧面印证这一点。FY25 每 10 股派 6.6 元(0.66 元/股),按 55.38 元算,股息率约 1.19%,派息率约 18%。钱没有被大量分掉,而是继续投矿山——这意味着未来的利润弹性还在,但也意味着自由现金流不会像高分红股那样稳定。
三、第一把尺子:相对估值给 75 元
第一把尺子是最常用的 PE 法。
研究时点的估值面板显示:PE(TTM) 11.59 倍,处于 5 年 0.0% 分位;历史 PE 中位数 23.5 倍,10% 分位 16.4 倍。PS 2.24 倍,处于 1.1% 分位;PB 2.83 倍,处于 31.1% 分位。
如果机械地按历史中位数 23.5 倍给,现价看起来「便宜得离谱」。但这里有一个陷阱:历史中位数包含了 2021 年那轮周期高点的估值。 用含泡沫顶的中位数去给一家资源型公司定价,等于默认「这次也能回到上一轮的估值水平」。
所以我用的不是中位数,而是一个更保守的倍数:11.4 倍 FY27。
- 2027E EPS 6.60 元(11 家机构一致预期)
- 11.4 × 6.60 = 75.00 元
- 11.4 倍低于 5 年 PE 的 10% 分位(16.4 倍),也低于卖方目标价下沿(76.21 元)
为什么敢用这么低的倍数?因为这家公司的利润弹性来自铜价,而铜价是不可预测的。给周期股估值,宁可在倍数上保守,也不要在 EPS 上乐观。
按 11.4 倍 FY27 算出来的 75 元,是「第一把尺子」的结果。
四、第二把尺子:剩余收益只给 46.6–50.5 元
第二把尺子是剩余收益模型(RI)。它不看 PE,看的是「公司用股东的钱能赚出多少超额回报」。
参数如下:
- BPS(每股净资产)20.18 元
- 可持续 ROE 取 18%(低于当前 20.66%,为铜价回落留缓冲)
- 永续增长 g 取 3%
- 股权成本 COE 取 9.0%–9.5%
按 RI 公式,合理 PB = (ROE − g) / (COE − g):
- COE 9.5% → 合理 PB 2.31 → 46.6 元
- COE 9.0% → 合理 PB 2.50 → 50.5 元
而现价对应的 PB 约 2.74 倍(55.38 元 / BPS 20.18 元)。换句话说,市场当前给的 PB,反解出来的隐含 ROE 大约是 21%(按 COE 9.5% 计)——市场并没有把这家公司当成「ROE 要回落」的周期股,反而在按「ROE 能维持在高位」定价。
这就是 RI 给出的结论:从净资产回报的角度看,现价不算便宜,甚至略贵。 但它有一个明显的局限:RI 把矿山寿命、新增产能、爬坡期都按「不增长」处理了,对一家还在扩产的公司,会系统性低估。所以我把它当作下限参考,而不是中枢。
五、第三把尺子:反向 DCF 说市场在假设零增长
第三把尺子是反向 DCF:不问「公司值多少」,而问「当前价格隐含了什么假设」。
按 PE 11.3 倍、折现率 10% 反推,市场隐含的永续增速大约是 1.4%;按 9% 反推,大约是 0.4%。
对照一下一致预期:2026E EPS 5.55 元(同比 +48%)、2027E 6.60 元(同比 +19%)、2028E 7.83 元(同比 +19%)。也就是说,市场当前的价格,几乎是在按「铜价回落 + 零增长」定价。
这就是三把尺子最有趣的地方:
- PE 法说 75 元;
- RI 说 46.6–50.5 元;
- 反向 DCF 说「市场已经假设零增长」。
三个结果不在一个点上,但它们共同描述了同一件事:这家公司的估值分歧,不在「现在赚不赚钱」,而在「铜价能不能维持」。
六、三把尺子合起来:区间与中枢
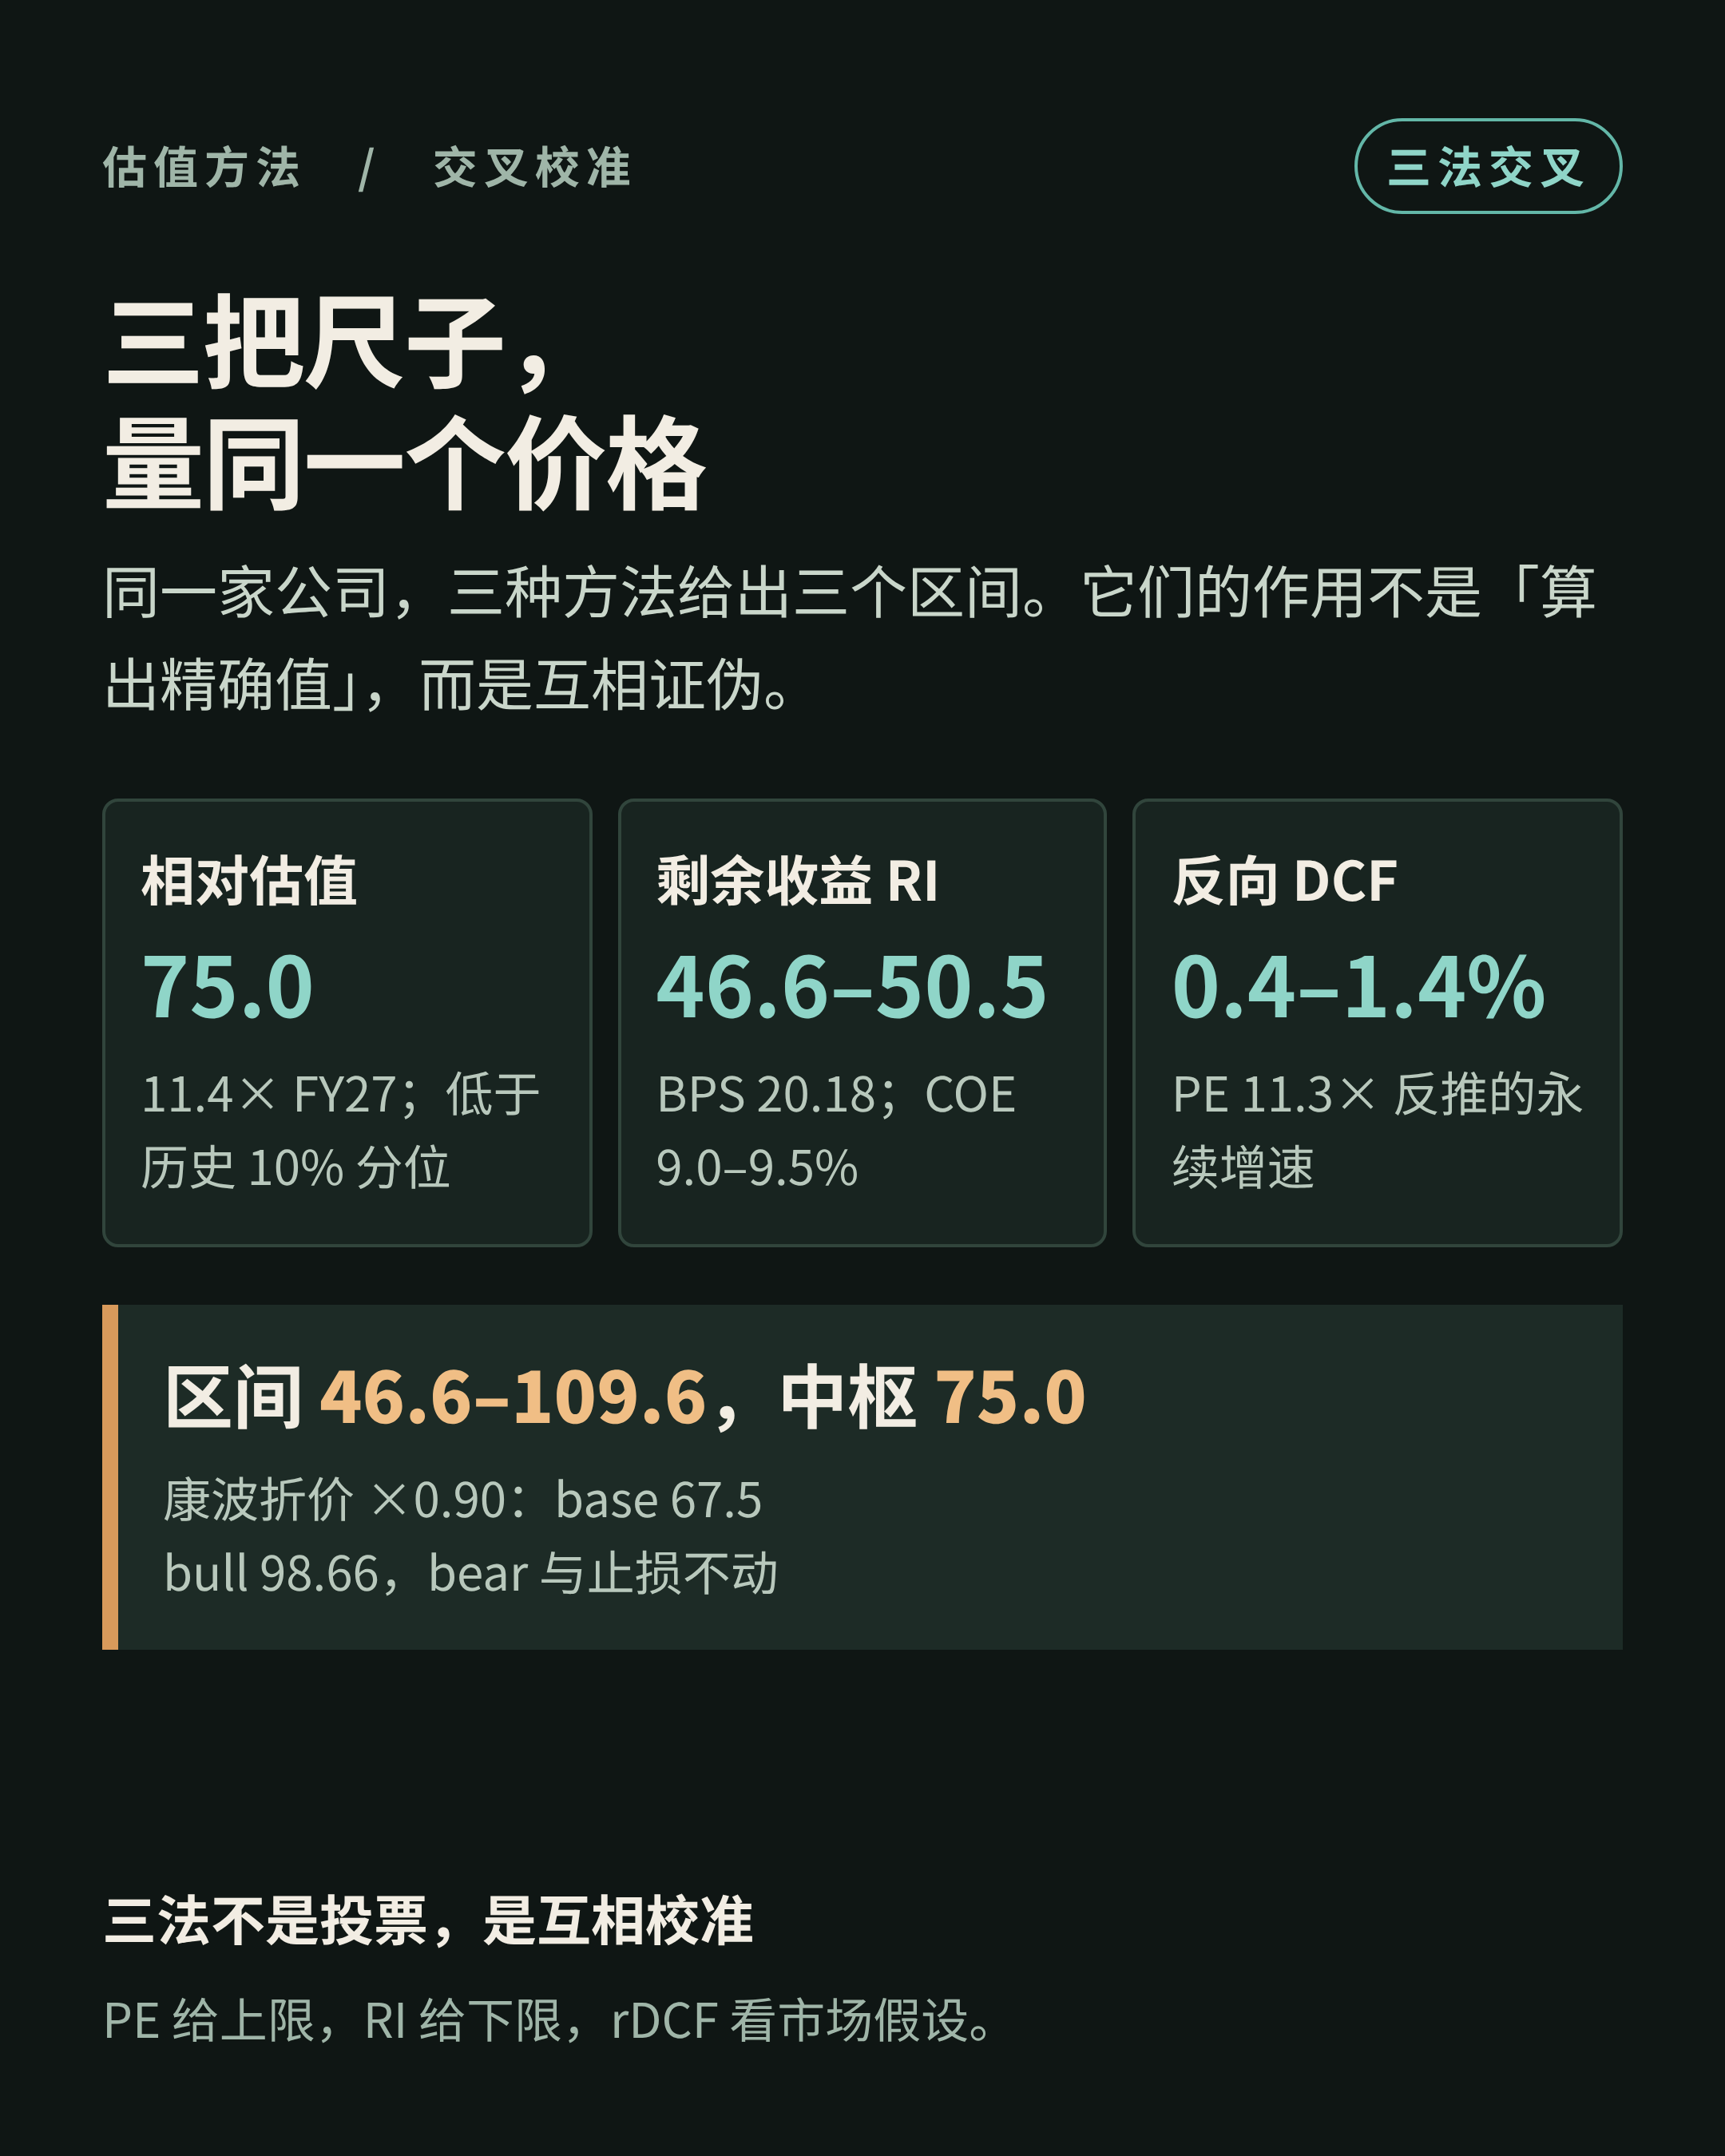
把三个结果摆在一起:
| 方法 | 核心假设 | 结果 |
|---|---|---|
| 相对估值(PE) | 11.4× FY27 EPS 6.60 元 | 75.00 元 |
| 剩余收益(RI) | 可持续 ROE 18%、COE 9.0%–9.5% | 46.6–50.5 元 |
| 反向 DCF | PE 11.3×、折现率 9%–10% | 隐含永续增速 0.4%–1.4% |
三法交叉后的合理价值区间是 46.6–109.6 元,中枢取 75.0 元。现价 55.38 元位于区间中下段:比 RI 下限高约 10%,比 PE 中枢低约 26%。
但「位于中下段」不等于「可以买」。因为还差最后一步:周期折价。
七、加上康波折价:为什么是 0.90,而不是 0.7
前面三把尺子都是「横截面」的:它们回答「以当前的盈利和估值水平,这家公司值多少」。但它们没有回答一个更根本的问题:当前这个盈利水平,处在周期的什么位置?
这就是康波(长波)框架要处理的事。按周金涛的四层周期,有色金属属于「资源品」:朱格拉(矿业资本开支)在上行,但康波处在第五轮萧条尾段与第六轮导入期的重叠区,资源品价格波动会加大。所以给这类行业一个 0.90 的周期系数——只折价,不溢价。
具体落地:
- base:75.0 × 0.90 = 67.5 元
- bull:109.62 × 0.90 = 98.66 元
- bear:46.8 元 不动
- 止损:45.00 元 不动
为什么 bear 和止损不动?因为 bear 情景本来就是按「铜价回落 20% + 爬坡不及预期」定价的,再乘一次折价等于重复悲观;止损是风控线,不随估值中枢移动。
为什么系数是 0.90,而不是更狠的 0.7?因为这个系数只该反映「周期位置带来的估值压缩」,不该把「公司经营失败」也塞进去。0.90 的含义是:同一条盈利曲线,在萧条期只配拿 10% 更低的倍数。 再多,就是拍脑袋了。
这套折价有明确的证伪线,每季度复核一次:铜/金价连续两季跌破成本支撑,或矿企资本开支指引下修,就重新评估系数;反之,如果铜价站稳、自有矿爬坡超预期,也不上调系数——康波框架只用来扣分,不用来加分。
八、把估值变成一张价格地图
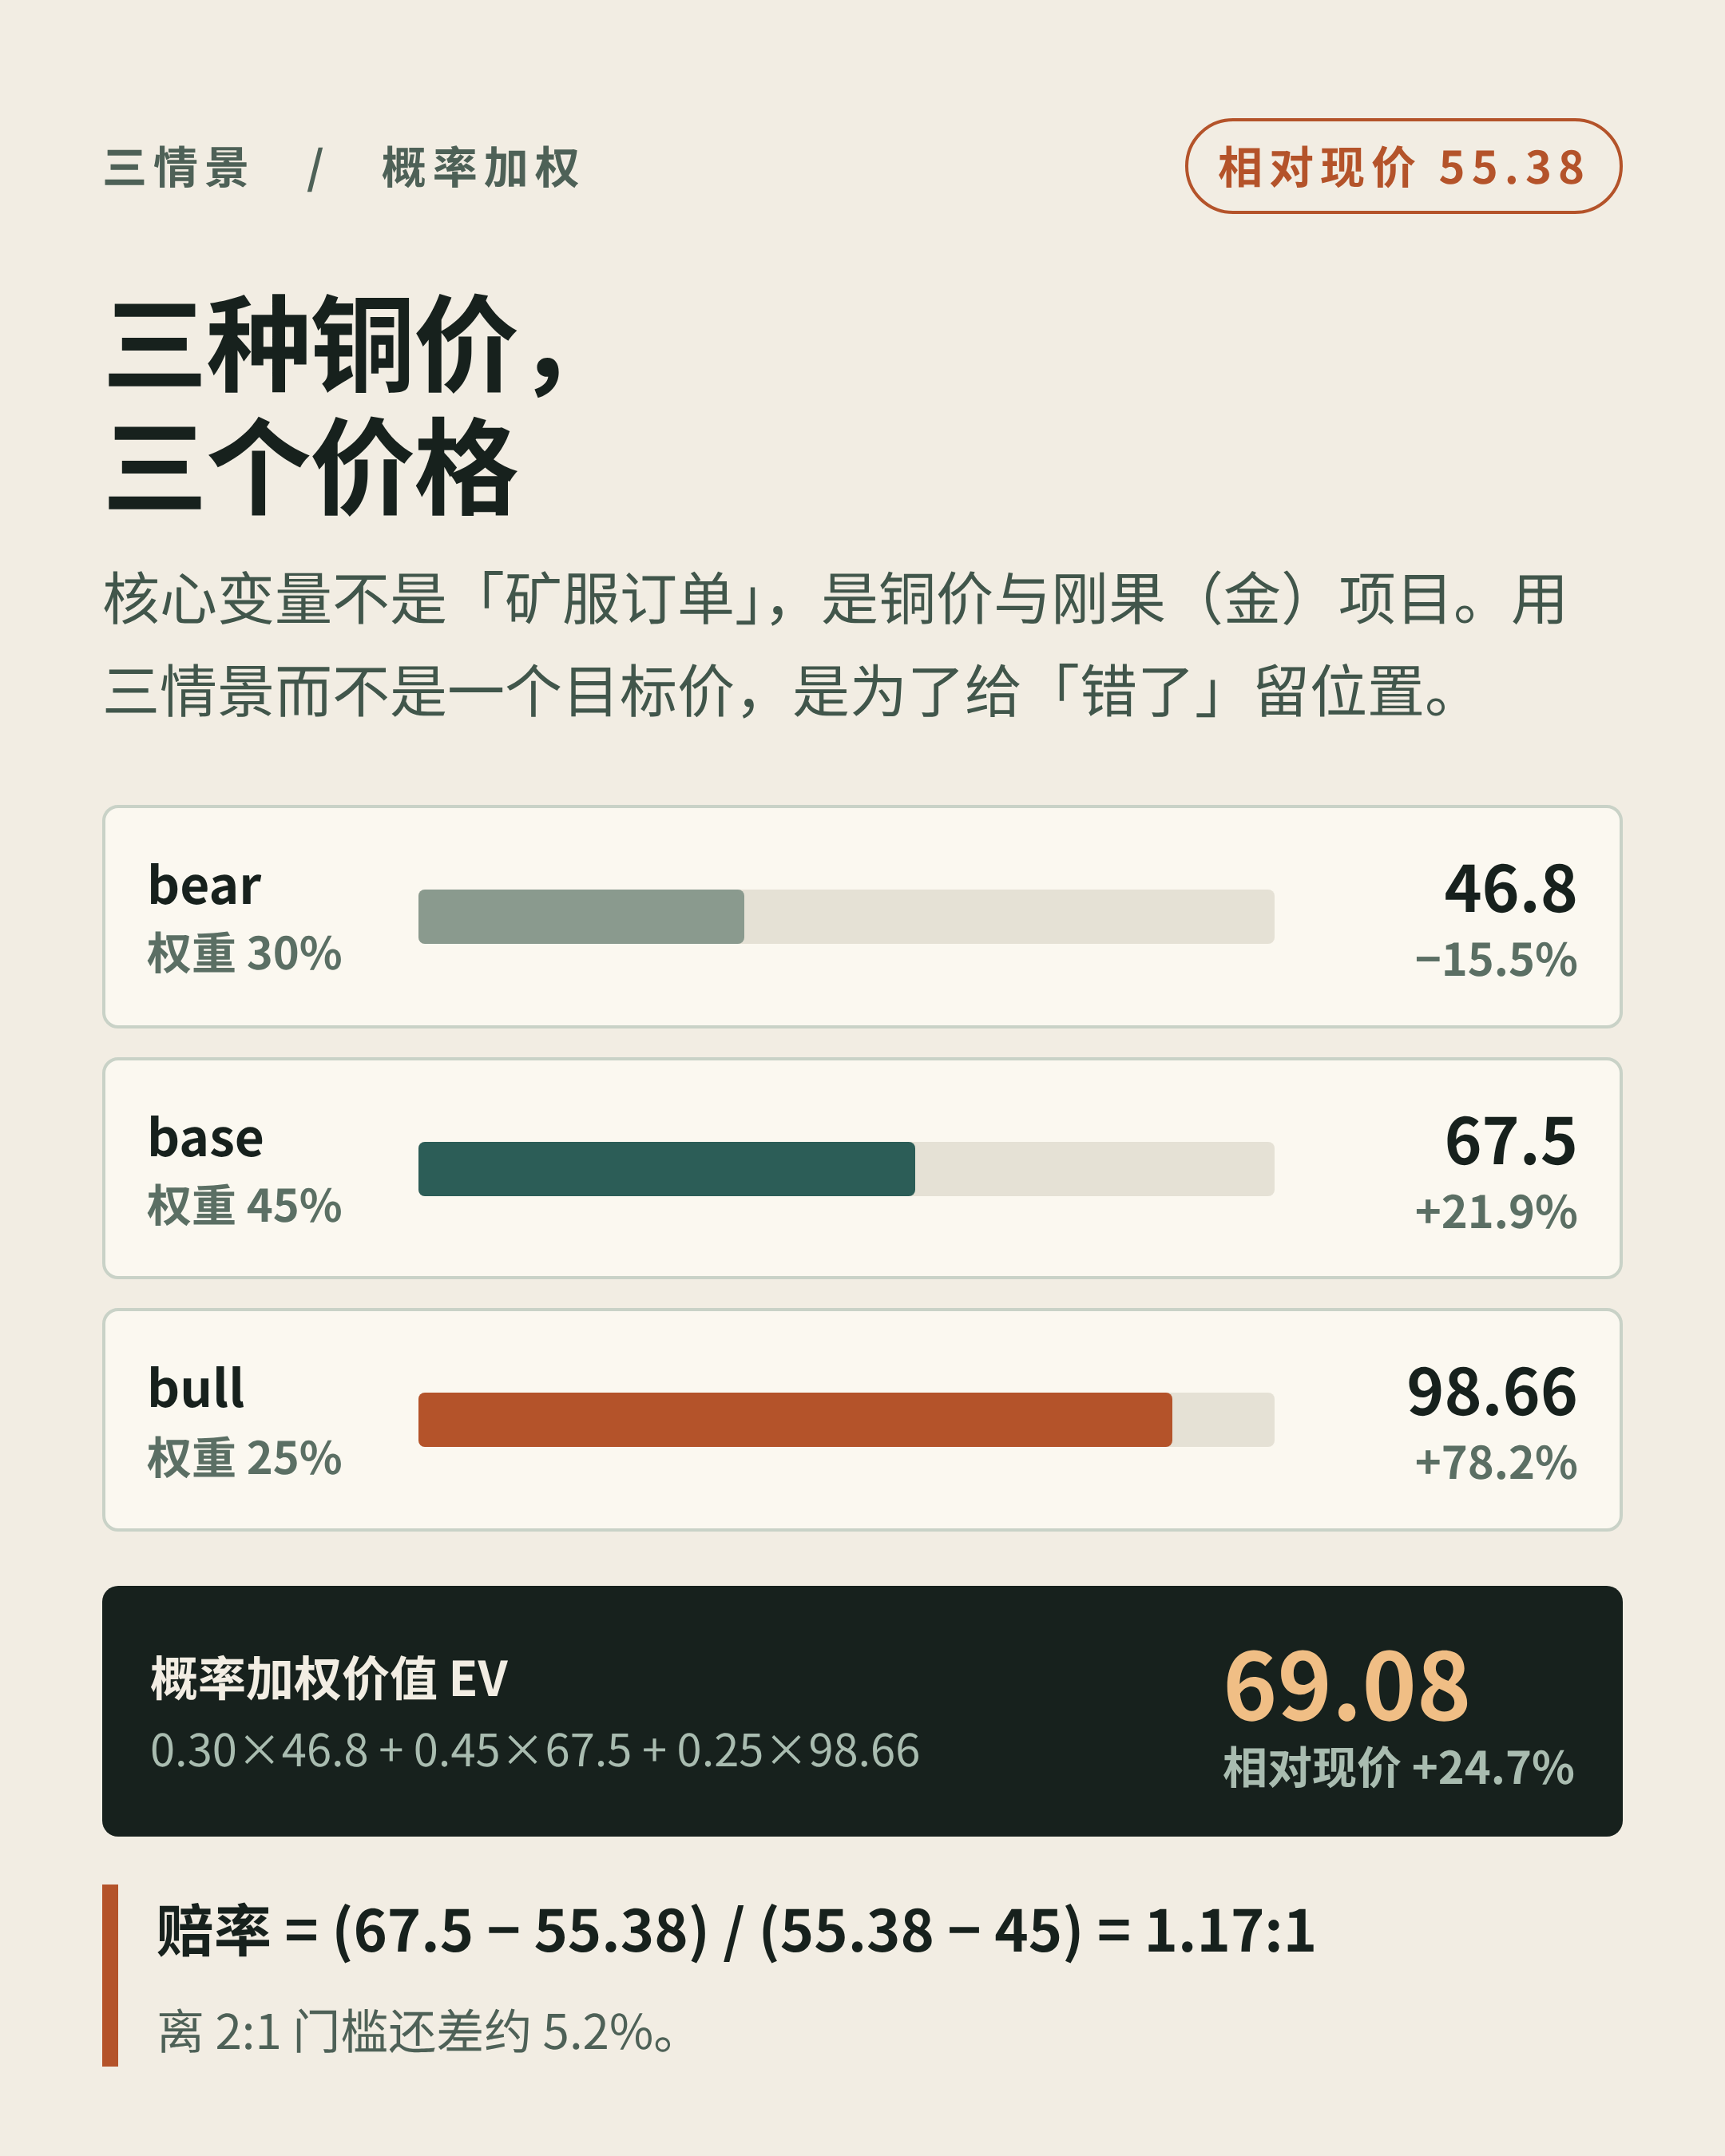
估值中枢不是终点,它要落成可执行的价格刻度。
三情景如下:
| 情景 | 权重 | 核心假设 | 目标价 | 相对现价 |
|---|---|---|---|---|
| bear | 30% | 铜价回落 20%、Lonshi 爬坡不及预期 | 46.8 元 | −15.5% |
| base | 45% | 铜价高位震荡、自有矿按计划放量 | 67.5 元 | +21.9% |
| bull | 25% | 铜价再涨、新矿投产 | 98.66 元 | +78.2% |
概率加权价值 EV = 0.30×46.8 + 0.45×67.5 + 0.25×98.66 = 69.08 元,相对现价 +24.7%。
然后把「赔率」翻译成价格。买入档用公式 P_k = (base + k × 止损) / (1 + k),k 取 2/3/5:
- 2:1 线 = (67.5 + 2×45) / 3 = 52.50 元
- 3:1 线 = (67.5 + 3×45) / 4 = 50.63 元
- 5:1 线 = (67.5 + 5×45) / 6 = 48.75 元
卖出档按 base → bull 分三段:
- S1 = base = 67.50 元
- S2 = (base + bull) / 2 = 83.08 元
- S3 = bull = 98.66 元
止损 45.00 元,低于 bear 的 46.8 元,也低于 250 日低点 52.93 元再往下留了一档。
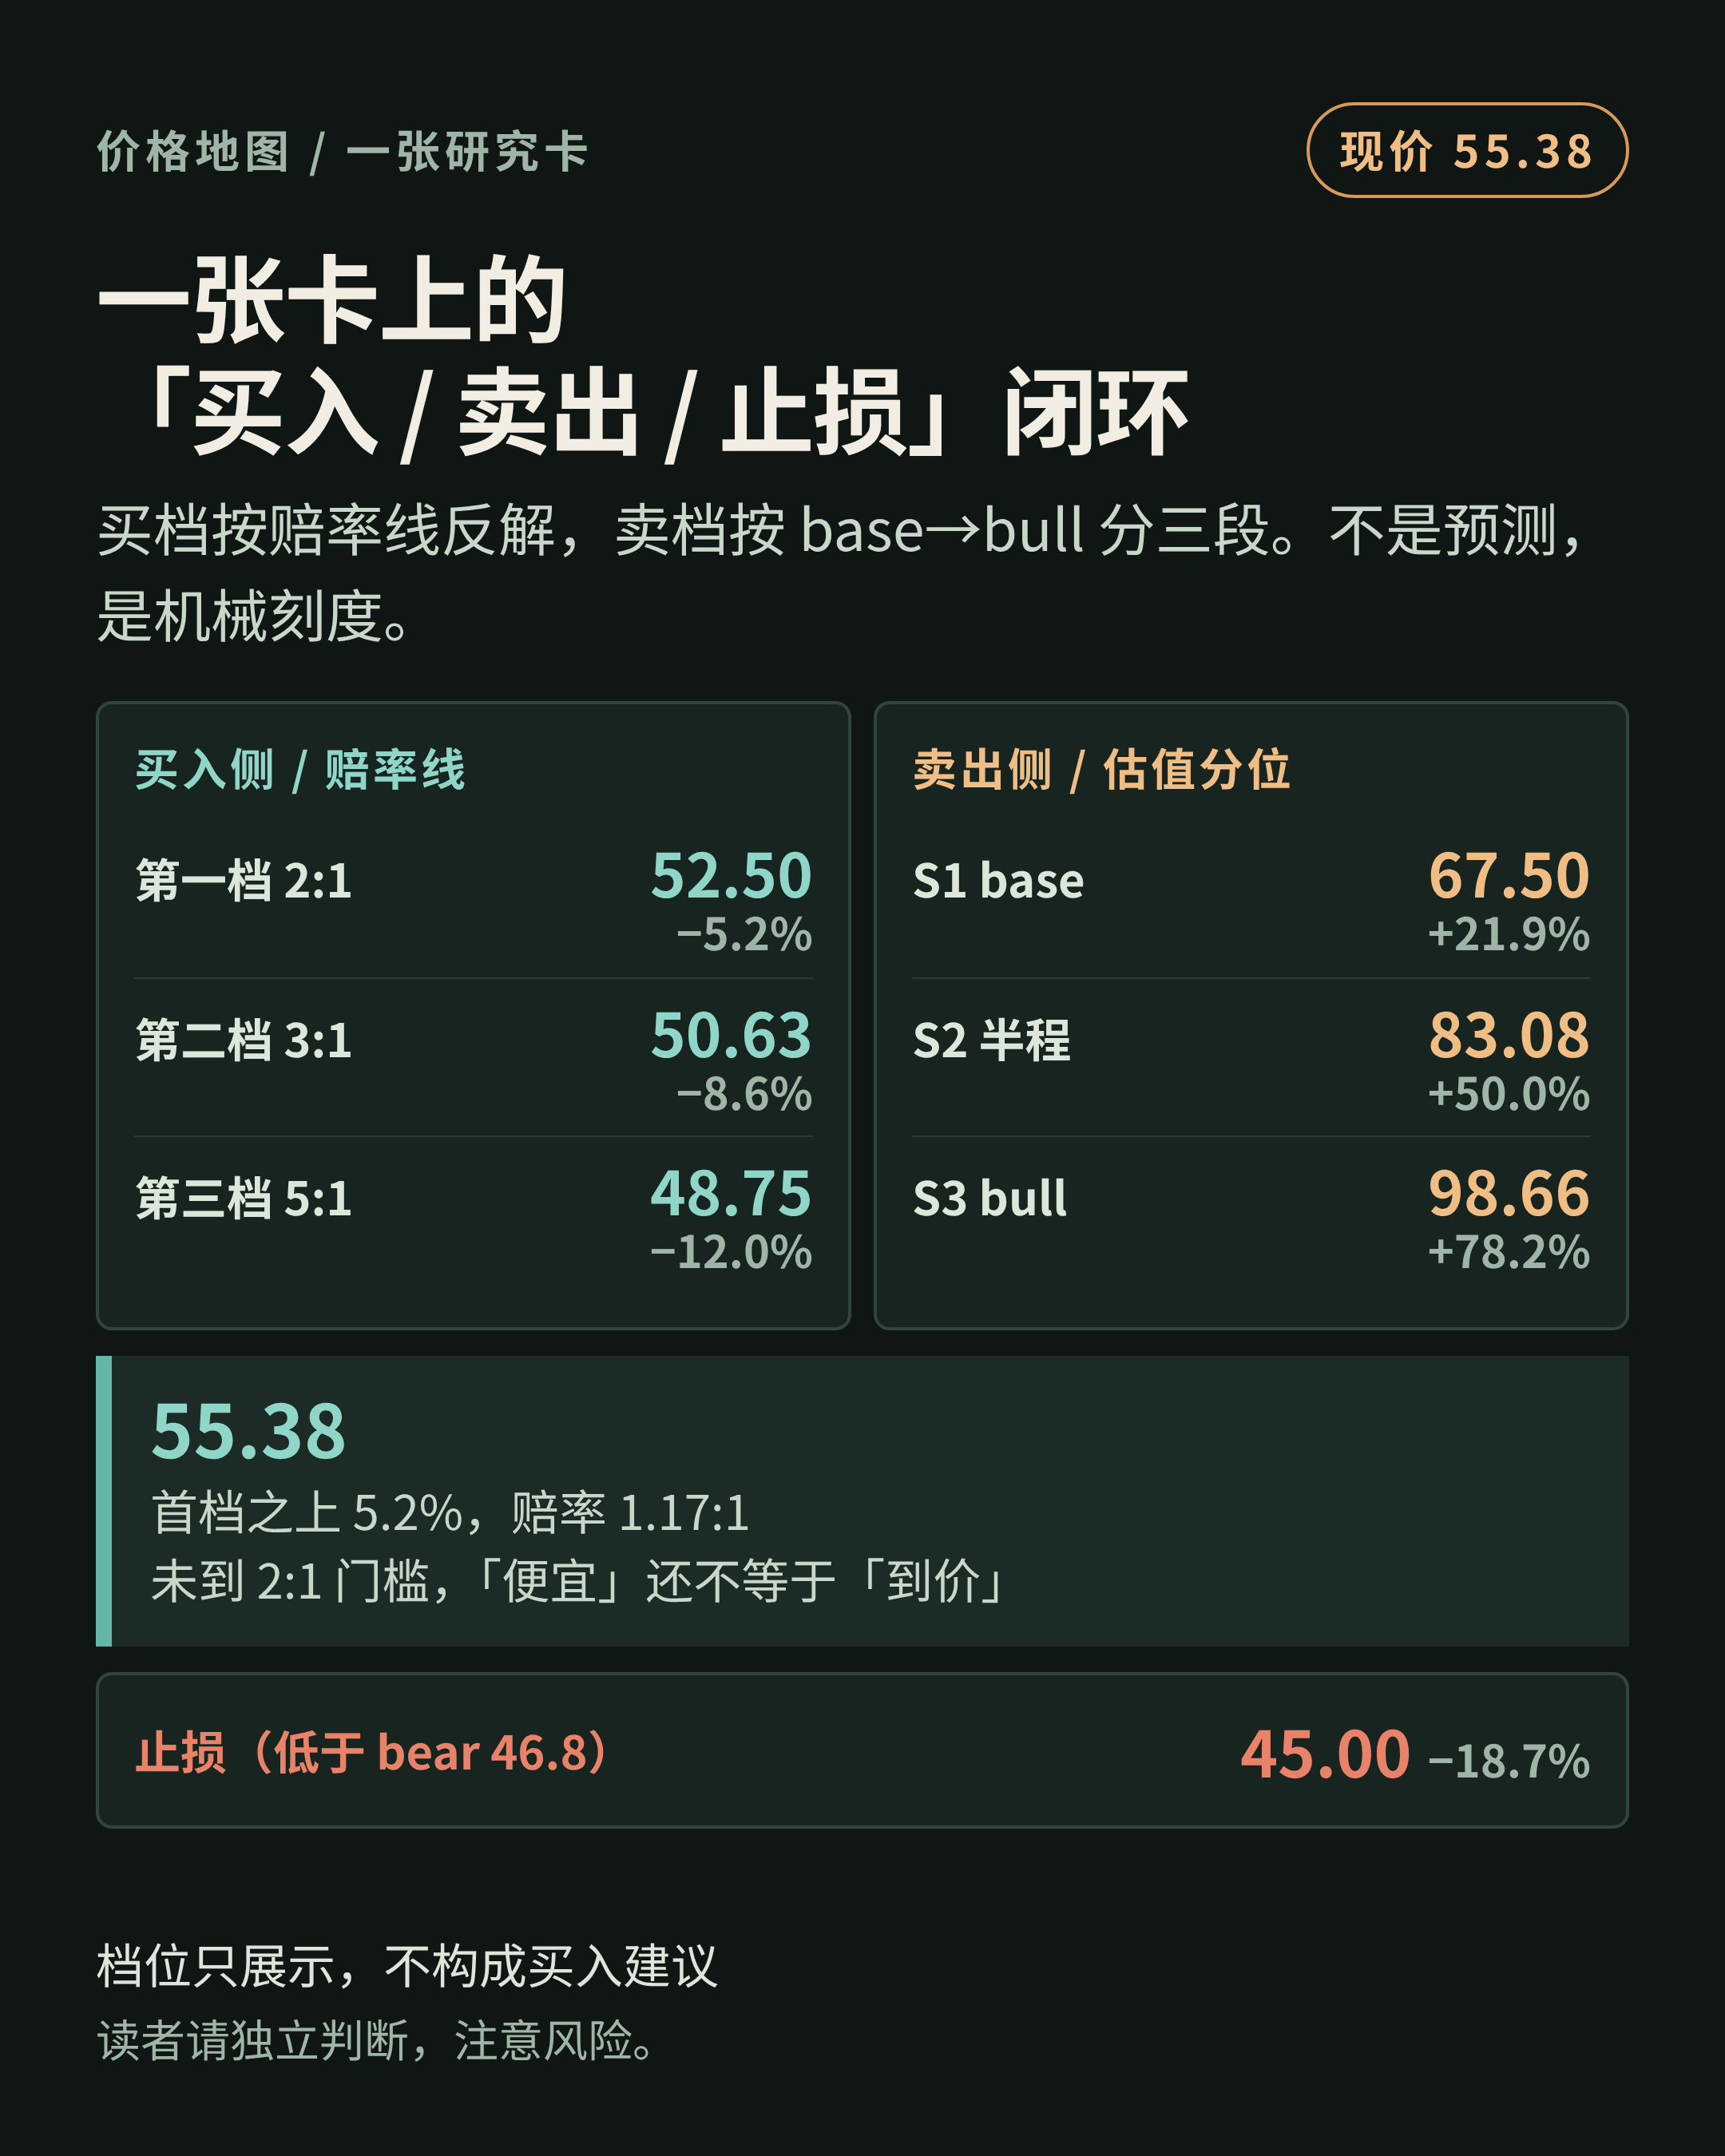
现价 55.38 元,在首档 52.50 元之上约 5.2%,对应赔率约 1.17:1。距离 2:1 的门槛还差约 5.2%。
这就是这篇文章最想说的第一句话:「便宜」和「赔率够」是两件事。 现价相对 67.5 元的中枢确实便宜,但相对 45 元的止损,赔率还不够。
九、这套框架的边界:哪些数没披露,哪些事不能做
任何估值都有边界,这家公司的边界尤其清楚。
第一,三季报没有披露分矿山的产量和成本。 我们能看到的只有合并口径的毛利率和自有矿「放量」的方向,看不到 Lonshi、Dikulushi 各自的吨成本、品位、回收率。没有这些数,就无法精确拆出「铜价贡献」和「产量贡献」。
第二,刚果(金)的税费、汇率、物流影响没有单独披露。 这是海外矿的常见风险,也是市场给折价的原因之一。文章能做的,是把它放进 bear 情景,而不是假装它不存在。
第三,矿建服务的在手订单没有量化。 这块业务是底盘,但底盘有多厚,三季报没有给。
第四,本文不预测铜价。 三情景里的「铜价回落 20%」是一个压力测试假设,不是预测。任何人如果告诉你他知道明年铜价,那大概率是在猜。
所以这套框架的正确用法,不是「算出 67.5 元然后等它到」,而是:先承认自己不知道铜价,再用三情景和赔率线,给「不知道」定价。
结论:便宜分两种
回到开头那个问题:PE 在 5 年 0.0% 分位,为什么还不算便宜?
因为「便宜」至少有两种:
- 价格便宜:PE、PS 处在历史低分位,股价从高点回撤;
- 资产便宜:PB 处在历史低分位,你买到的净资产打了折。
金诚信现在更像第一种:PE 0.0% 分位、PS 1.1% 分位,但 PB 只是 31.1% 分位。市场在给「铜价周期顶部 + 海外风险」打折,不是在给「资产」打折。 这两件事的区别,决定了你是在买「低估值」,还是在买「低质量」。
三把尺子交叉后,中枢从 75 元折到 67.5 元;现价 55.38 元在首档 52.50 元之上,赔率 1.17:1。它不贵,但也没到「赔率够」的位置。
如果只记一句话:估值不是找一个精确的数,而是给「错了会怎样」定价。 对周期股尤其如此——你不需要预测铜价,你只需要知道,铜价跌 20% 的时候,你会在哪个价格被止损。
来源与说明
- 财务数据:金诚信 2026 年三季报(2026-10-30 披露);东方财富 F10 三表与估值面板(2018-01 至 2026-11-02)。
- 价格数据:2026-11-09 收盘 55.38 元(数据湖日线)。
- 一致预期:东方财富
RPT_WEB_RESPREDICT,11 家机构,2026E/2027E/2028E EPS 5.55/6.60/7.83 元,目标价 76.21–94.00 元。 - 估值方法与档位公式:个人研究卡
data/research/603979.SH/card.md(2026-11-03 v1,2026-11-10 康波折价更新)。 - 利益披露:本人研究卡记录 2026-11-06 已按 54.93 元买入 900 股;本文只复盘估值方法,不构成投资建议,不承诺收益。读者请按自己的风险预算与合规边界独立判断。