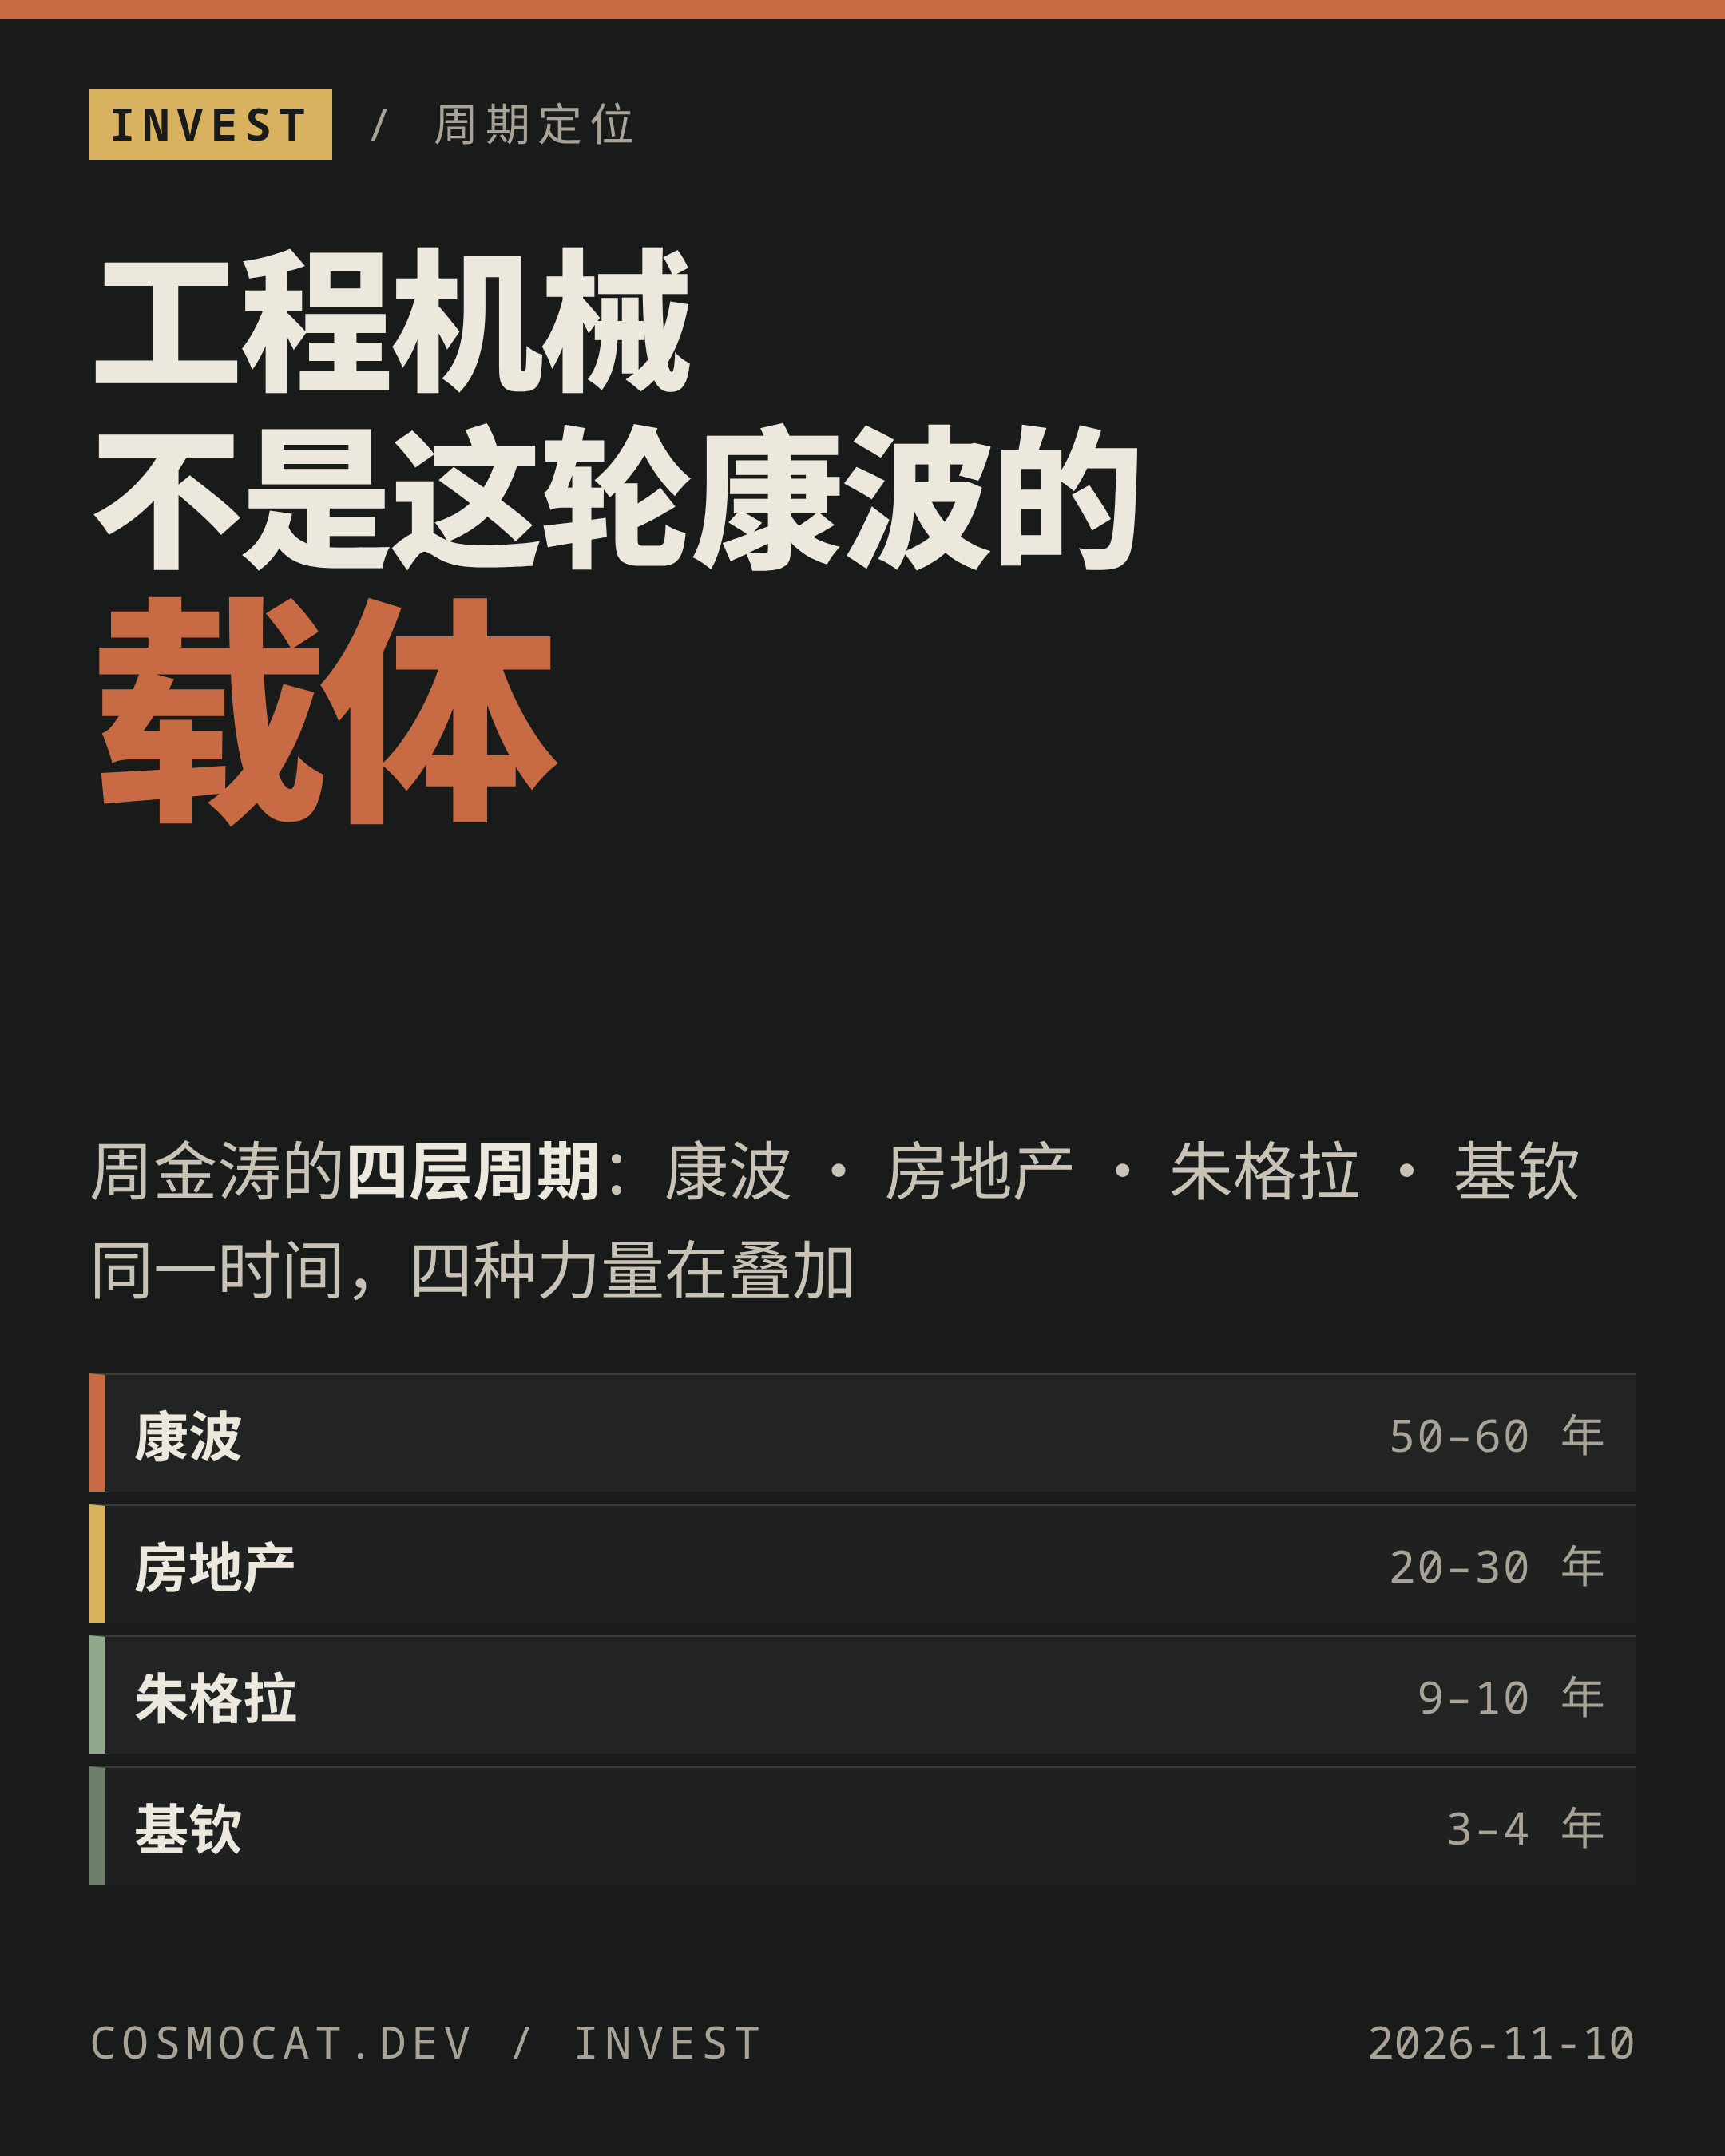
工程机械不是这轮康波的载体:把周金涛的四层周期拆开看一遍
先看一个矛盾。
2026 年 11 月 10 日,工程机械行业出了一组挺「拧巴」的数字:10 月挖掘机销量同比增长 11.8%,出口增长 11.4%,1—10 月累计销量增长 22%。同一天,行业龙头三一重工的 A 股盘中跌了 2% 多,两个交易日累计回撤约 5%。
销量是行业景气度的「晴雨表」。为什么销量在涨,股票在跌?
如果你只用「景气度」一个维度,这个问题无解。但把它放进周金涛的四层周期里,答案会很直接:工程机械现在走的是朱格拉(设备投资)周期的上行,而不是康波(长波)周期的反转。前者是「反抗」,后者才是「趋势」。
这篇文章想做的,就是把「人生发财靠康波」这句话拆开:它到底由哪几层构成、每一层看什么指标、以及怎么用它判断一个行业「现在该值多少倍」。
一、先把人讲清楚:「人生发财靠康波」不是算命
周金涛(1972—2016),中信建投前首席经济学家,业内称他「尼古拉斯金涛」。他 2016 年去世,留下了那句最出圈的话:「人生发财靠康波。」
这句话经常被理解成「等周期来救你」。但它原本的意思更冷静:
一个人的自然寿命约 60 年,真正参与经济生活的大约 30 年。而一个康波周期 50—60 年,这 30 年里大约只能赶上 3 次「大类资产极端定价」的机会——他给出的坐标是 2008 年、2019 年、2030 年前后。抓住一次,可能完成阶层跃迁;一次都没抓住,能力再强也只能赚辛苦钱。
所以这句话的重点不是「等」,而是:你得知道现在是什么季节,才知道该播种还是收粮。
周金涛的方法论骨架来自熊彼特的三周期嵌套,但他把最外层的康波放到决定性位置,形成「康波—房地产—中周期—库存」四层。他自己的说法是:不要背结论,要背框架。 因为结论会错,框架能复用。
二、四层嵌套:不是四个周期,是四种力量
先把四层摆出来。
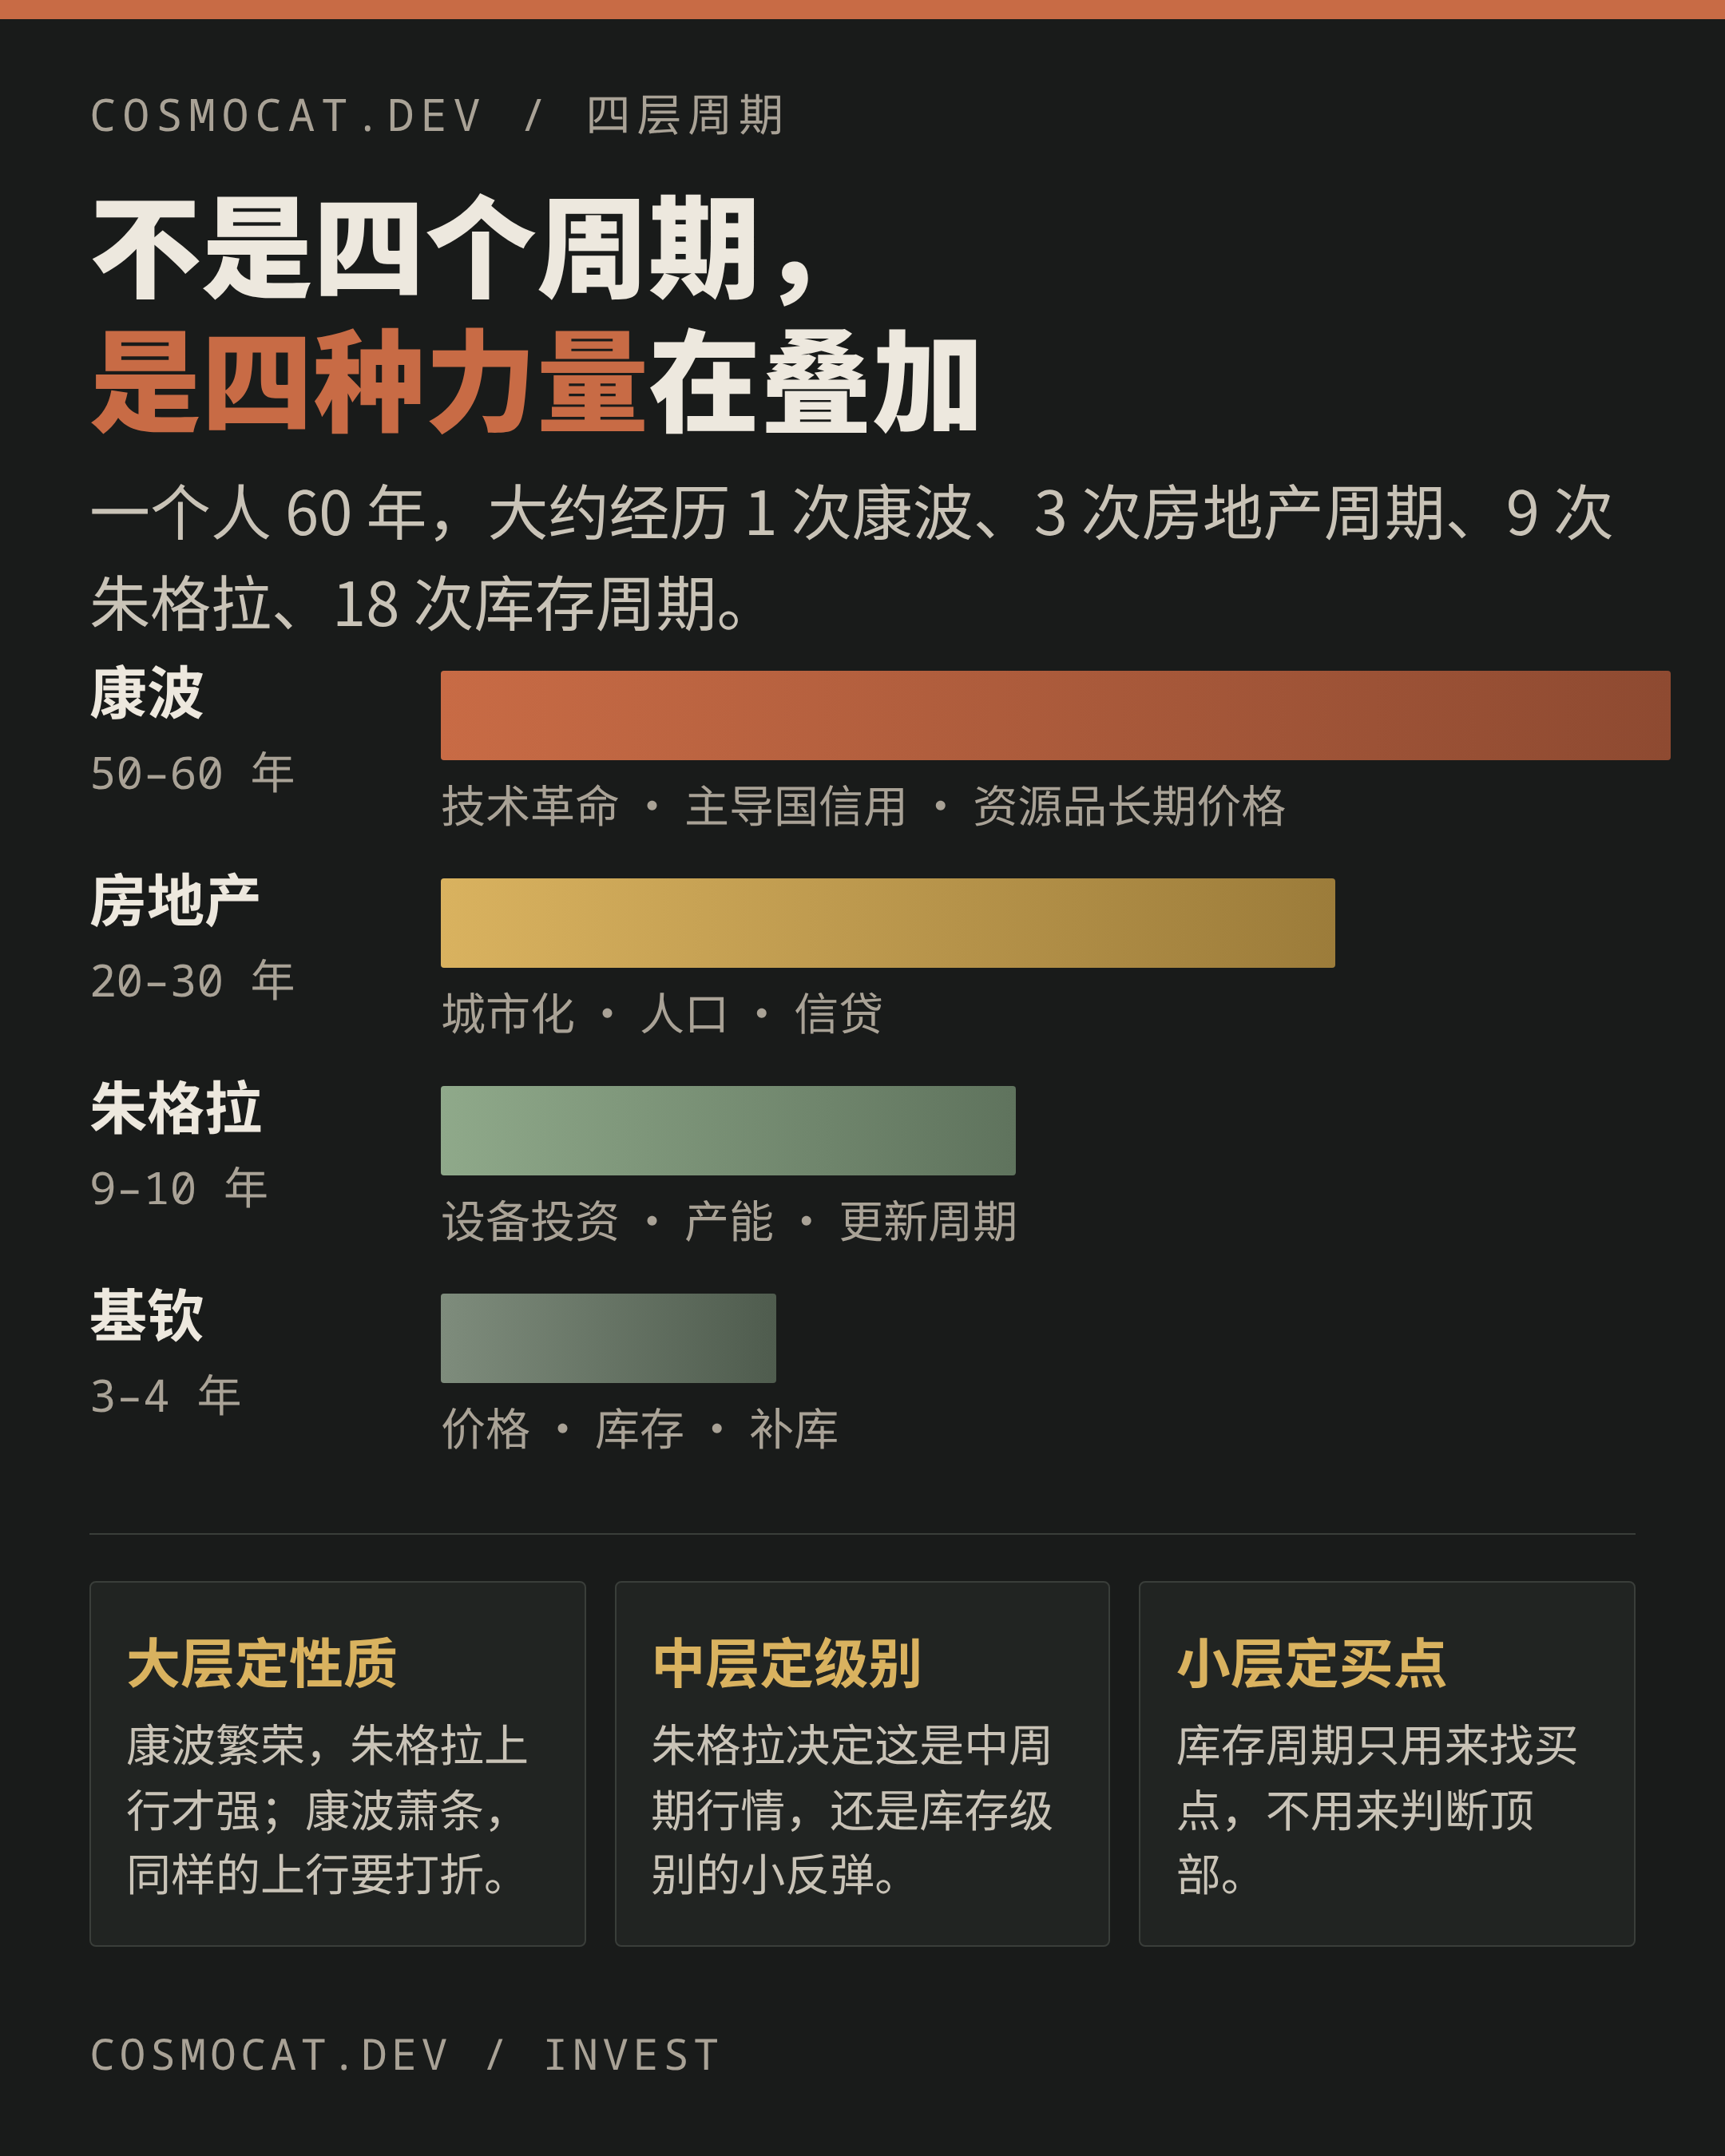
| 层级 | 长度 | 主导变量 | 它回答什么问题 |
|---|---|---|---|
| 康波 | 50—60 年 | 技术革命、主导国信用、资源品长期价格 | 这个时代的「性质」是什么 |
| 房地产(库兹涅茨) | 20—30 年 | 城市化、人口、信贷 | 资产锚在哪,居民资产负债表扩张还是收缩 |
| 朱格拉(设备投资) | 9—10 年 | 固定资产投资、产能、设备更新 | 这波行情是「大级别」还是「小反弹」 |
| 基钦(库存) | 3—4 年 | 价格、库存、投机性补库 | 现在是不是买点 |
比例关系很重要:一个康波大约含 3 个房地产周期、6 个朱格拉周期、18 个库存周期。所以一个人一辈子大约经历 1 次康波、3 次房地产周期、9 次中周期、18 次库存周期——以及大约 18 次牛市和 18 次熊市。
但四层不是并列的,而是「力」的叠加:
- 大层定性质:康波处在繁荣期,朱格拉上行就强;康波处在萧条期,同样的朱格拉上行就弱。
- 中层定级别:朱格拉决定这波行情是「中周期级别」还是「库存级别」。
- 小层定买点:库存周期只用来找买点,不用来判断顶部(顶部靠逻辑和情绪)。
周金涛有一句很实用的话:大层向下、小层向上,叫「反抗」;反抗终归无效,只能做波段,不能当新周期重仓。
这句话就是理解工程机械的钥匙。
三、康波四阶段:用「增长—通胀」划界
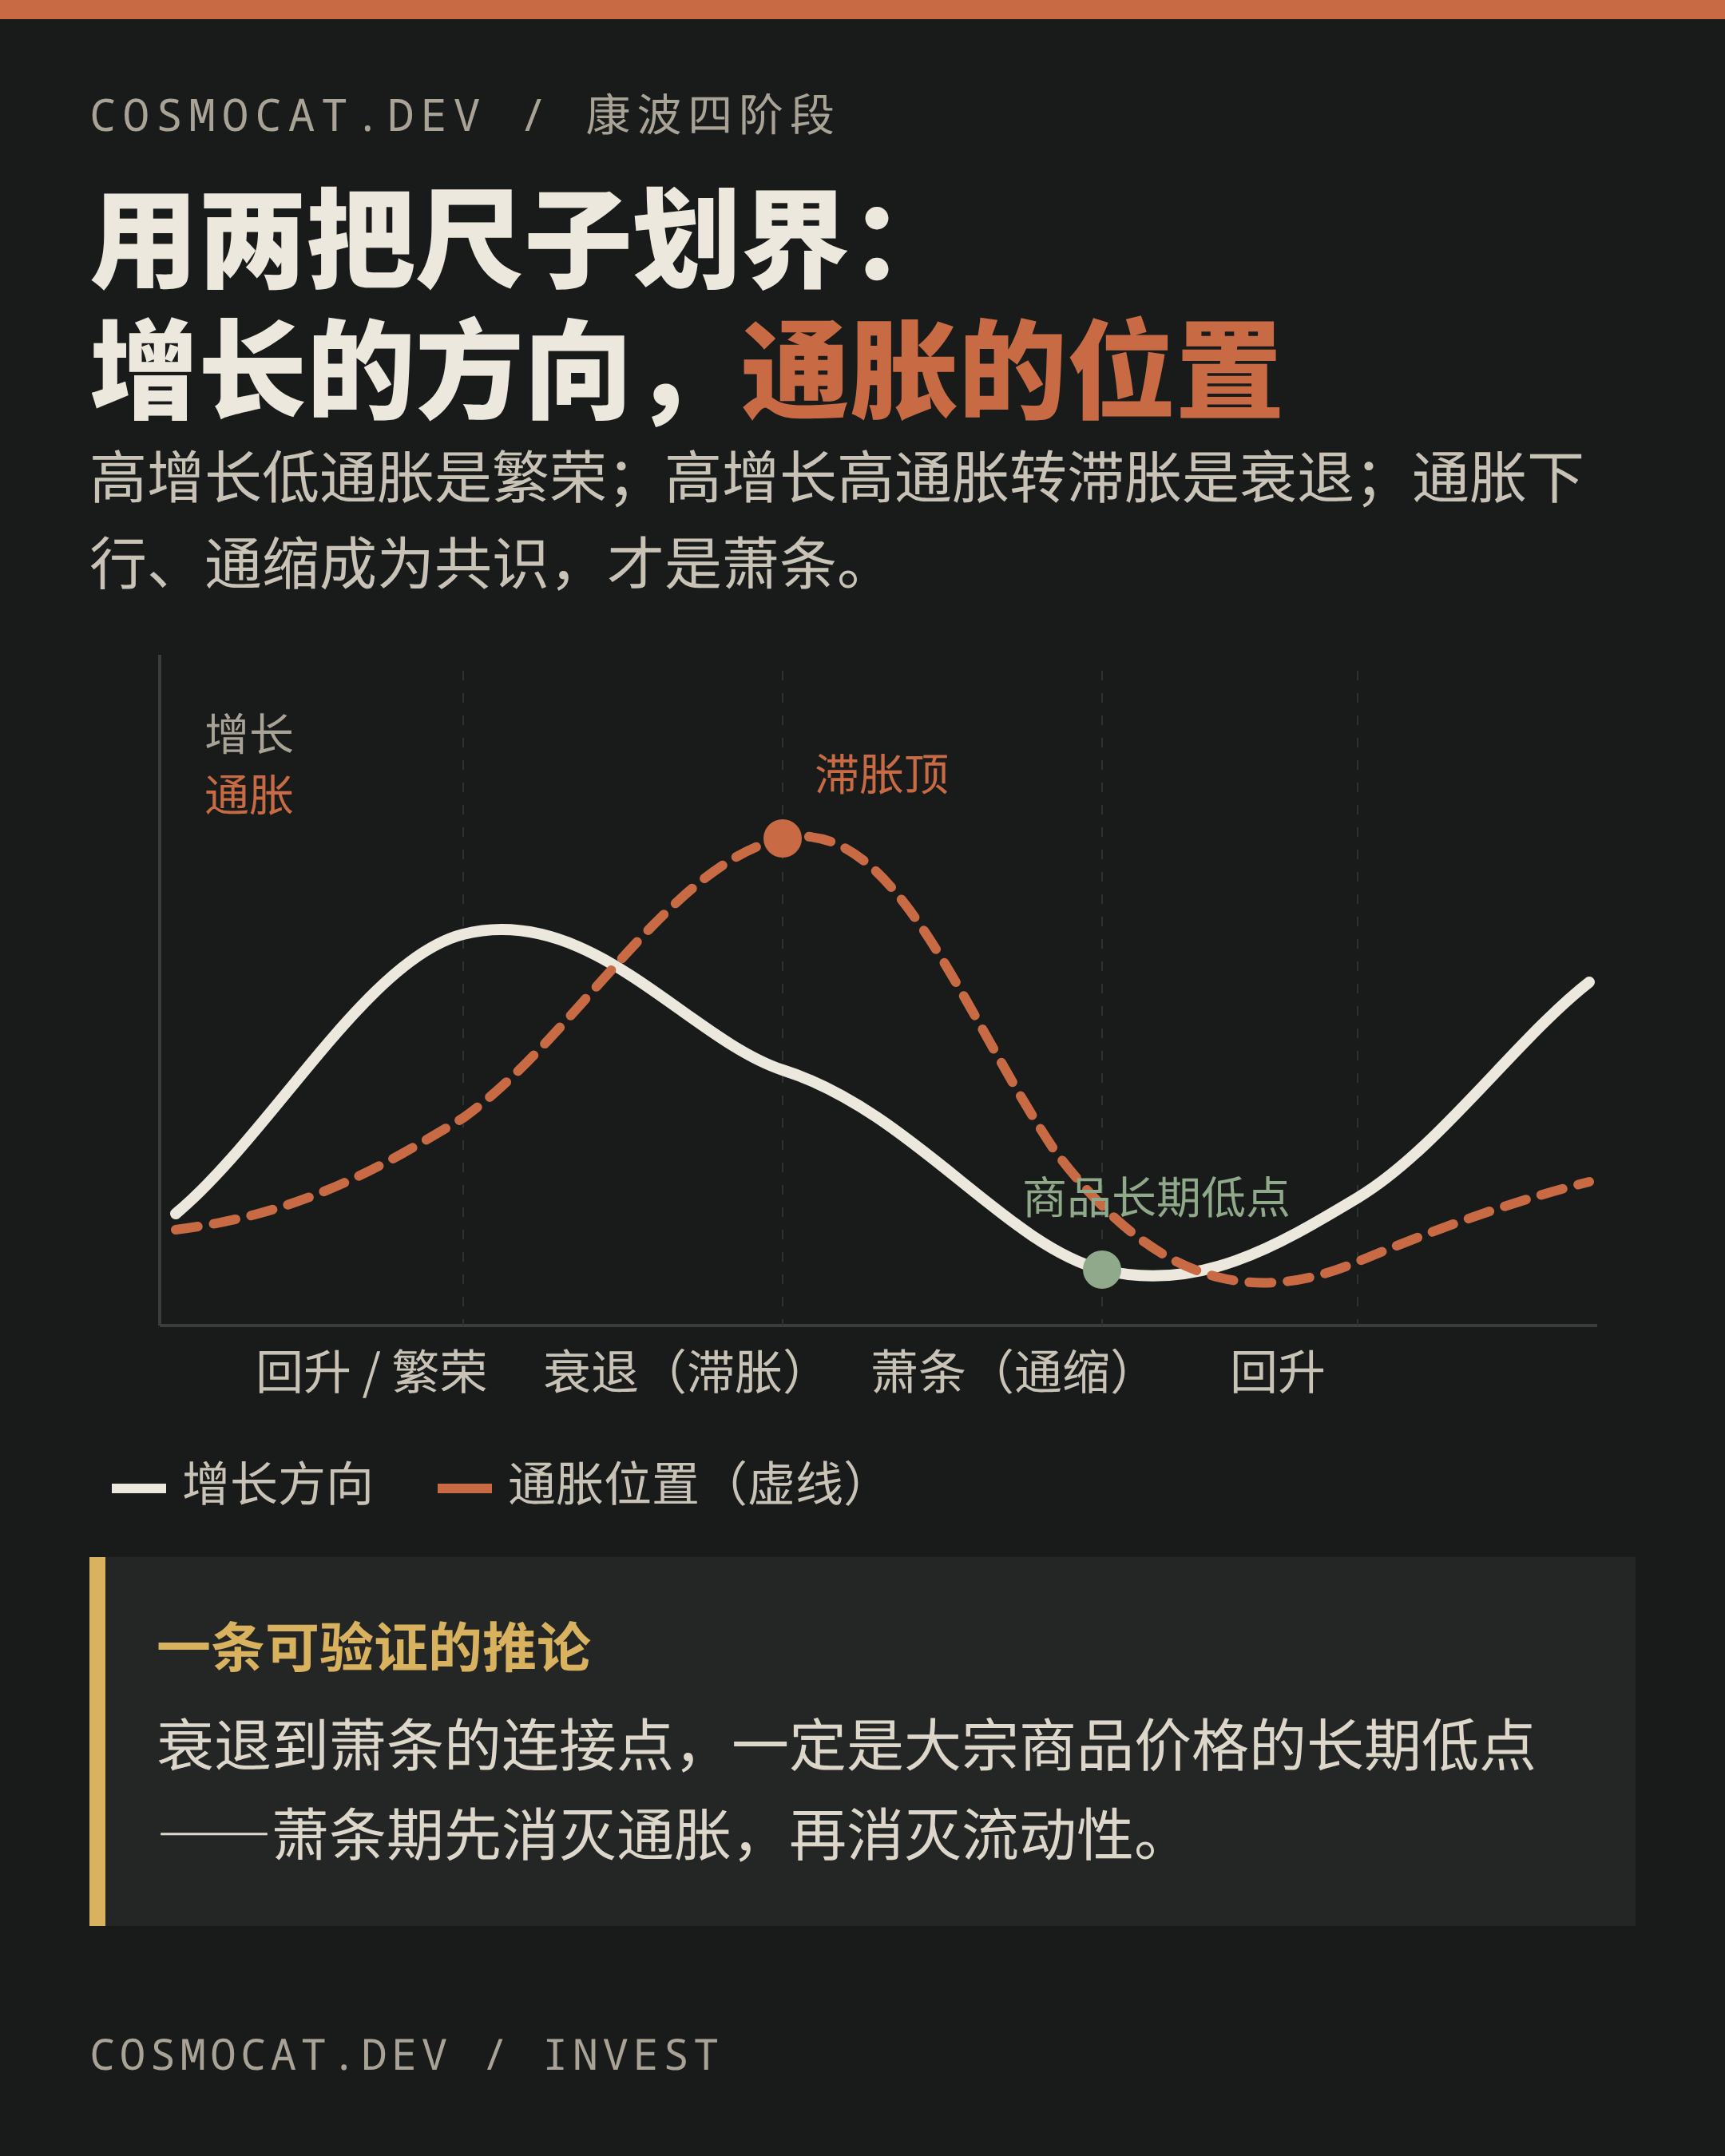
康波不是一条平滑的线,而是四个阶段:
- 回升 / 繁荣:高增长 + 低通胀。新技术提升效率,资源约束还没启动。
- 衰退:前半段高增长引发高通胀,后半段转成滞胀——增长下行、通胀仍高。衰退的起点通常有一次标志性危机(1971—1973 年布雷顿森林体系崩溃、2008 年次贷危机)。
- 萧条:通胀下行甚至通缩是标志。从衰退到萧条的转换点,通常是一次剧烈的价格冲击,然后延续十年以上。
- 萧条→回升:新技术出现、商品价格回到低位、通缩成为共识。产能利用率的最低点,往往就是萧条见底。
有一条推论特别值得记住:衰退与萧条的连接点,一定是大宗商品价格的长期低点。 因为萧条期先消灭通胀,再消灭流动性。
四、第五波走到哪了:两套时间表,一个共识
这里必须诚实:康波只有 4—5 个可观察样本,长度和阶段边界本身就是事后划分,不同流派的时间表并不一致。
- 周金涛原体系的口径:第五波 1982 年起,1991—2004 年繁荣,2004 年后进入衰退,2015 年前后是衰退向萧条的转换点;商品终极低点在 2019—2020 年;2019 年是 1985 年后出生者的第一次人生机会,2030 年前后还有一次。
- 另一套更近的标定:第五轮 1982—2028 年,第六轮(AI、新能源、生物、机器人)2022—2075 年,两者在 2022—2028 年重叠,形成一个「峡谷」;2029—2030 年才是新周期的确认点。
两套说法在「哪一年见底」上分歧很大,但在「现在是什么阶段」上是一致的:旧周期的债务和通胀还没出清,新周期的技术已经点火,但杀手级应用还没出现。
这就是 2026 年的位置:一半像 1980 年(通胀二次抬头、长端利率高位),一半像 1999 年(AI 资本开支狂热、龙头集中度极高)。
对判断行业来说,这个结论够用了:康波这一层,现在不给任何行业「繁荣期估值」。 它只给一件事——旧周期余温的修复空间。
五、案例:工程机械的四层定位
回到开头那个矛盾。把工程机械放进四层里,会看到这样一张表:
| 层级 | 2026 年 11 月的位置 | 方向 |
|---|---|---|
| 康波 | 第五轮萧条尾段,与第六轮导入期重叠 | 向下 / 磨底 |
| 房地产 | 中国 2021 年见顶后第 5 年,C 浪末段 | 向下 / 接近尾部 |
| 朱格拉 | 2023—2024 年谷底,2024 年起上行第 3 年 | 向上 |
| 基钦 | 补库中后段,增速回落 | 向上 / 斜率衰减 |
第一层,康波不给背书。 工程机械不是这一轮康波的载体。第六轮的载体是 AI、新能源、机器人;工程机械赚的是旧周期(地产、基建、设备更新)的余温。余温可以很暖,但它不是新周期。
第二层,房地产还在拖。 中国房地产 2021 年见顶,到 2026 年是下行第 5 年。地产占挖机需求的比重已经从高位降到不足 10%,拖累在减弱,但还没转正。券商普遍假设 2027 年见底——这是假设,不是事实。
第三层,朱格拉是唯一的主多头。 挖机销量在 2015 年是 5.63 万台,2021 年见顶 34.28 万台,2023 年见底 19.50 万台,2024 年回到 20.11 万台,2025 年 23.53 万台(同比 +17%),2026 年 1—10 月 23.45 万台(同比 +22%)。设备更新周期 8—10 年,2026—2028 年正好是上一轮 2016—2021 年高峰机龄到期的集中替换期。
第四层,基钦已经在减速。 2026 年 10 月单月销量同比 +11.8%,出口单月只 +11.4%;而 1—10 月出口累计还是 +28.4%。单月增速从 30% 掉到 11%,这就是补库斜率衰减的信号。更关键的是,挖机开工小时数还在同比下滑(2025 年 12 月同比 -24.3%,2026 年 4 月同比 -13%)——销量在涨,工时在跌,说明是「换机」,不是「干活变多」。
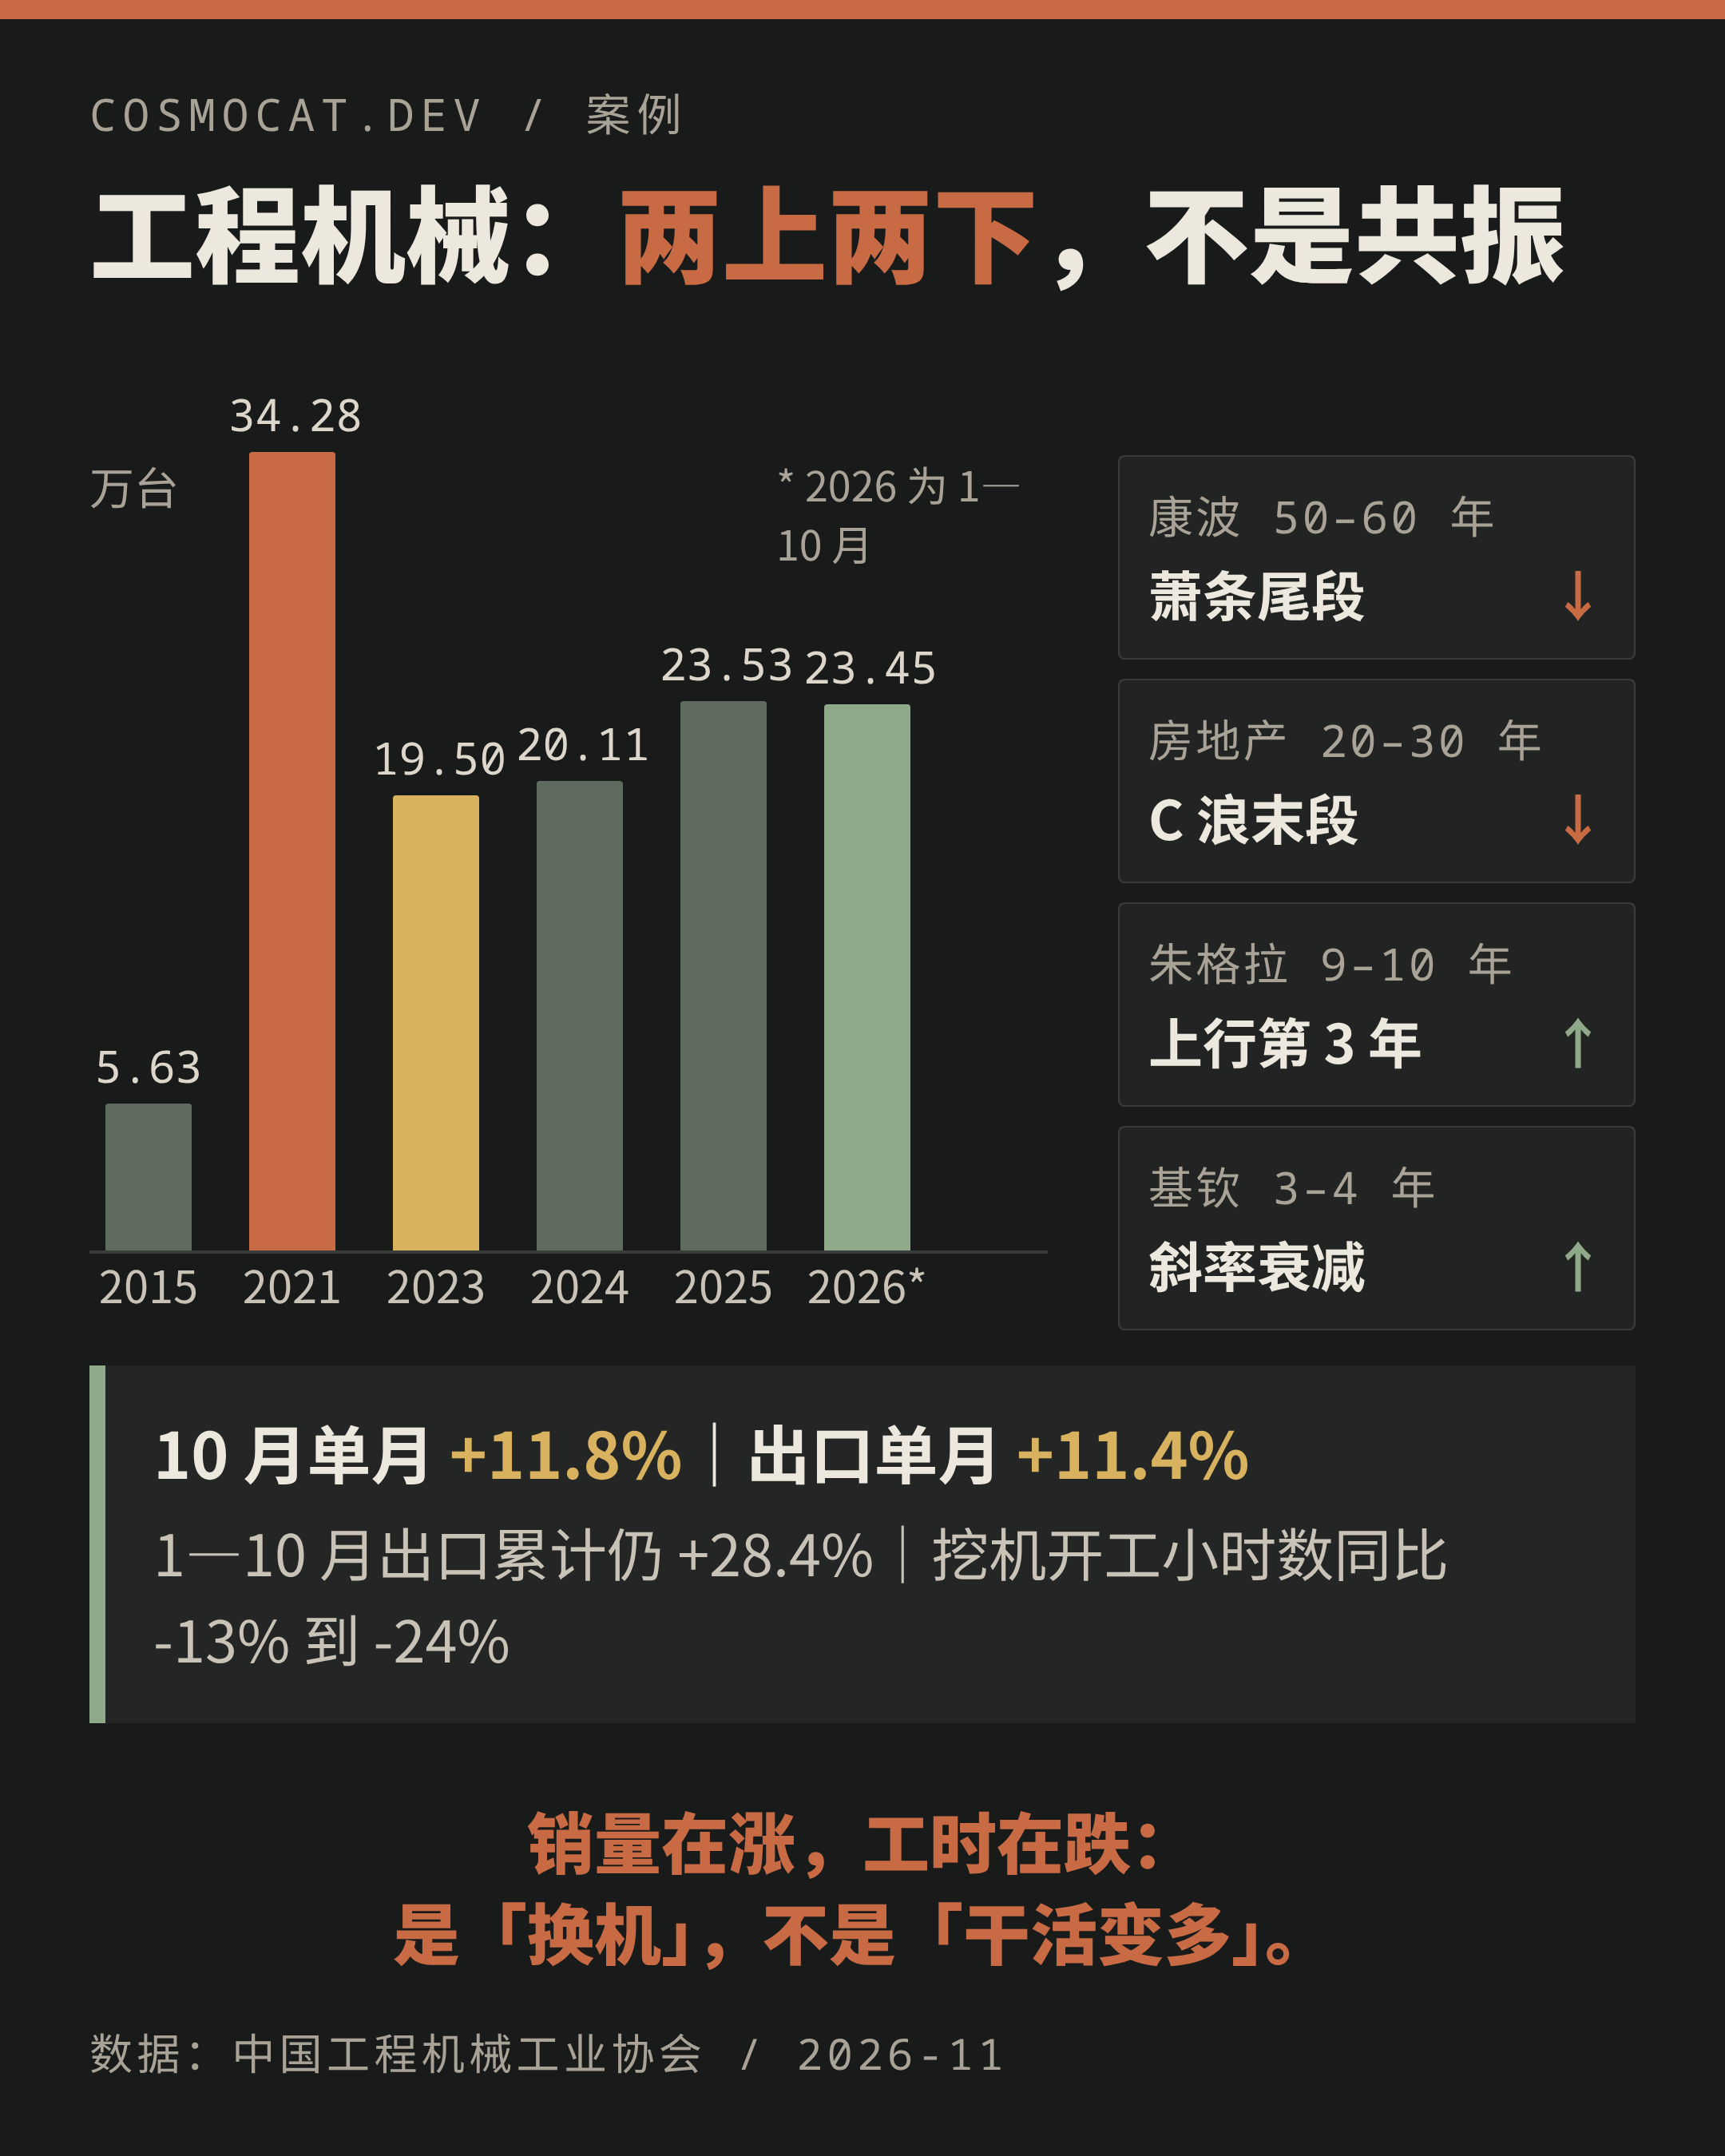
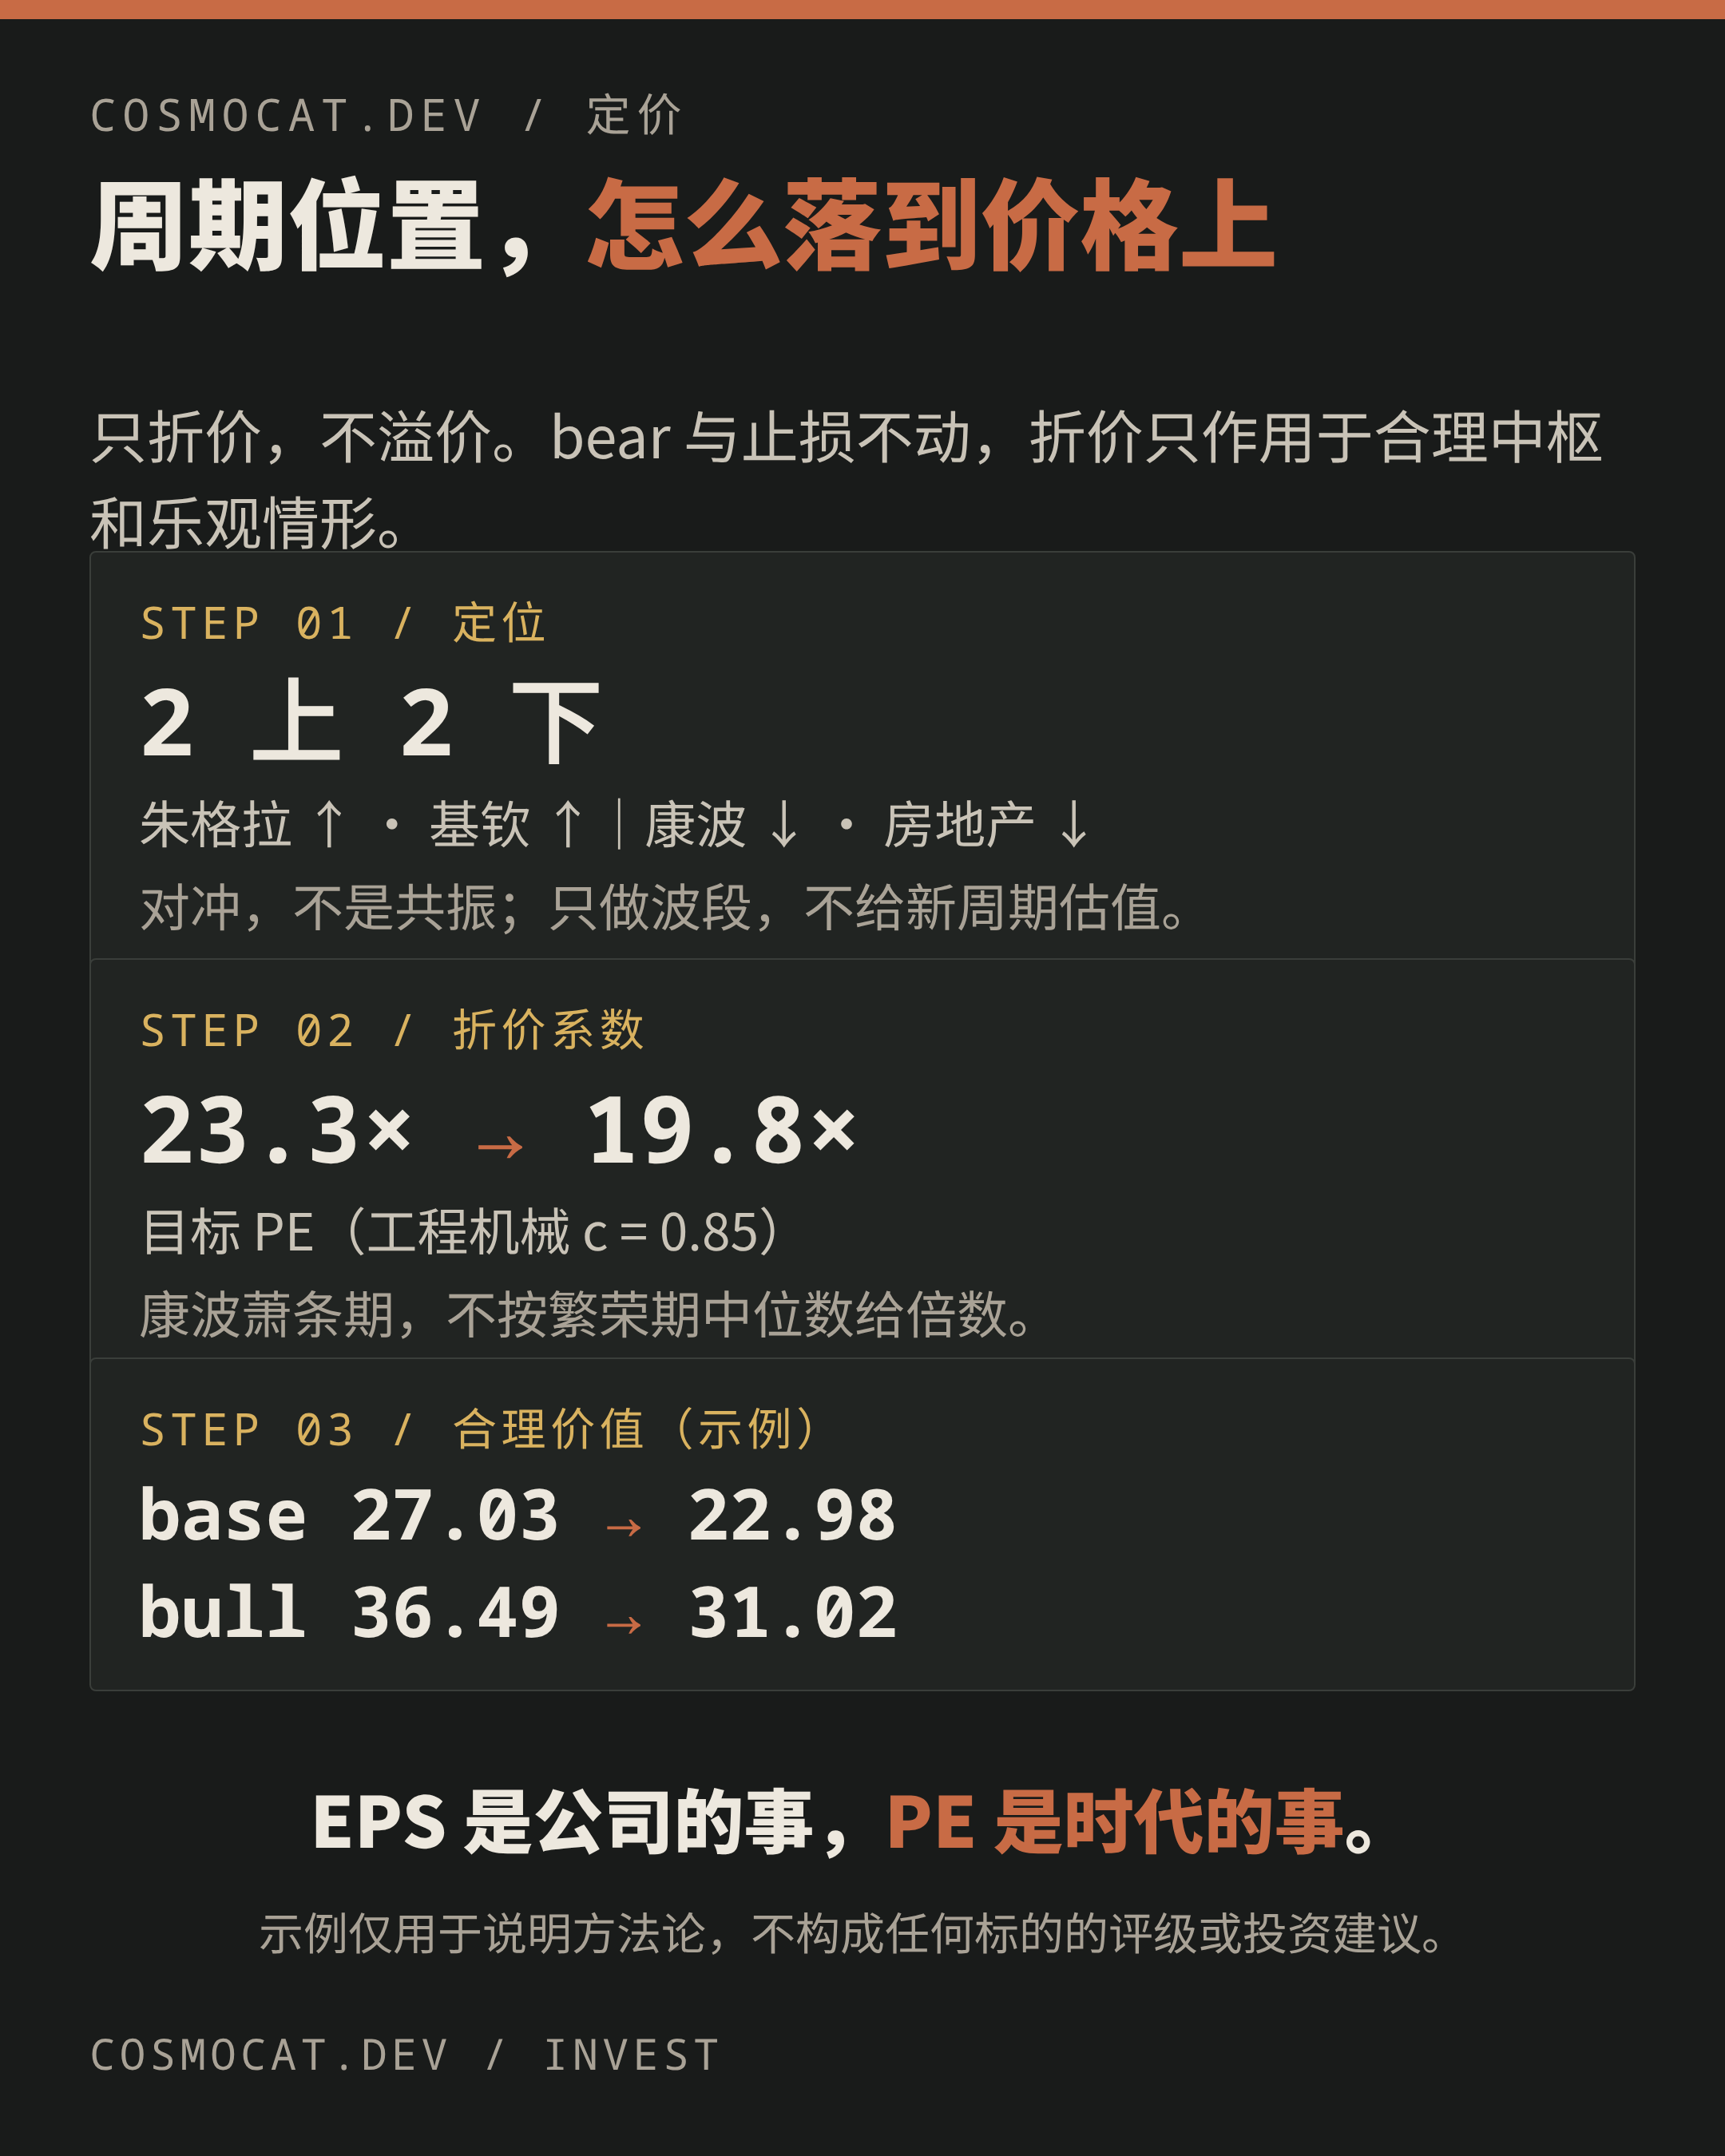
力量对比:两上两下,对冲,不是共振。 按周金涛的规则,这是典型的「反抗」:可以做波段,可以赚业绩的钱,但不能按「新周期」给它估值。
这也解释了一个细节:2026 年 1—10 月国内挖机销量 11.40 万台,只有 2021 年峰值 27.4 万台的 42%。行业在复苏,但离上一轮的高点还很远。
这不是 2016—2021 年那种「新增需求 + 地产 + 更新」三浪叠加的超级周期,而是「更新替换 + 出海份额」两条腿走路的温和复苏。
六、从定位到定价:为什么周期位置要折价
周期定位如果只停留在「讲故事」,就没有用。它必须能落到价格上。
传统的研究卡定价,习惯用「5 年 PE 中位数」当锚。问题在于:这个 5 年窗口,往往横跨了上一轮周期的泡沫顶。用含泡沫顶的中位数,去给萧条期的朱格拉上行定价,会系统性高估合理中枢。
所以我在自己的研究卡里加了一条规则:康波框架只用来折价,不用来溢价。
具体做法是:先给每个行业一个周期系数 c(0.80—1.00),再把它乘到合理价值的 base 和 bull 上;bear 和止损不动,因为 bear 已经按周期底部定价,止损是风控线,不是估值线。
以三一重工为例:原卡用 23.3 倍目标 PE 算出 base 27.03 元;按「朱格拉上行 × 康波萧条」的对抗定位,c 取 0.85,目标 PE 折到 19.8 倍,base 变成 22.98 元,bull 从 36.49 元收到 31.02 元。
这不是「看空」,而是把「这波行情值多少倍」说清楚。同一家公司,在康波繁荣期可以给 25 倍,在康波萧条期只该给 20 倍——EPS 是公司的事,PE 是时代的事。
七、这套框架的五个边界
周金涛的框架好用,但不是万能的。用之前,先记住五条边界:
- 样本太少,不能精确择时。 康波只有 4—5 个可观察样本,误差 1—2 个季度很正常,顶部尤其难定。它只能告诉你「季节」,不能告诉你「哪天下雨」。
- 外生冲击会改写节律。 战争、疫情、技术突变、货币体系重构,都会让周期推迟或变形。2020 年后的财政货币化,就把「萧条」拉长了好几年。
- 政策主导的市场,周期会失效。 当资产价格由央行购买、平准基金托底主导时,周期给出的方向可能长期不兑现。A 股 2016 年后「区间震荡、趋势弱化」就是例子。
- 不要用小周期反弹当大周期反转。 这是最常见的误用:看到库存周期回升,就以为中周期反转;看到中周期上行,就以为康波见底。
- 商品见顶后不要回头。 商品一旦确认熊市,反弹是逃命机会,不是二次上车。
八、普通人怎么用:一张表,三个问题
如果你不管理宏观基金,这套框架也能用,而且不难。每个季度做一张四行表,回答三个问题:
- 大层给不给性质? 康波和房地产是向上、向下,还是磨底?如果大层向下,任何小层反弹都只能当「反抗」。
- 中层给不给级别? 朱格拉是上行第几年、离顶部还有多久?这决定你能拿多久、能给多少倍。
- 小层给不给买点? 库存周期在底部确认、还是上行中后段?这决定你是分批买,还是等回调。
三条都向上的时候,才叫共振,才可以重仓;两条向上两条向下,就叫对冲,降仓或者不做;大层向下、小层向上,只做波段,快进快出。
周金涛的原话是:「理不清就别做。」 看不懂的行情不是机会,是风险。
结尾:康波不是预言,是一把尺子
工程机械不是这一轮康波的载体。这句话听起来像「看空」,其实不是。
它真正的意思是:你要知道自己赚的是哪一层的钱。 赚朱格拉的钱,就按朱格拉的节奏——看销量、看更新周期、看出口份额,赚业绩兑现的钱,别指望估值回到 2021 年。赚康波的钱,就等新周期的载体——AI、新能源、机器人,等它们的渗透率跨过临界点。
同一根 K 线,放在不同的周期层里,含义完全不同。康波理论最大的价值,不是预测明天,而是让你在别人用「景气度」解释一切的时候,多问一句:
这是哪一层的周期?
免责声明:本文为周期理论学习笔记,所有公司与数据仅作方法论示例,不构成任何投资建议,也不构成对任何标的的评级。市场有风险,决策需独立。
来源与说明:
- 周金涛《涛动周期论》,2017 年出版;四层周期与「人生发财靠康波」的表述来自该书及其公开报告。
- 挖掘机销量数据:中国工程机械工业协会月度统计(2026 年 10 月及 1—10 月)。
- 三一重工财务数据:公司 2026 年第三季度报告。
- 周期定位与折价系数为作者自用的研究框架,仅用于说明方法论。