跌 50% 不等于崩:泡泡玛特三季报里的一套「高基数回撤」读法
10 月 27 日晚,泡泡玛特发布 2026 年第三季度未经审核业务数据:集团营收同比下降 45%~50%。
这个数字放进标题,足够写成「潮玩神话破灭」。但同一份公告的对照面还有另一组数字:去年第三季度,这家公司的整体营收是 +245%~250%,中国线上是 +300%~305%,美洲是 +1,265%~1,270%。
同比是拿今年比去年,不是拿今年比常态。 先把分母看清楚,再谈崩不崩。
一、第一步:把去年的基数摆上桌
先把两份公告的同比放在一张表里。
| 指标 | 2025Q3(基数) | 2026Q3(本期) |
|---|---|---|
| 集团整体 | +245%~250% | -45%~-50% |
| 中国 | +185%~190% | -25%~-30% |
| 亚太 | +170%~175% | -65%~-70% |
| 美洲 | +1,265%~1,270% | -70%~-75% |
| 欧洲及其他 | +735%~740% | -50%~-55% |
| 中国线下 | +130%~135% | -5%~-10% |
| 中国线上 | +300%~305% | -45%~-50% |
(口径:泡泡玛特港交所 2025Q3 与 2026Q3《最新业务状况》公告,两期均为未经审核数据;同一区域/渠道的同比口径。)
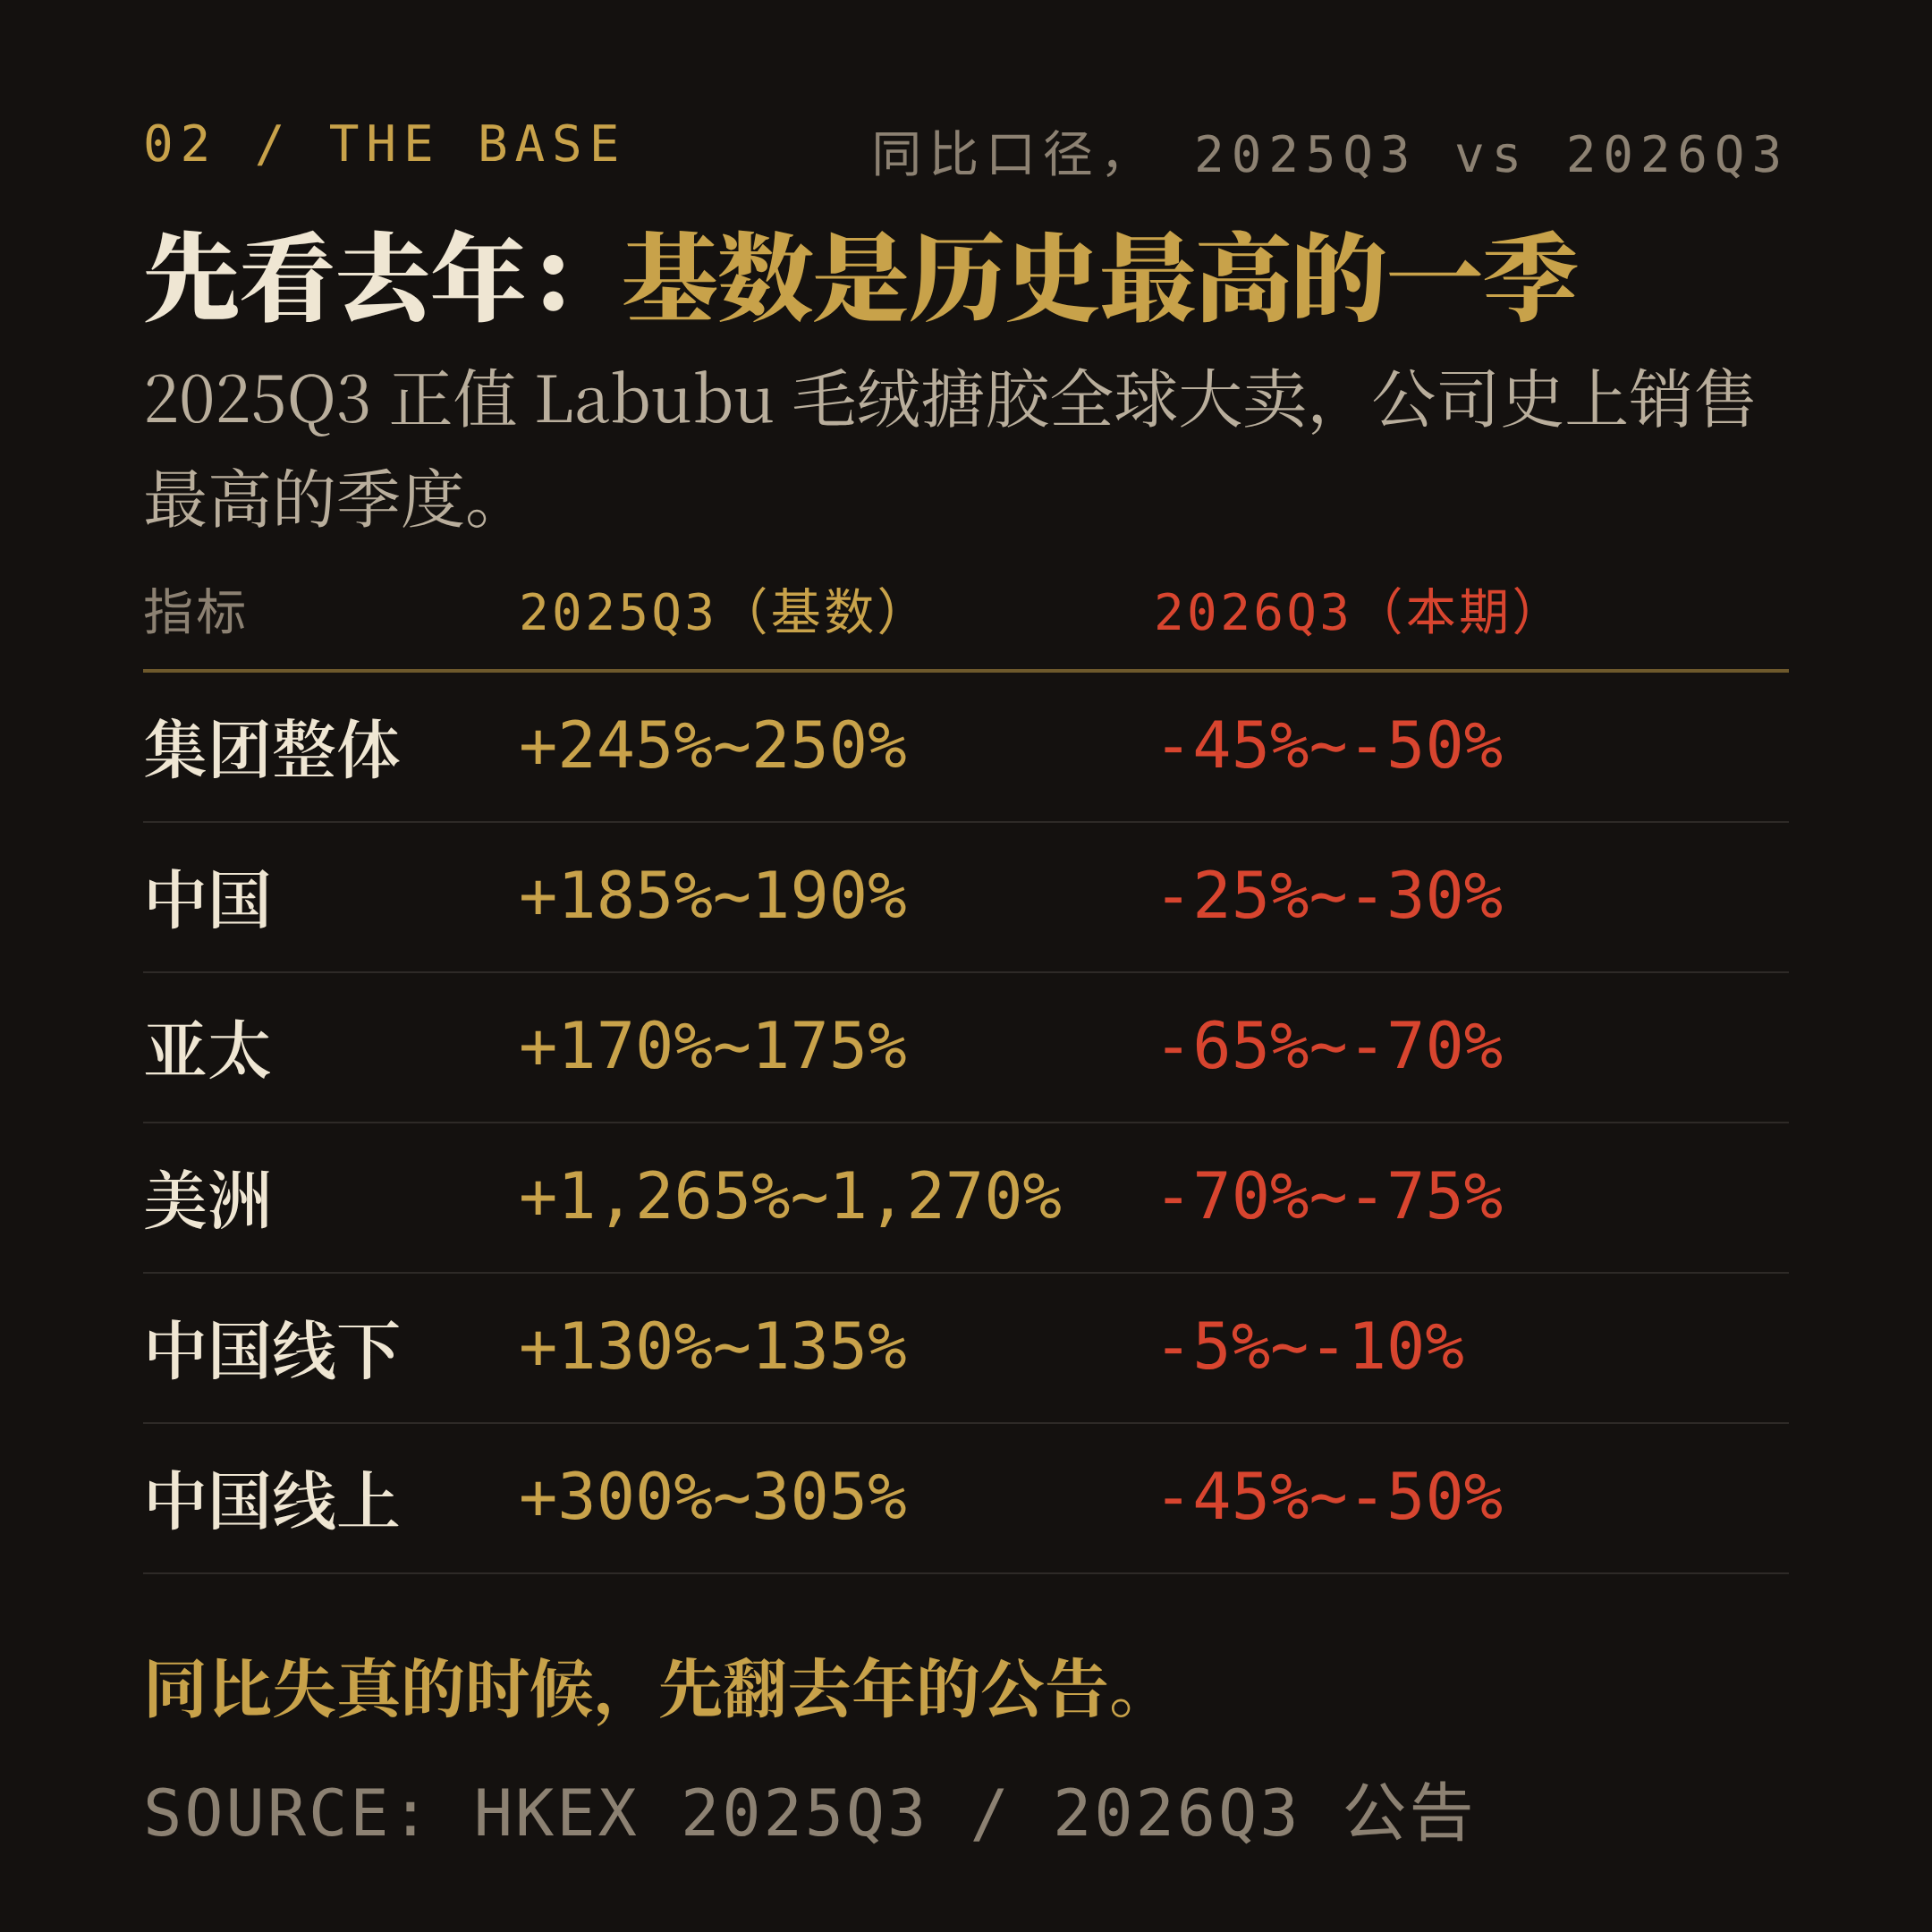
这张表最值得看的不是「跌了多少」,而是「去年涨了多少」。
2025Q3 是公司历史上销售最高的一个季度。管理层在 10 月 27 日晚的电话会上自己承认了这一点,原话是「去年三季度也是我们历史上销售最高的一个季度」,当时正值 Labubu 毛绒搪胶全球大卖。
一个 +245%~250% 的季度之后,任何正常回落都会被放大成难看的同比。这不代表生意没变差,只代表同比这个指标在这个时点失真了。
顺便做一个粗算(区间端点相乘,非公司口径):把 2025Q3 的约 3.45~3.5 倍,乘上 2026Q3 的 0.50~0.55,得到的结果是 2024Q3 的约 1.7~1.9 倍。也就是说,跌完这一刀,营收仍在两年前之上七到九成。
二、第二步:看跌幅长在哪个渠道
如果真是需求崩塌,各渠道应该一起掉。实际不是。
中国区内部,线下同比 -5%~-10%,线上同比 -45%~-50%,中间差了三四十个百分点。海外跌得比国内更狠:亚太 -65%~-70%、美洲 -70%~-75%,而中国整体是 -25%~-30%。
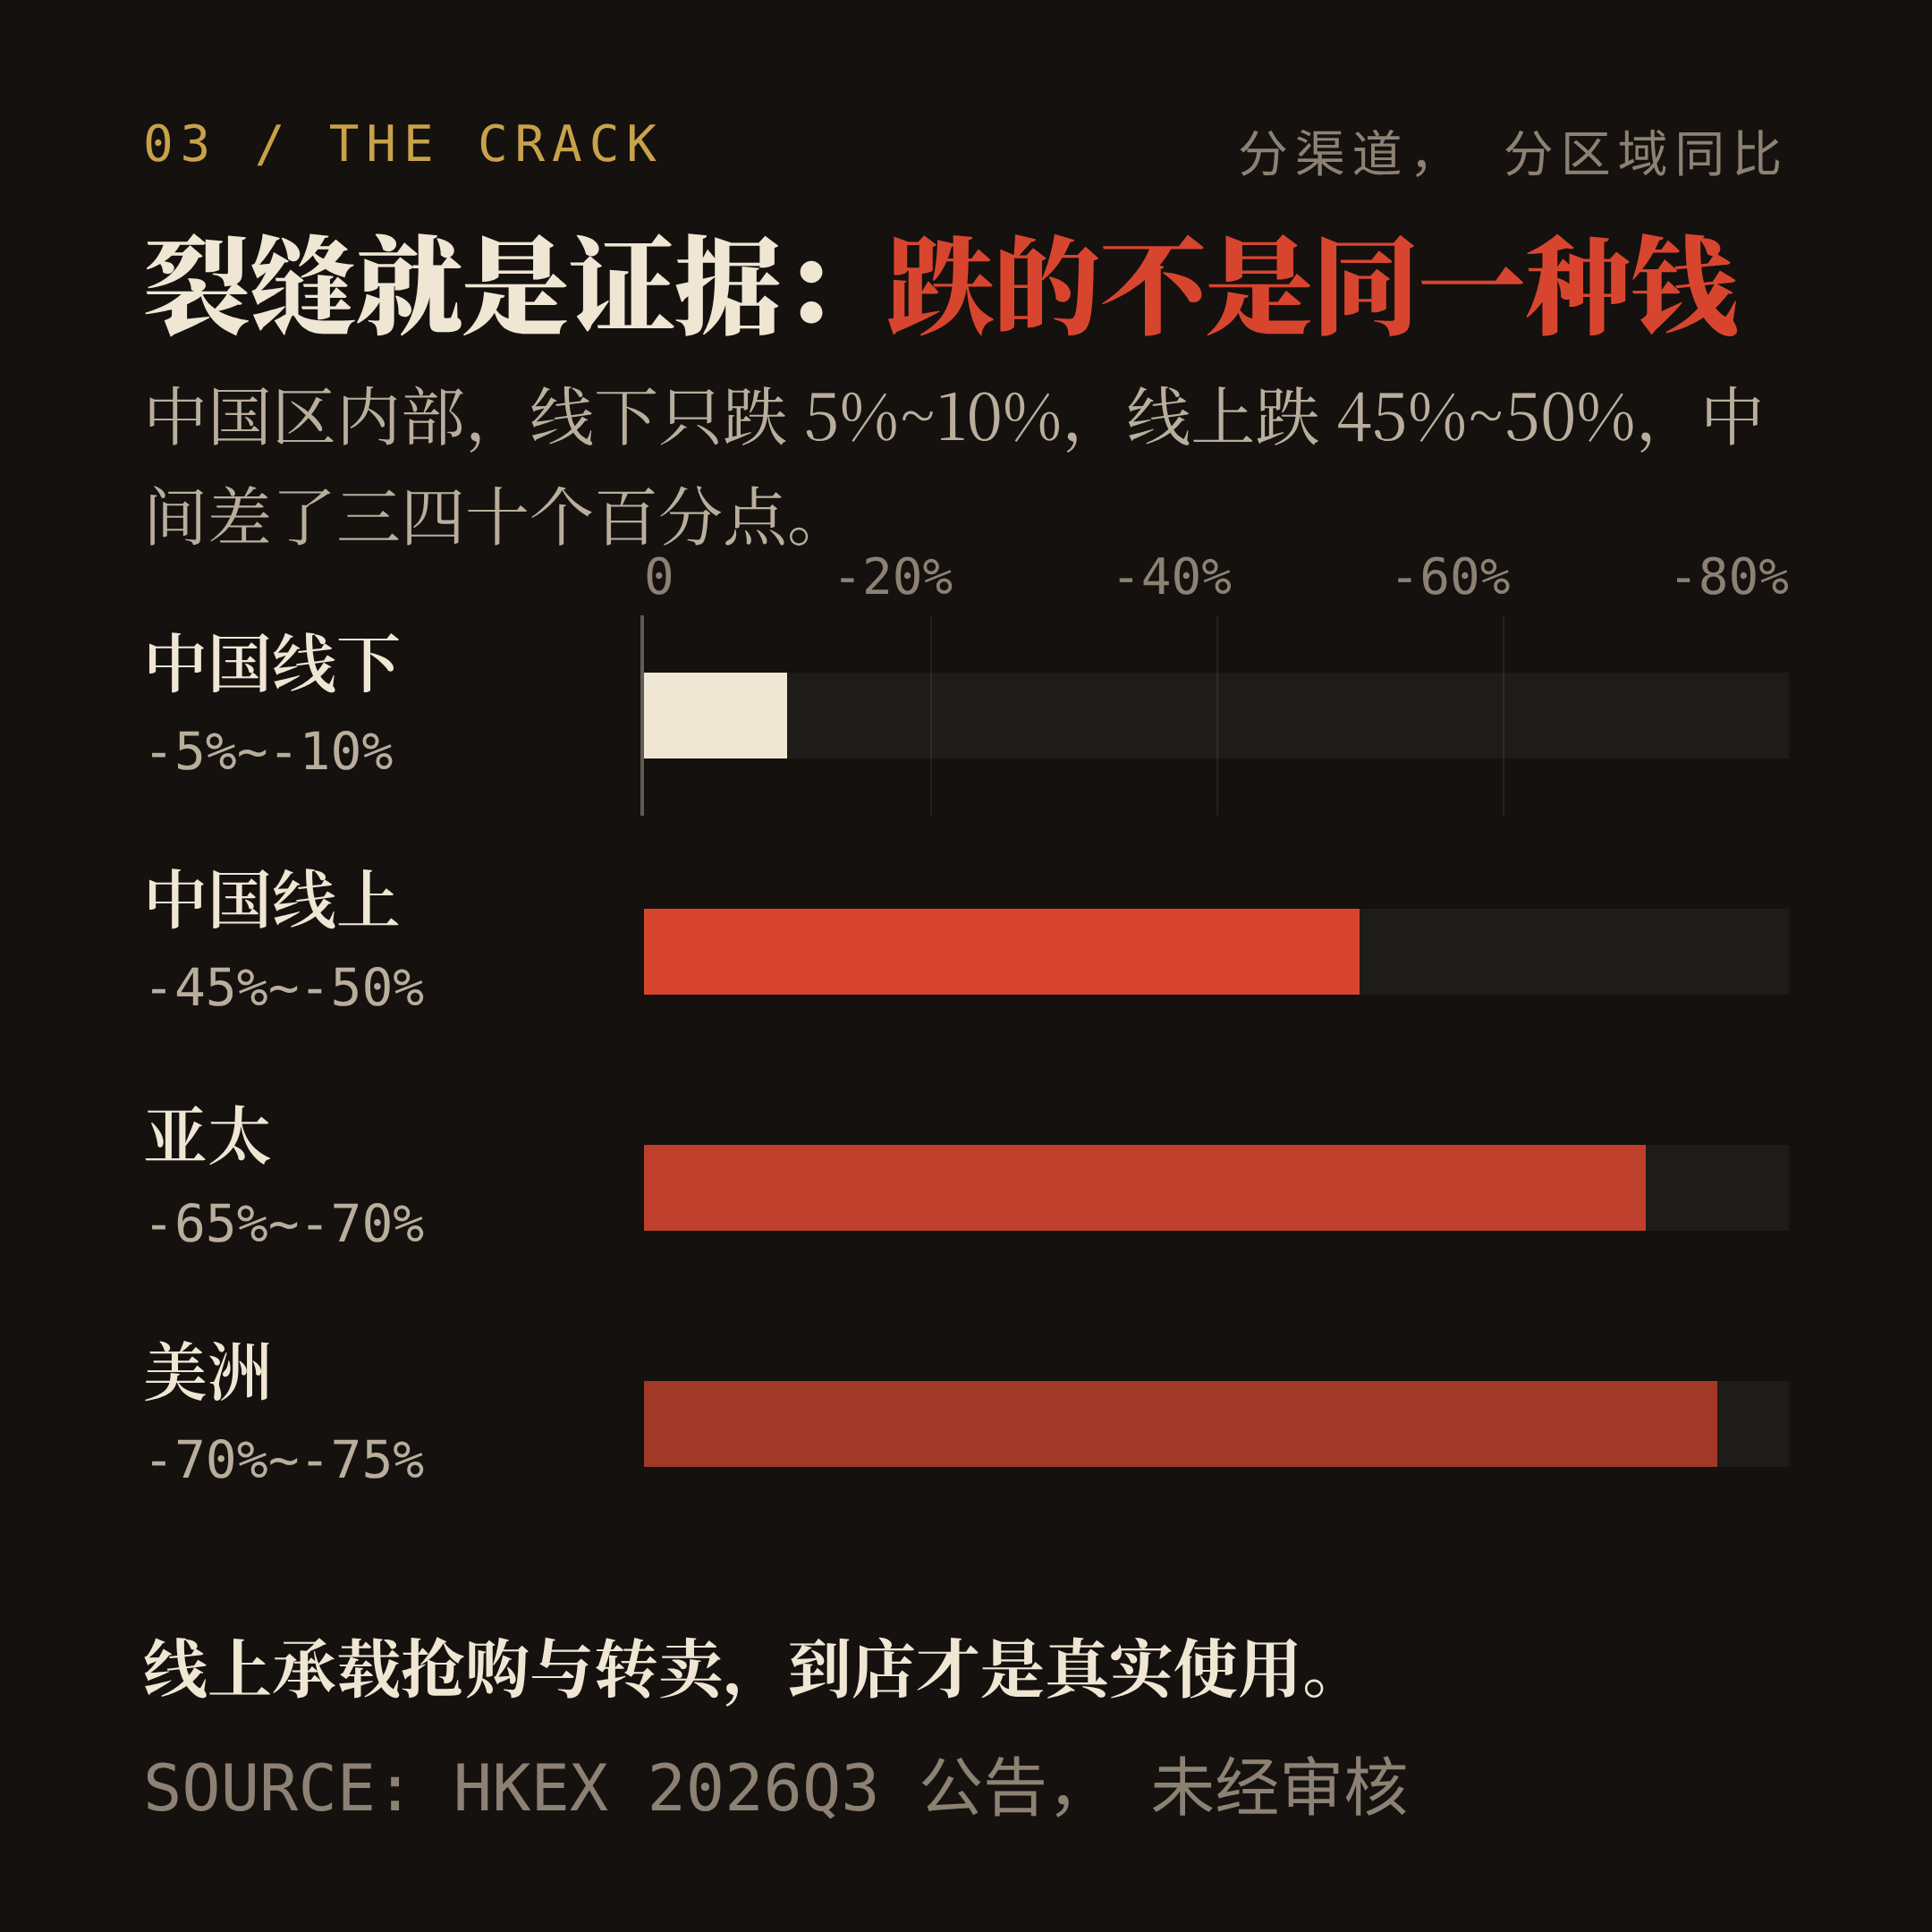
这个裂缝是全文的关键证据:跌的不是同一种钱。
线上更容易承载「抢购、囤货、转卖」——限量款、隐藏款、二级市场溢价,都发生在线上和转售环节。线下到店是更接近真实使用的购买:喜欢这个 IP,进店挑一个。
这里必须标一条边界:线下只跌 5%~10%,也可能是门店扩张带来的总盘对冲,公告没有给同店口径,不能过度解读成「基本盘毫发无伤」。但「线上跌得远比线下狠」这个结构差,是公告里白纸黑字的。
三、第三步:分清两种钱——抢购盘与基本盘
把上面的观察抽象一下,就得到一组很有用的区分:
| 抢购盘(溢价盘) | 基本盘(使用盘) | |
|---|---|---|
| 驱动力 | 稀缺溢价、转售套利 | 产品效用、品牌偏好 |
| 行为特征 | 来得快、退得快 | 稳定、分散在渠道 |
| 集中位置 | 线上、二级市场 | 到店、复购 |
| 价格敏感度 | 极高 | 较低 |
潮玩、球鞋、显卡、纪念币、热门硬件首发、囤货型白酒——凡是存在「溢价」的品类,都同时装着这两种钱。高增长期它们混在一起,看不出差别;退潮期它们分开走,才看得清。
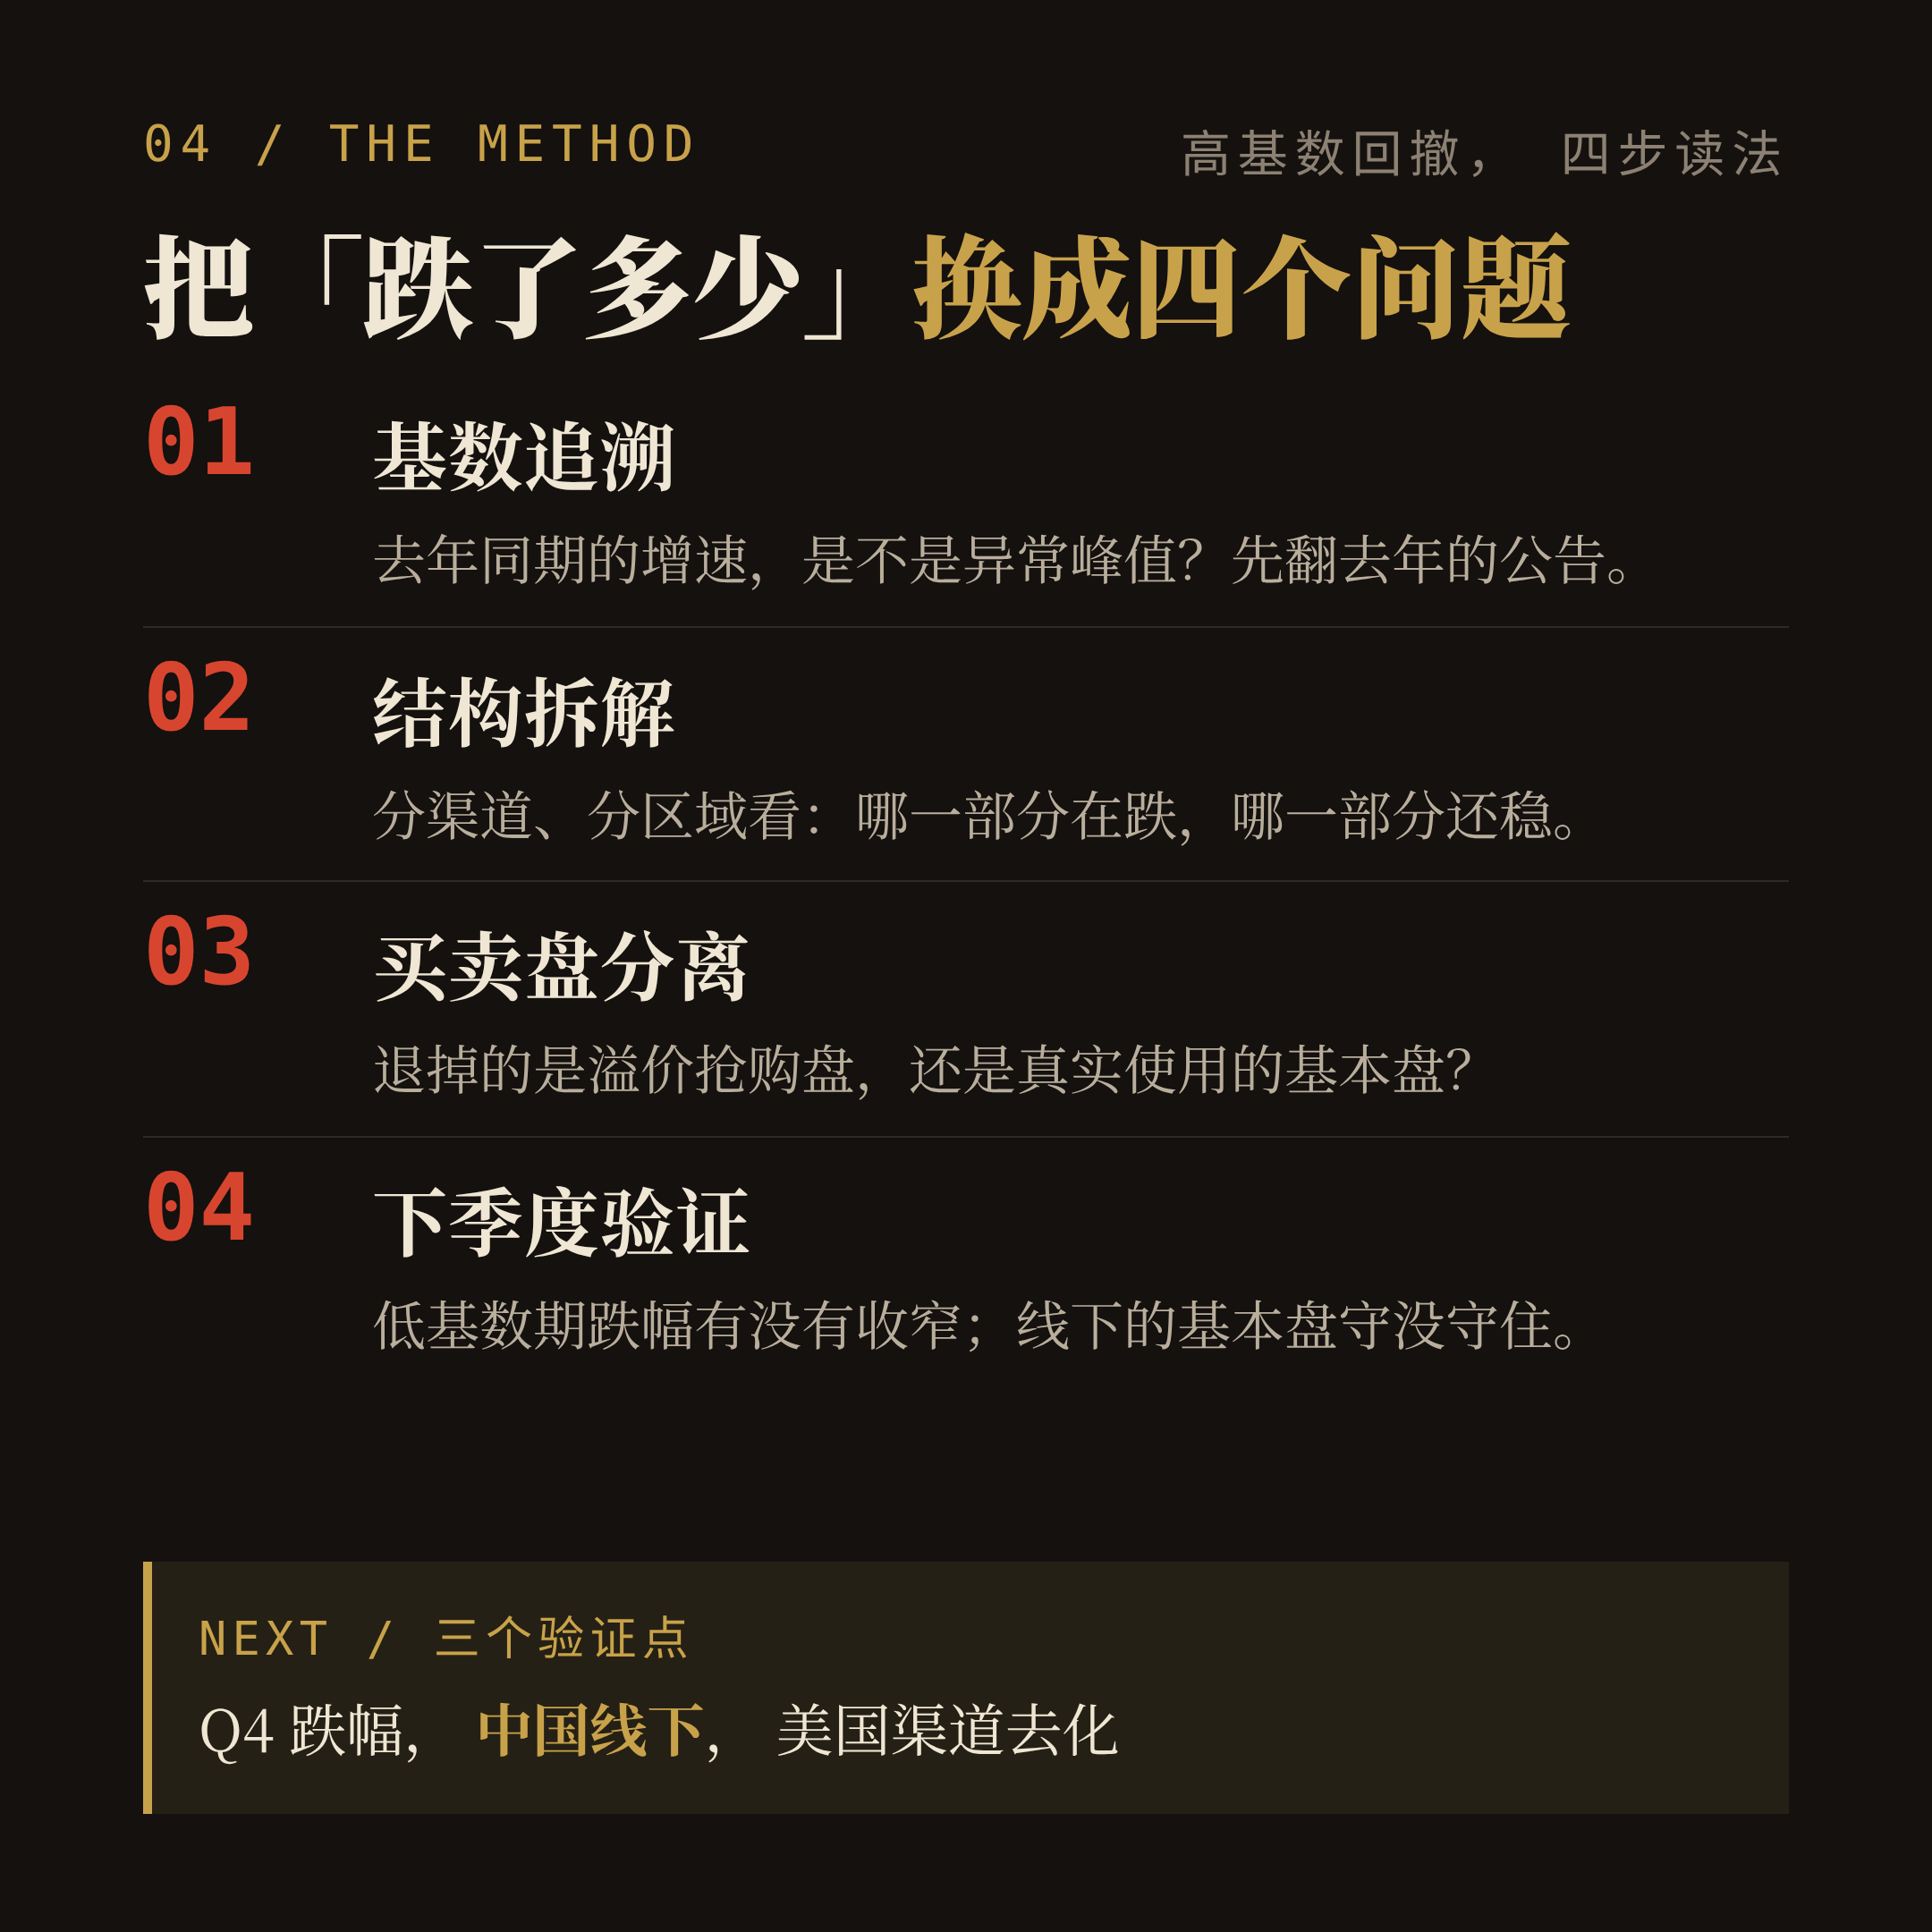
于是「高基数回撤」可以拆成四步:
- 基数追溯:去年同期的增速是不是异常峰值?
- 结构拆解:分渠道、分区域看,哪一部分在跌?
- 买卖盘分离:退掉的是溢价抢购,还是真实使用?
- 下季度验证:低基数期跌幅有没有收窄?
四、第四步:公司动作也是证据
公告之外,两个动作值得一起读。
第一,公司明确说暂时不会通过大规模打折去库存,理由是「以免伤害品牌」。第二,美国市场首次尝试与大型零售渠道合作分销部分产品,官方表述是「在去化库存的同时探索新生意」。
这两个动作合起来指向一个判断:公司认为问题是库存与渠道,不是品牌不值钱了。如果真是需求崩塌,理性动作通常是降价清货、保现金流;选择不打折,说明它愿意用更慢的去化速度,换价格体系的稳定。
但管理层的话要打折听。「基数太高」是一个有动机的解释,说这话的人正在为下一季度的指引负责。所以第四步的验证不能省。
五、这套读法的三条边界
这套方法好用,但不能滥用。
第一,只适用于溢价驱动型品类。 刚需消费品的同比大跌,通常就是需求或份额问题,硬套基数论只会自我安慰。
第二,基数只能解释「为什么跌得快」,不能解释「什么时候企稳」。 把高基数回撤直接当成「利空出尽」,是另一种过度解读。企稳要看基本盘指标:复购、到店、新 IP 的接受度。
第三,未经审核的数据要留余地。 这份公告自己写明「并非以核数师审核或审阅后的数据为基础」,后续可能修改或调整。
六、接下来盯三个数
如果这套读法成立,接下来应该看到:
- Q4 跌幅收窄(进入低基数期)。管理层给的指引是 Q4 稳中有升、全年国内正增长「没有太大压力」——注意这是国内口径,不是集团口径。
- 中国线下守住。线下的跌幅如果和线上同步扩大,「基本盘仍在」就被推翻。
- 美国渠道分销的后续。去库存进度、以及通过连锁零售进来的新客群质量,决定海外是周期性回撤还是结构性失速。
反过来,如果 Q4 跌幅没收窄甚至扩大,或者线下跌幅追平线上,那就说明基数论失效,结构性问题要上位。这两个结果都值得提前写下来,免得到时候又用新故事解释旧数据。
另外还有一个先行指标:二手市场的溢价率。隐藏款行情和平台搜索热度,通常比财报更早反映抢购盘的进出。
最后
一个 -50% 的标题,可以讲成「神话破灭」,也可以讲成「潮水退去后露出真正的岸」。两种讲法都能自洽,区别只在于你愿不愿意花十分钟去翻去年的公告。
我更愿意用后者,不是因为看好这家公司,而是因为读数方法比结论更耐用。下次再看到任何一个 -50%,先问三句话:
去年的基数是什么?哪个渠道在跌?退掉的是哪种钱?
数据来自泡泡玛特港交所公告(2025Q3 / 2026Q3《最新业务状况》,均未经审核)与 2026-10-27 电话会公开报道;文中倍数换算为区间端点粗算,非公司口径。本文只讨论读数方法,不构成投资建议。
延伸:文中配图是用 HTML 画的,我平时收集的免费设计工具放在 craft.cosmocat.dev;想看更多财报拆解,可以翻 投资板块。