她成了中国女首富,公司净利腰斩 50%:一张榜单里的两套定价
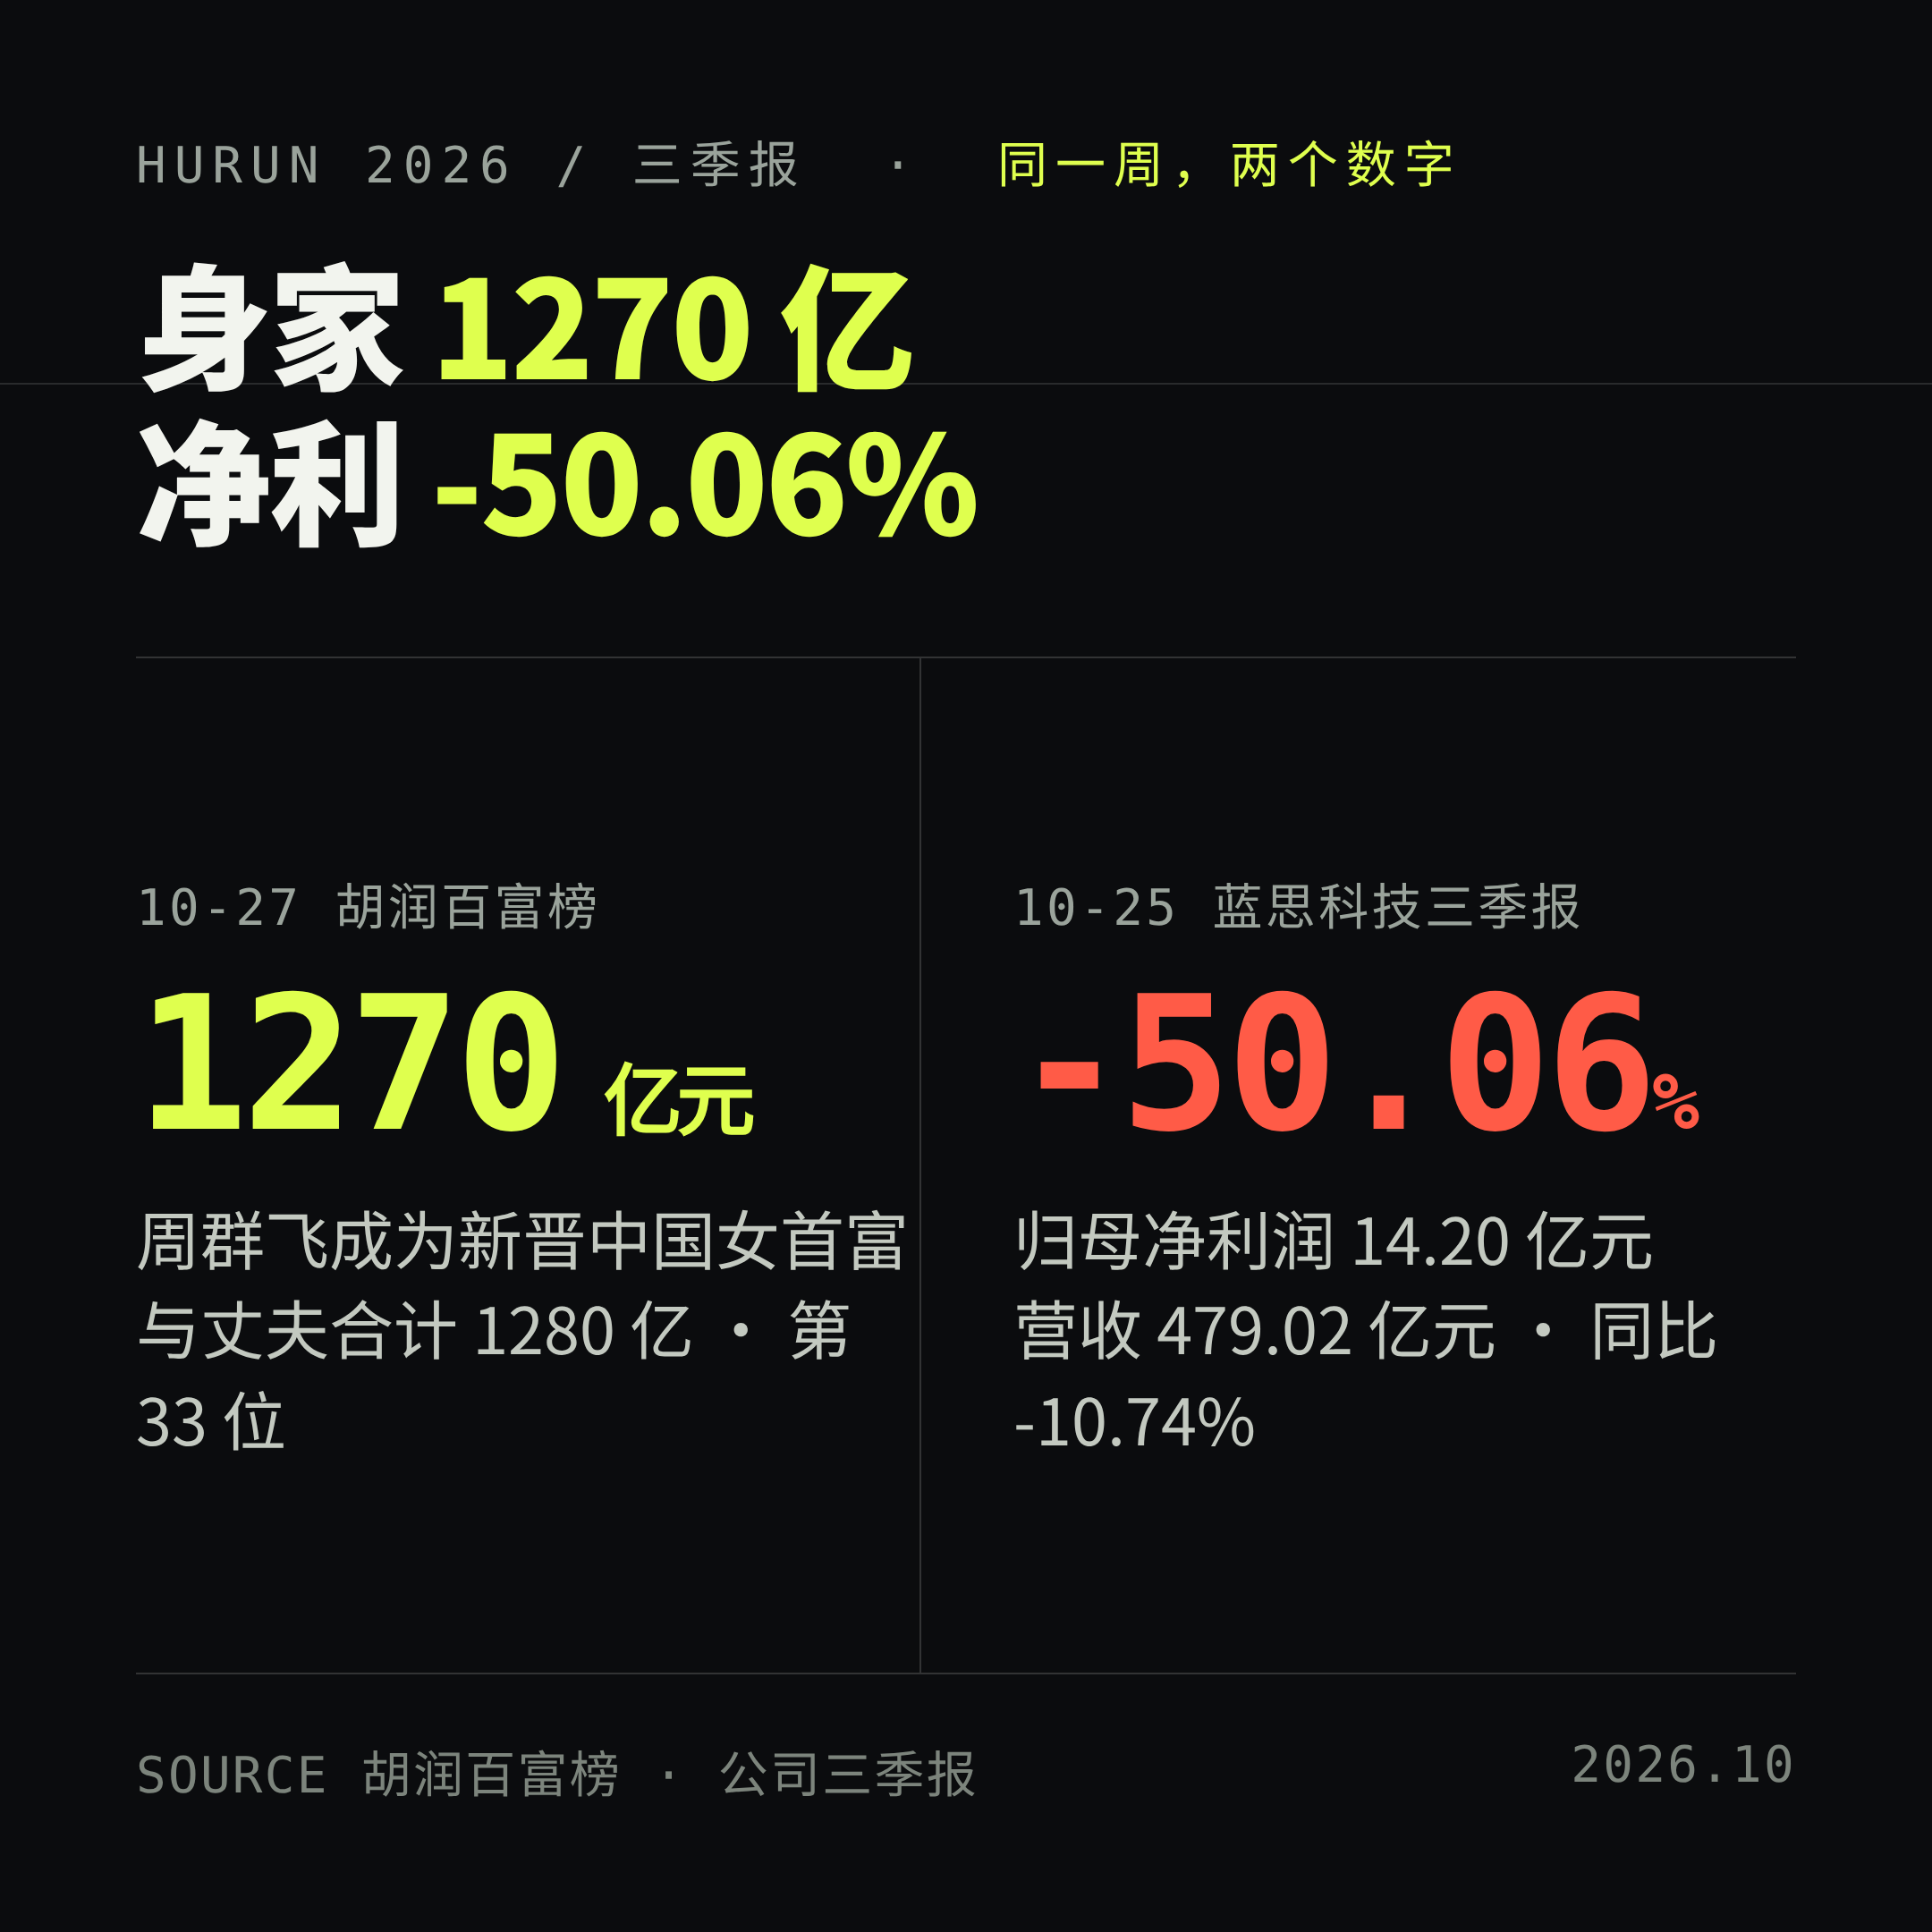
10 月 27 日,《2026 胡润百富榜》发布。蓝思科技创始人周群飞以 1270 亿元身家,成为新晋中国女首富,与丈夫郑俊龙合计 1280 亿元,排在第 33 位。去年她以 1100 亿元排在第二,今年名次没怎么动,是原女首富钟慧娟家族从 1410 亿元缩水到 1240 亿元,把位置让了出来。
两天前,10 月 25 日晚,同一家公司发了三季报:前三季度营收 479.02 亿元,同比下降 10.74%;归母净利润 14.20 亿元,同比下滑 50.06%。
同一个人、同一周,一个数字在涨,一个数字在腰斩。
这不是矛盾,也不是榜单算错了。它只是把一件事摊开在桌面上:榜单定的是「未来现金流的想象」,财报定的是「已经发生的现金流」。这两套定价可以背离很久,但读财报的人得知道它们各自在算哪一笔账。
一、先看落差:营收跌 10.74%,净利跌 50.06%
把三季报的三个数摆在一起,落差就出来了。
| 指标 | 2026 前三季度 | 同比 |
|---|---|---|
| 营业收入 | 479.02 亿元 | -10.74% |
| 归母净利润 | 14.20 亿元 | -50.06% |
| 第三季度归母净利润 | 8.43 亿元 | -50.42% |
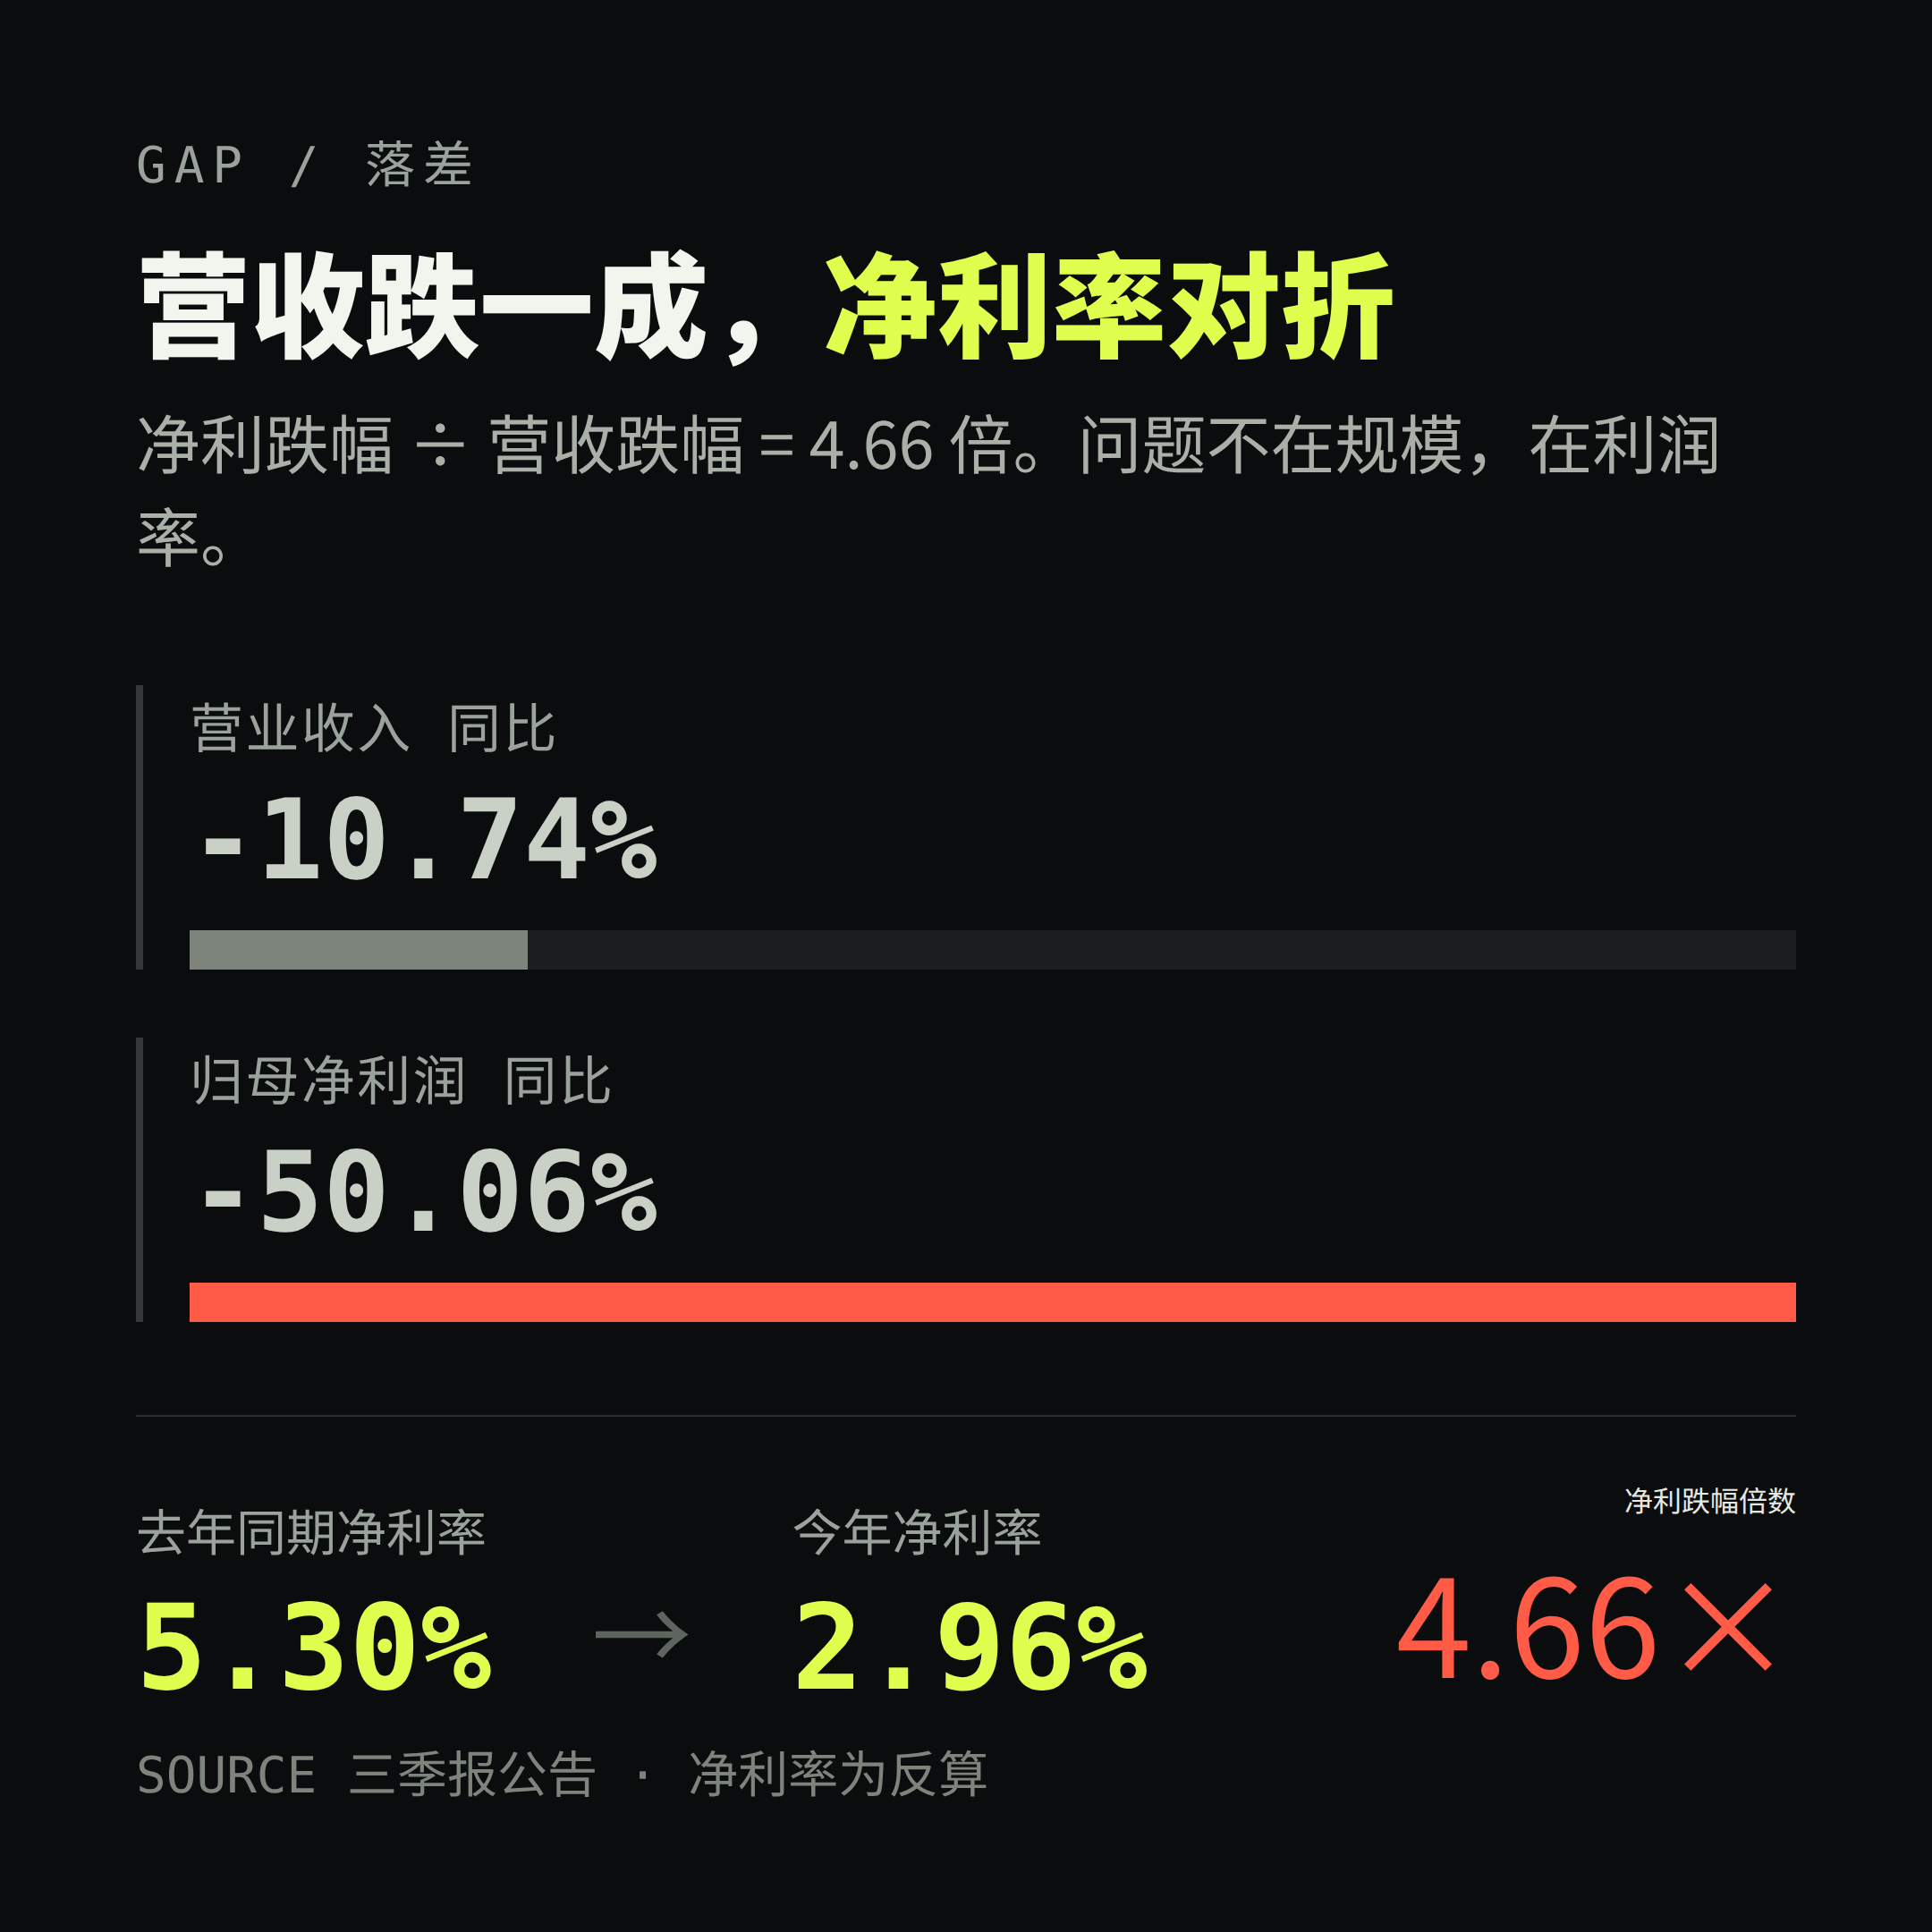
净利的跌幅,是营收跌幅的 4.66 倍。
这个倍数很重要。它说明的不是「生意小了十分之一」,而是「每一块钱收入里剩下的利润变薄了」。
用公告里披露的营收和净利反算(不是公司口径,是我自己算的):去年同期营收约 536.66 亿元、净利约 28.43 亿元,净利率约 5.30%;今年营收 479.02 亿元、净利 14.20 亿元,净利率约 2.96%。
净利率从 5.30% 掉到 2.96%,几乎对折。 营收只掉了 10.74%,因为有相当一部分成本不随收入同比例下降——厂房、设备折旧、研发、管理,这些是刚性的;收入退一步,利润要退好几步。
这就是经营杠杆:上行时它让利润涨得比收入快,下行时它让利润跌得比收入狠。看制造业公司的单季利润,先看这个倍数,比看绝对值有用。
二、三条归因:一条在成本端,一条在收入端,一条在汇率端
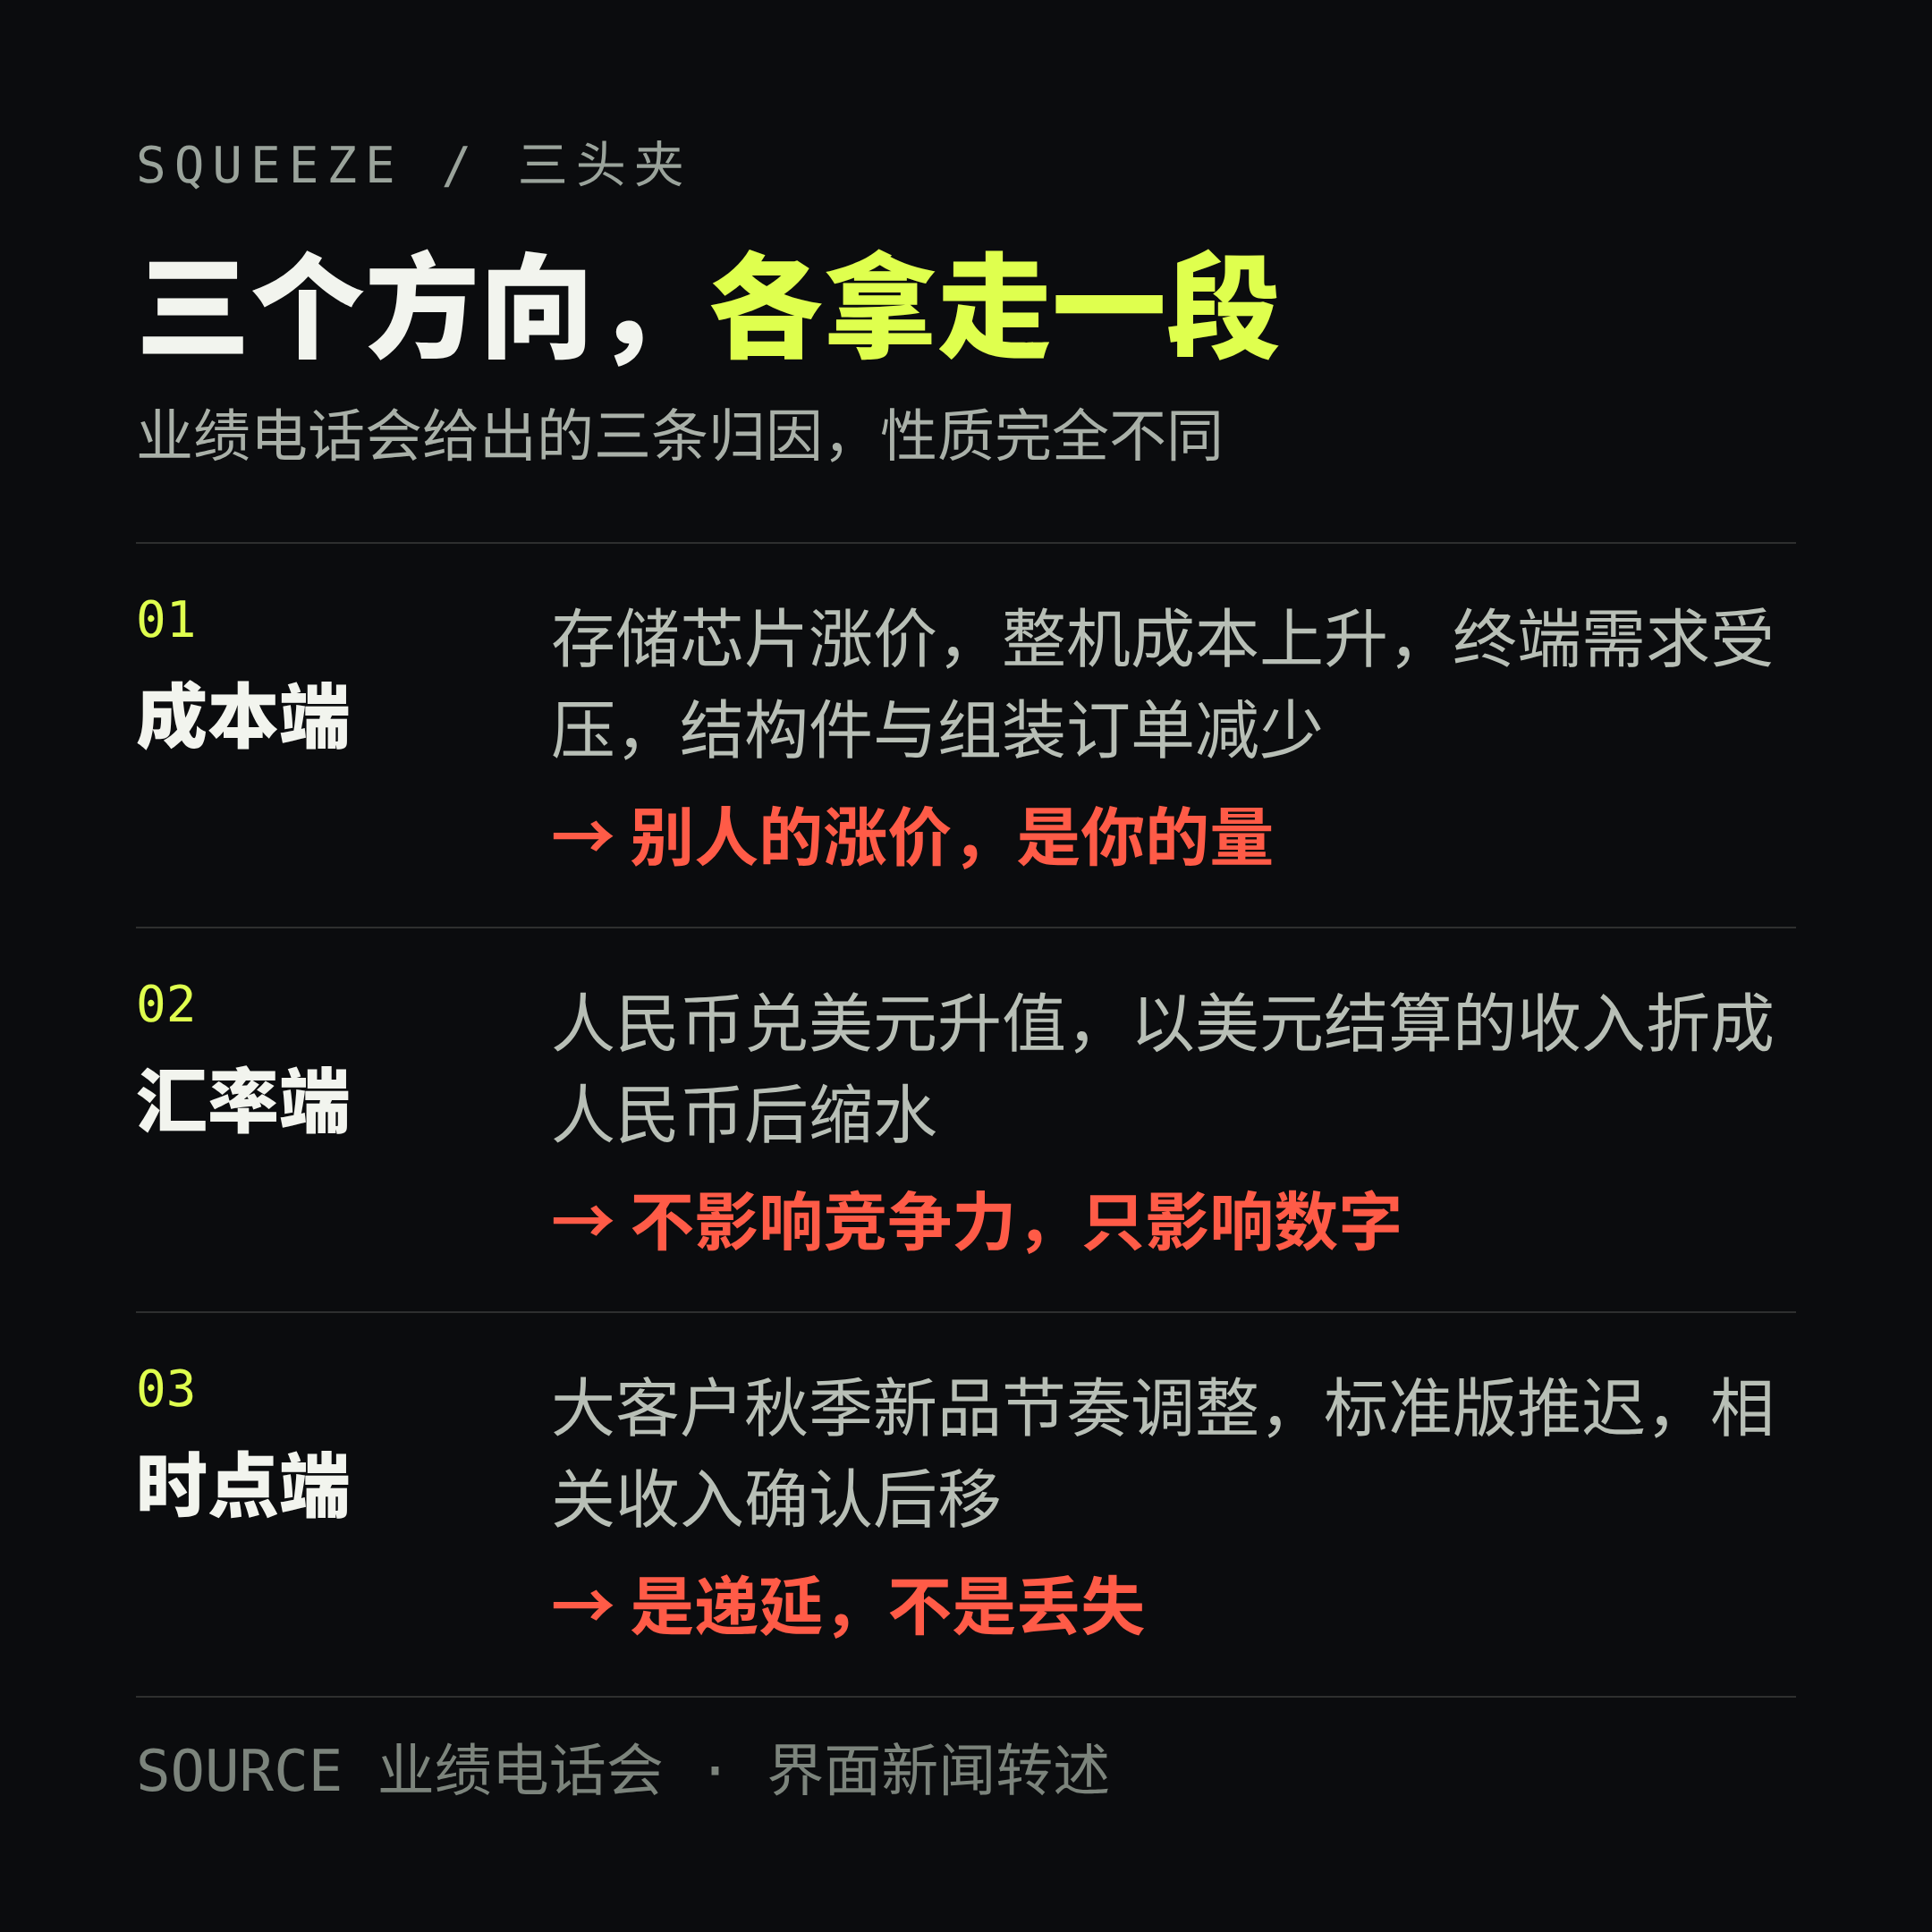
公司在业绩电话会议上给了三条原因。这三条要分开看,因为它们的性质完全不同。
第一条:存储芯片涨价,压住了手机和电脑的终端需求。
这条链是这样走的:存储涨价 → 整机成本上升 → 整机要么涨价要么减配 → 终端需求受压 → 蓝思的结构件、功能模组、组装业务收入跟着下降。
这里有个反直觉的地方,也是这篇最想讲清楚的一条判据:「存储涨价」对产业链不是普涨,它是一件零和的事。
- 对存储厂,涨价是毛利率直接扩张;
- 对做结构件、模组、组装的配套厂,涨价是别人的成本进了你的终端售价里,最后从你的订单量上扣回来。
所以看到「XX 涨价」的新闻,第一件事不是判断利好利空,而是问一句:我是卖这个的,还是买这个的? 同一个价格信号,站在两头的人会得出完全相反的结论。这条判据可以用在任何一条涨价链上——锂、铜、面板、存储,都一样。
第二条:人民币兑美元升值,对美元结算的收入是负面的。
这条最机械,也最容易被忽略。收入是美元计的,报表是人民币计的,汇率一动,报表上的收入就缩一圈,跟经营好坏没关系。它不影响竞争力,但影响当期数字。
第三条:大客户秋季新品节奏调整,相关收入确认后移。
这条最值得掰开。界面新闻的报道里提到,产业链人士把「大客户」指向苹果:今年秋季苹果只发了 iPhone 18 Pro、Pro Max 和首款折叠屏 iPhone Duo,iPhone 18 标准版缺席,预计 2027 年春季上市。这是产业链分析,不是苹果官方确认,读的时候要留这个折扣。
但即便成立,它带来的也是递延,不是丢失。
三、「递延」和「丢失」,是两种完全不同的坏消息
这两个词经常被混着用,但对估值的影响差得远。
递延是收入换了季度:这个季度确认不了,下个季度或者明年春天确认。需求还在,只是时点往后挪。它压的是当期报表,不改变长期现金流的总量。
丢失是需求真的没了:客户不买了,或者被别的供应商替掉了。它改变的是斜率,是把未来几年的曲线整体往下压。
蓝思这次的第三条归因,属于前者。这也是为什么 Q3 单季 -50.42% 这个数字不能直接年化——它是「一个被推迟的新品」乘上「一个刚性的成本结构」,不是「生意永久性缩水一半」。
区分方法很朴素:去问「这笔钱以后还会不会来」。会来、只是晚来,是递延;不会来,是丢失。财报里绝大多数看起来吓人的单季跌幅,问题都出在没有做这个区分上。
四、转型不是可选项:净利增速已经连降四年
再往长看一层。蓝思 2022 到 2025 年的归母净利润是:
24.48 亿元 → 30.21 亿元 → 36.24 亿元 → 40.18 亿元。
四年都在涨,但增速是:18.25% → 23.40% → 19.96% → 10.87%。
绝对值还在创新高,增速已经掉到个位数。 这才是转型的动机——不是「看到了 AI 的风口想追」,是主业这条曲线的斜率在变平,而果链公司的命门从来不在自己手里:订单节奏由大客户定,成本由上游定,汇率由宏观定,三样都不归它管。
所以 10 月 16 日那笔收购要放在这个背景下看:蓝思拟以 2500 万美元现金收购 PMG 59.78% 的股权,其控股子公司浙江元拾是英伟达 RVL 认证的服务器机柜供应商之一。
服务器机柜,是 AI 算力硬件里离「组装和结构件」最近的一环。这不是跨赛道,是把同一套能力(精密结构件、大规模制造、海外产能)搬到毛利更高的客户结构里。越南、泰国的 12 大研发生产基地,也是为这件事准备的。
五、AI 硬件这张牌值多少钱:看三个数,现在一个都还没有
叙事讲得通,不等于业绩已经兑现。要判断这张牌成色,我只看三个数:
- AI 硬件收入什么时候单列披露——不单列,说明还小到不值得单独讲;
- 占比多少——低于 10%,它只是估值故事;超过 20%,它才开始改财报结构;
- 毛利率比果链高还是低——如果只是换个客户、做的还是低毛利的组装,那转型就只是换了个名字。
这三个数,现在一个都还没有。所以更准确的表述是:蓝思已经拿到了 AI 硬件这张牌的入场券,但还没到能算分的回合。
这不是看空。这是把「已经发生的」和「可能发生的」分开——榜单算的是后者,财报算的是前者,两者之间隔着的,正是上面那三个数。
六、一张榜单,两套定价:四步读法
把这篇的方法收成四步,下次看到「某某成了首富 / 某某身家暴涨」时可以照着走一遍:
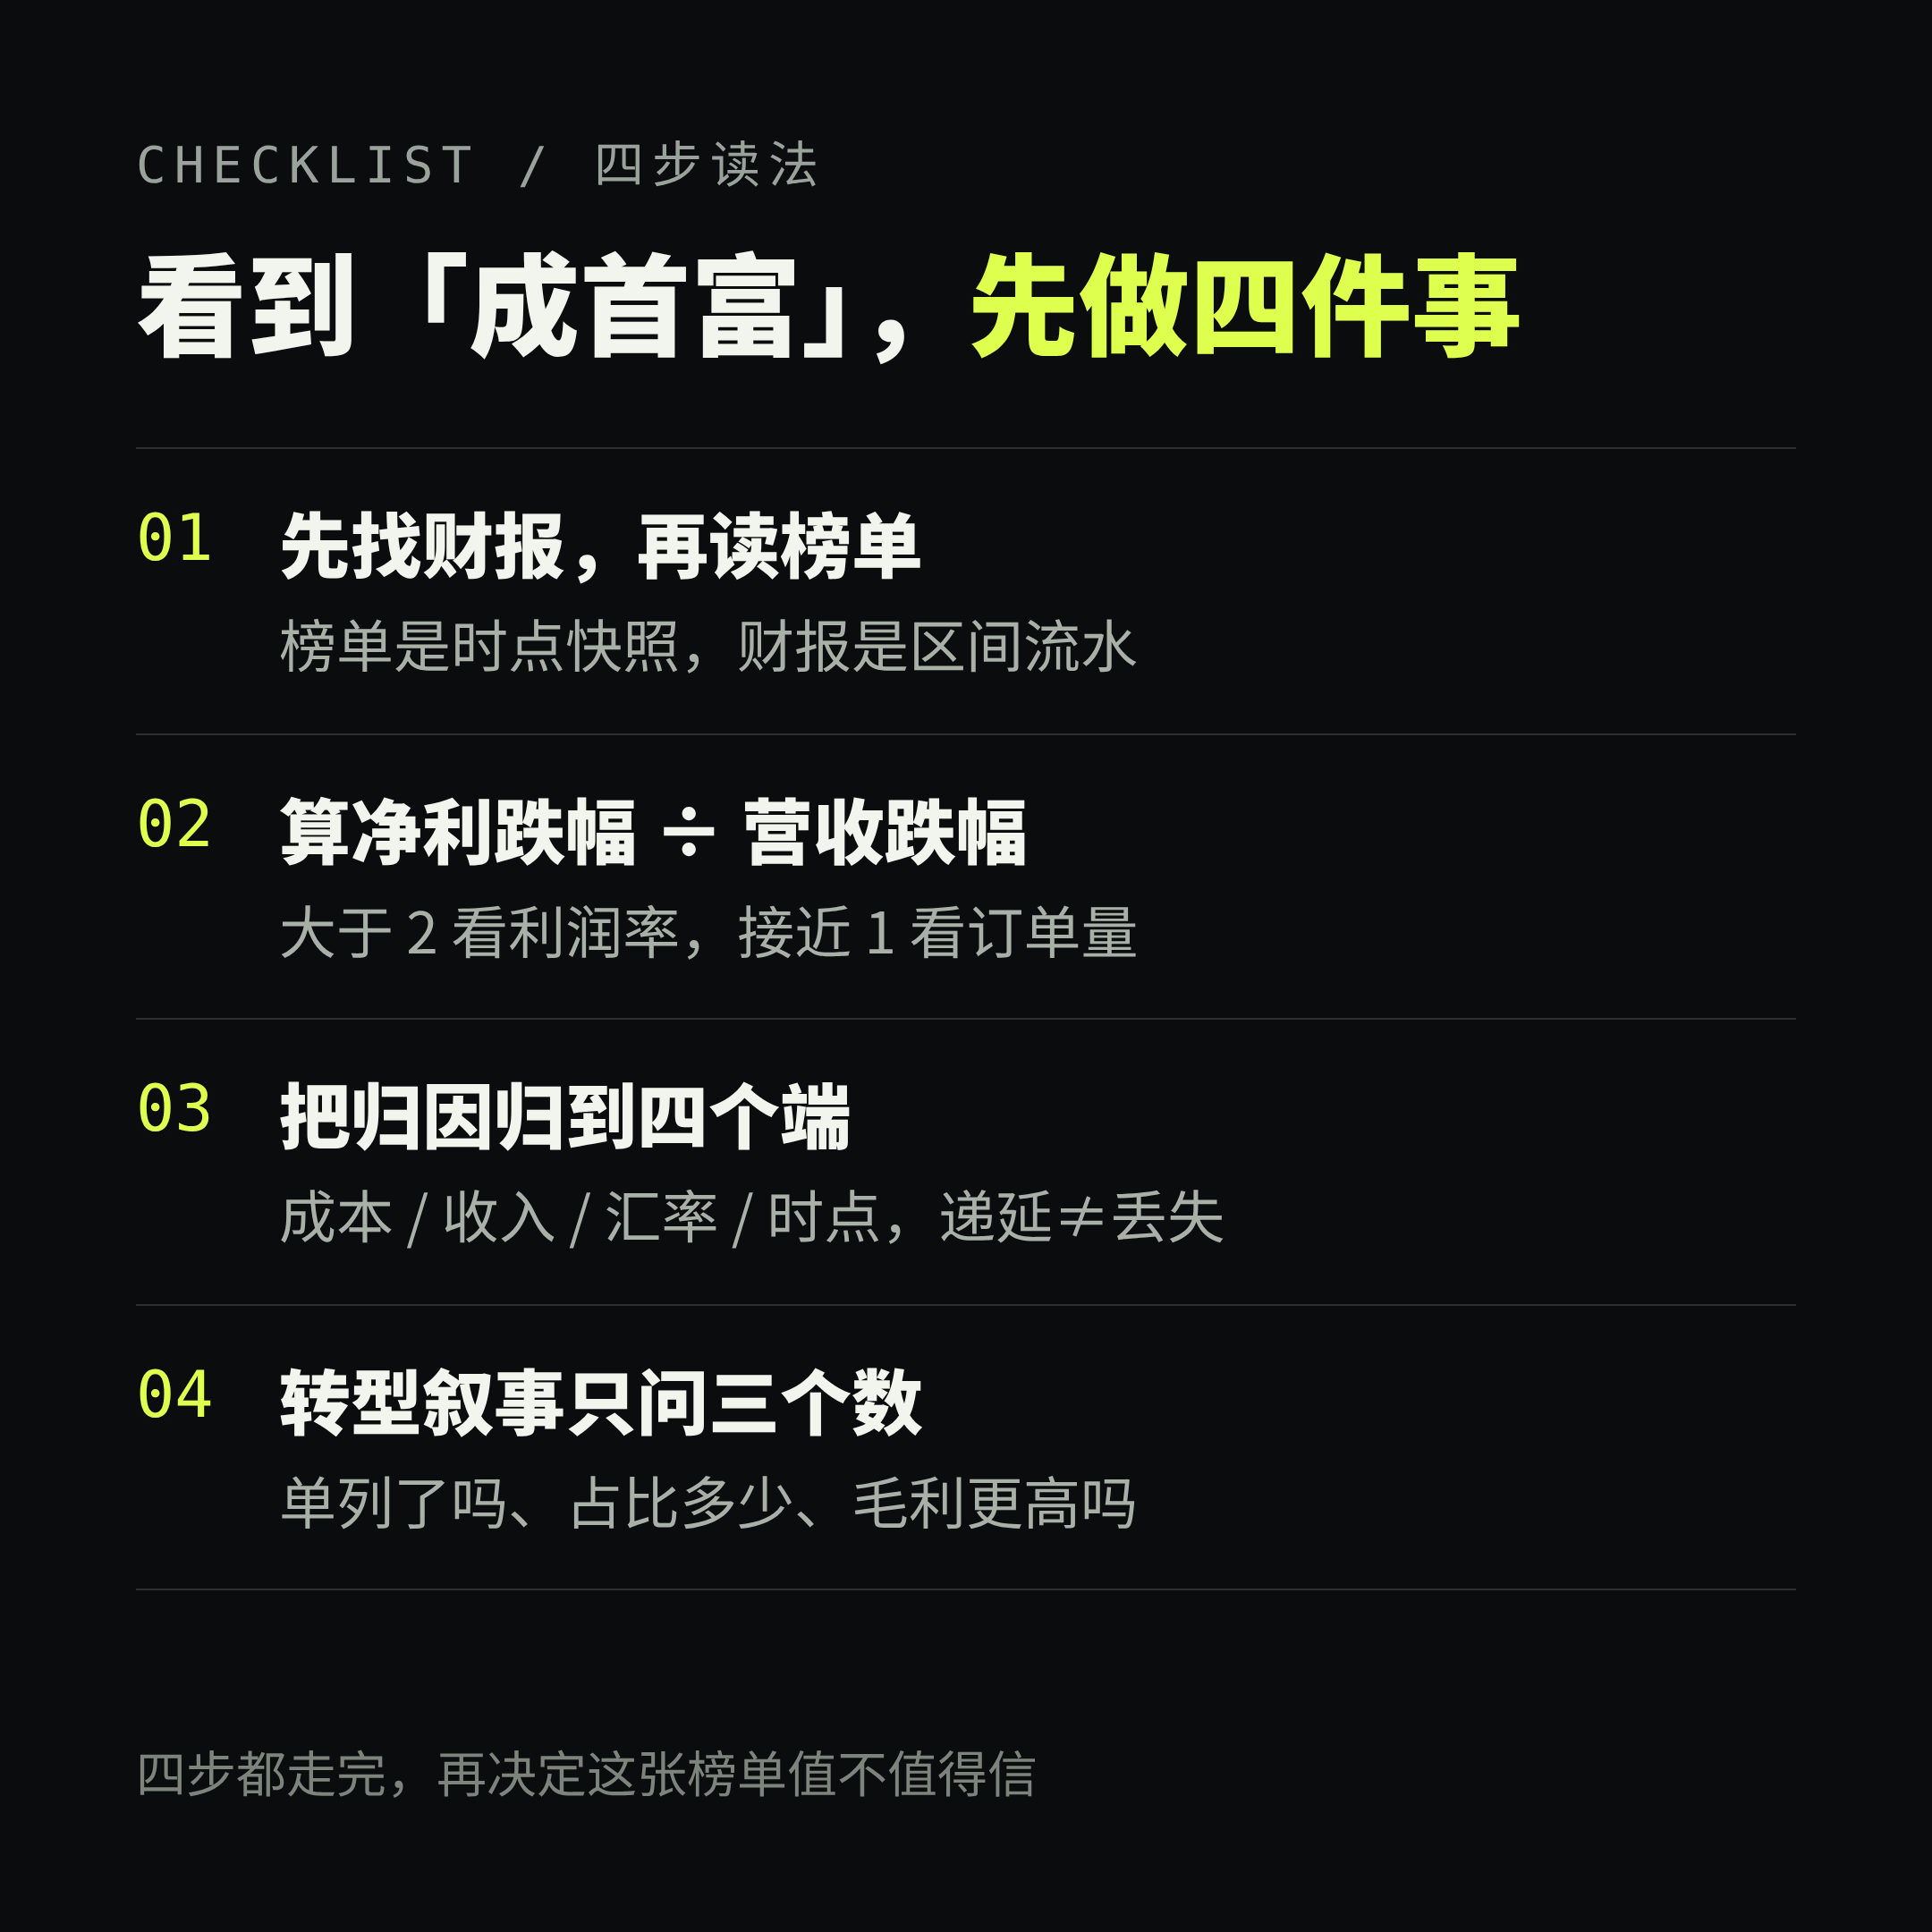
- 先找财报,再读榜单。 榜单是时点快照,看的是市场愿意给多少倍;财报是区间流水,看的是这半年真实赚了多少。两个都要,但顺序不能反。
- 算净利跌幅 ÷ 营收跌幅。 大于 2,说明问题在利润率不在规模,去翻成本结构和费用;接近 1,说明是量的问题,去翻订单和需求。
- 把每条归因归到「成本端 / 收入端 / 汇率端 / 时点端」。 时点端(递延)和真实端(丢失)要分开,前者不改长期现金流。
- 对转型叙事只问三个数:单列了吗、占比多少、毛利更高吗。 三个都没有,就当故事听,别当业绩算。
回到开头那个画面:1270 亿元的身家,和 -50.06% 的净利,同时成立。
一个人可以既是中国女首富,又经营着一家利润腰斩的公司。这不是讽刺,这是两套定价系统各自在正常工作——市场在为「她可能变成什么」付钱,财报在记录「她今年实际赚了多少」。做判断的人,得同时拿着这两张纸,并且清楚地知道哪张纸上写的是已经发生的事。
本文只做财报读法拆解,不构成任何投资建议。数据来源:蓝思科技 2026 年三季报公告、2026-10-25 业绩电话会纪要(经界面新闻转述)、《2026 胡润百富榜》、界面新闻 2026-10-27 报道。净利率为按公告数字反算,非公司披露口径。