达利欧的「大周期」:世界秩序进入第六阶段,然后呢?
先看两句看起来互相矛盾的话。
2026 年 2 月 14 日,瑞·达利欧发布长文《It's Official: The World Order Has Broken Down》,其中写道:我们正处于大周期的第六阶段——一个没有规则、强权即公理、大国冲突的时期。
一个月后的 3 月 14 日,他在《Fortune》的专栏里又写:第六阶段是崩溃期,第五阶段紧挨在它前面——我们现在正处在一个新的第五阶段。
同一套框架,同一个人,两个月内给出了两个「阶段」。中文互联网很快分成两派:一派说「达利欧改口了」,另一派说「他前后矛盾」。
但如果你把《原则:应对变化中的世界秩序》里的模型完整拆开,会发现这两句话并不冲突。它们说的是两个不同的时钟。
这篇文章想把三件事讲清楚:达利欧的大周期到底是什么;「第六阶段」在他自己的体系里指什么;以及,对一个不管理宏观对冲基金的普通人来说,这套框架有哪些用、哪些不能信。
一、先把原文摆出来:触发点不是「预言」,是慕尼黑
达利欧那篇长文的开头,写的不是市场,而是一场会议。
2026 年 2 月的慕尼黑安全会议,官方报告标题叫《Under Destruction》(正在被摧毁)。德国总理默茨在开幕发言里说:战后那个「基于规则的国际秩序」,无论当年多不完美,今天已经不复存在;「我们的自由不再是被保证的」。法国总统马克龙呼应说,欧洲旧的安全架构已经失效,欧洲必须为战争做准备。美国国务卿卢比奥则说,世界进入了「新的地缘政治时代」,因为「旧世界」已经消失。
达利欧的原文是:在慕尼黑,1945 年后的世界秩序被大多数领导人宣告死亡。然后他给出自己的定位——这不是一次普通的地缘摩擦,而是大周期的第六阶段。
这里有个容易被忽略的细节:他明确说,第六阶段如何运作,写在《原则》一书的**第六章「外部秩序与失序的大周期」**里。
也就是说,2 月那篇文章里的「第六阶段」,主语是外部秩序——国家与国家之间的秩序。
而 3 月那篇专栏,讲的是另一件事:国内的政治撕裂、财富差距、民粹主义、以及「分歧还能不能靠规则解决」。这些是内部秩序的指标。
一个讲外部,一个讲内部。两个时钟走得不一样快,所以可以同时出现「外部已经第六阶段、内部还在第五阶段」的状态。
二、大周期不是一条线,是三个时钟
达利欧的模型,最常被简化成一句「80 年一轮回」。这个说法不算错,但丢掉了最重要的结构。
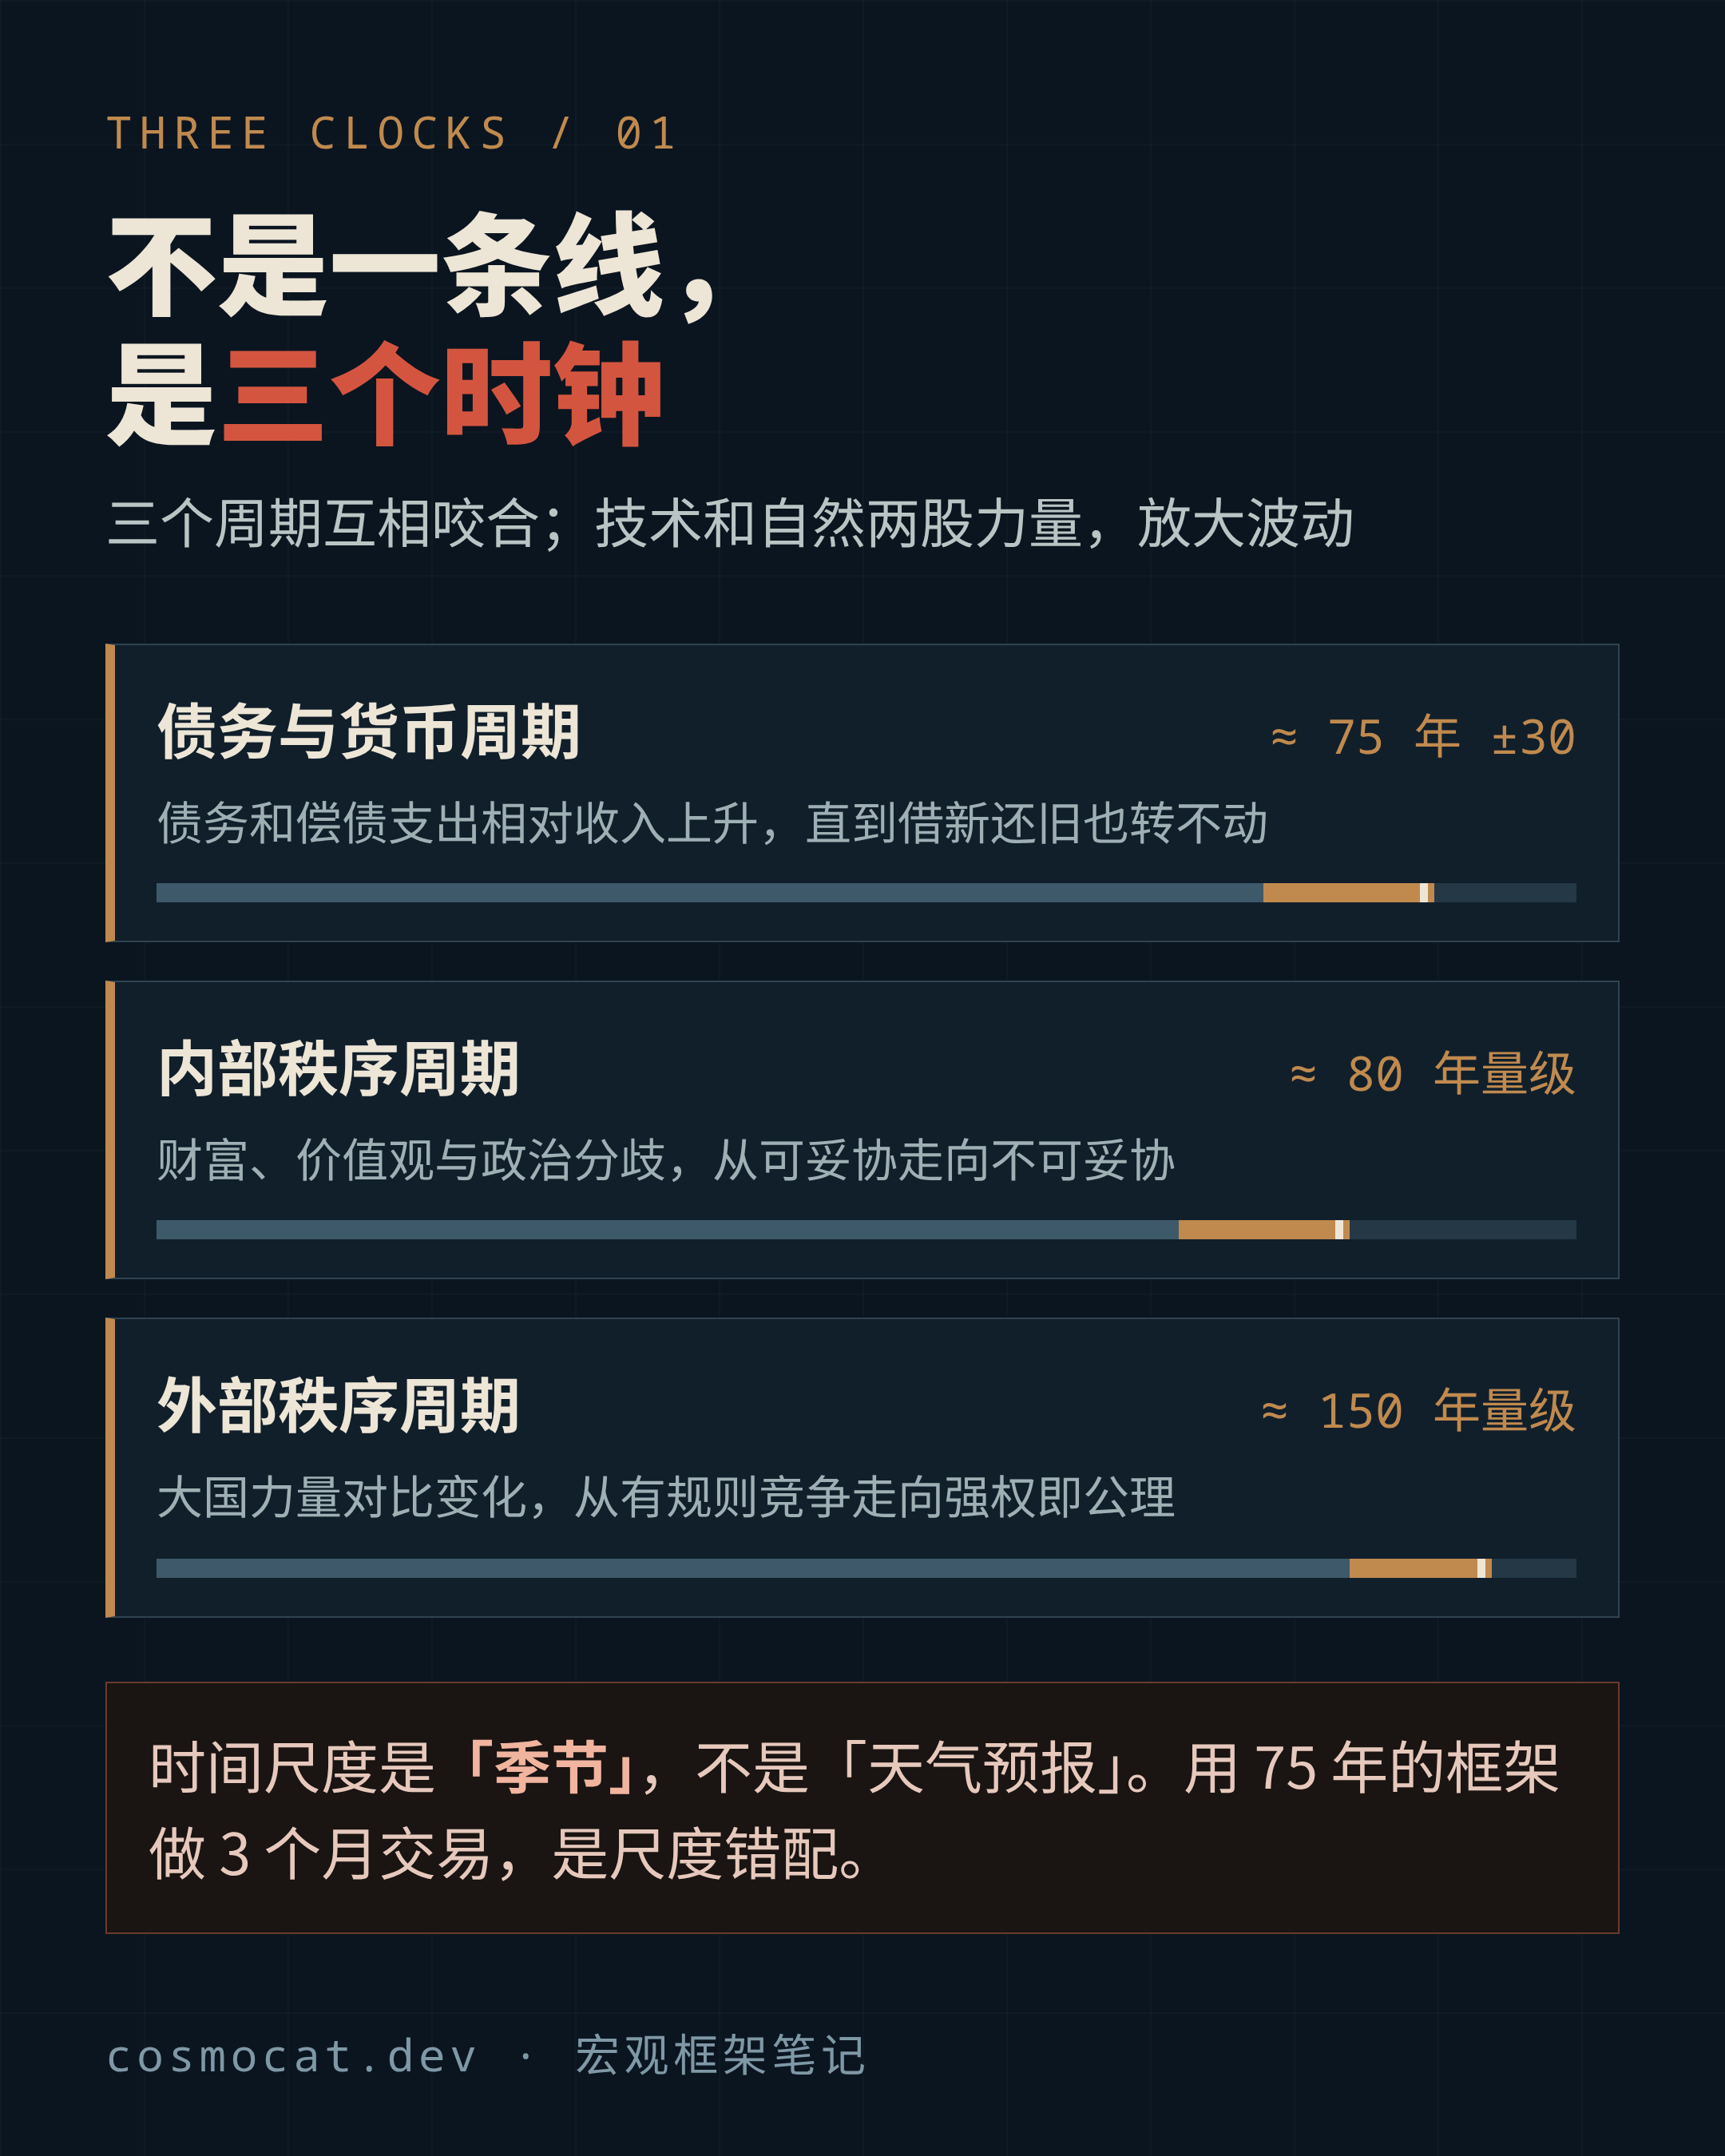
他自己的表述更接近:大周期由三个互相咬合的周期组成——
- 长期债务与货币周期:债务和偿债支出相对收入不断上升,直到借新还旧也转不动;
- 内部秩序与失序周期:一个国家内部的财富、价值观、政治分歧,从可妥协走向不可妥协;
- 外部秩序与失序周期:大国之间的力量对比变化,从有规则竞争走向强权即公理。
在这三条线之外,还有两股力量会放大或打断周期:技术革命与自然灾害(干旱、洪水、疫情)。达利欧把这两项称为「acts of nature」和「inventiveness」,它们不是背景噪音,而是会改变债务承受力、军事平衡和国内分配的力量。
至于时长,他在 2026 年 3 月的文章里给了一个很宽的口径:大周期通常约 75 年,上下浮动约 30 年。外部冲突周期更长,历史上常见 150 年量级。
这个「±30 年」很关键。它意味着:这套框架可以用来判断「现在大概处在什么季节」,但不能用来判断「哪一天下雨」。
三、六个阶段:一套体检模板,不是日历
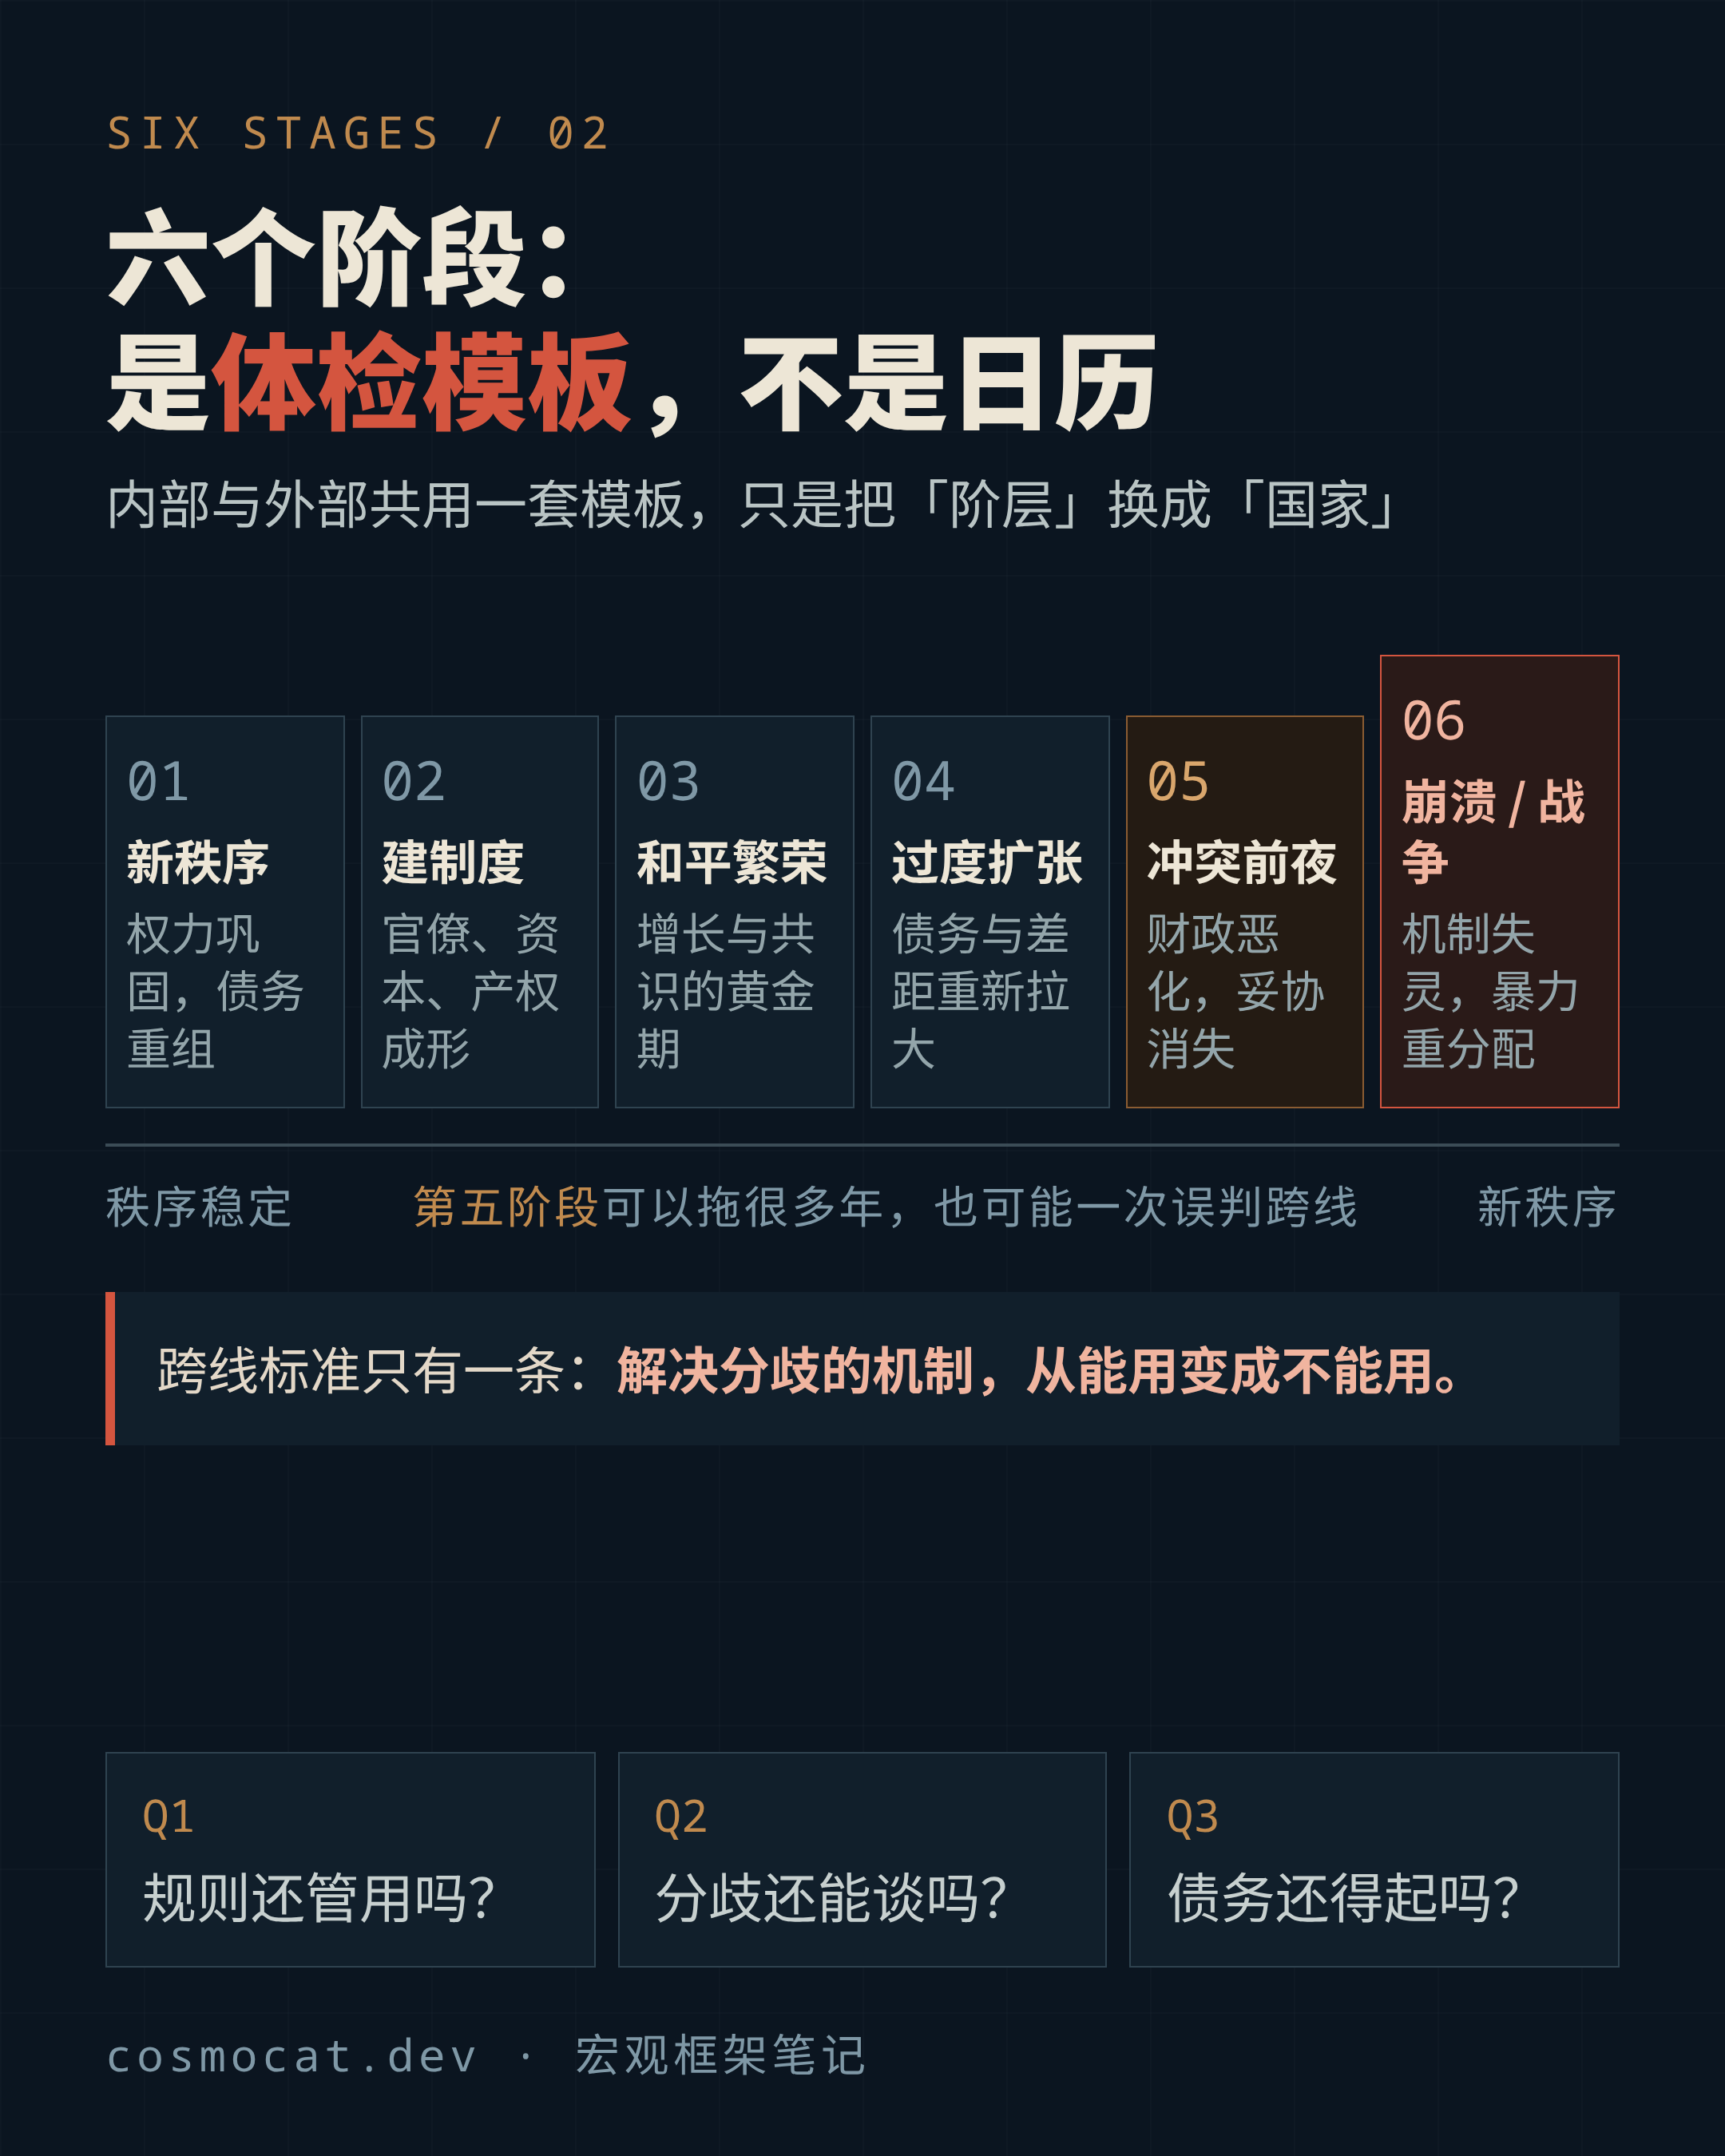
无论内部还是外部,达利欧都把周期切成六个阶段。内部周期的版本大致是:
- 新秩序开始:战争或危机之后,新领导层巩固权力,债务被重组或货币化,财富差距被压缩;
- 制度与资源配置体系建立:官僚体系、资本市场、税收和产权规则逐步成形;
- 和平与繁荣:经济成长、债务条件宽松、社会共识较强;
- 过度扩张:支出与债务出现过剩,财富和政治分歧重新拉大;
- 财政恶化与激烈冲突:经济变差,阶层与党派冲突走到台前,妥协空间消失;
- 内战或革命:分歧解决机制失灵,冲突以暴力方式重新分配权力。
外部周期的六阶段是同一套模板,只是把「阶层/党派」换成「国家/阵营」,把「内战」换成「大国战争」。第六阶段的特征,就是达利欧反复用的那三个词:没有规则、强权即公理、大国冲突。
他还把国家间的斗争拆成五类:贸易/经济战、科技战、资本战、地缘政治战、军事战。前四类可以长期存在而不开枪;它们会随着时间升级,直到某一方认为核心利益无法再谈。
这里要提醒一句:阶段不是日历,是体检指标。不是说「到了第五阶段,第 5 年就会进第六阶段」。第五阶段可以拖很多年,也可能因为一次误判突然跨线。达利欧自己给的标准是:当「解决分歧的机制」从能用变成不能用——人们开始用暴力、领导层失去控制——才算跨进第六阶段。
四、为什么同一个人会同时说第六阶段和第五阶段
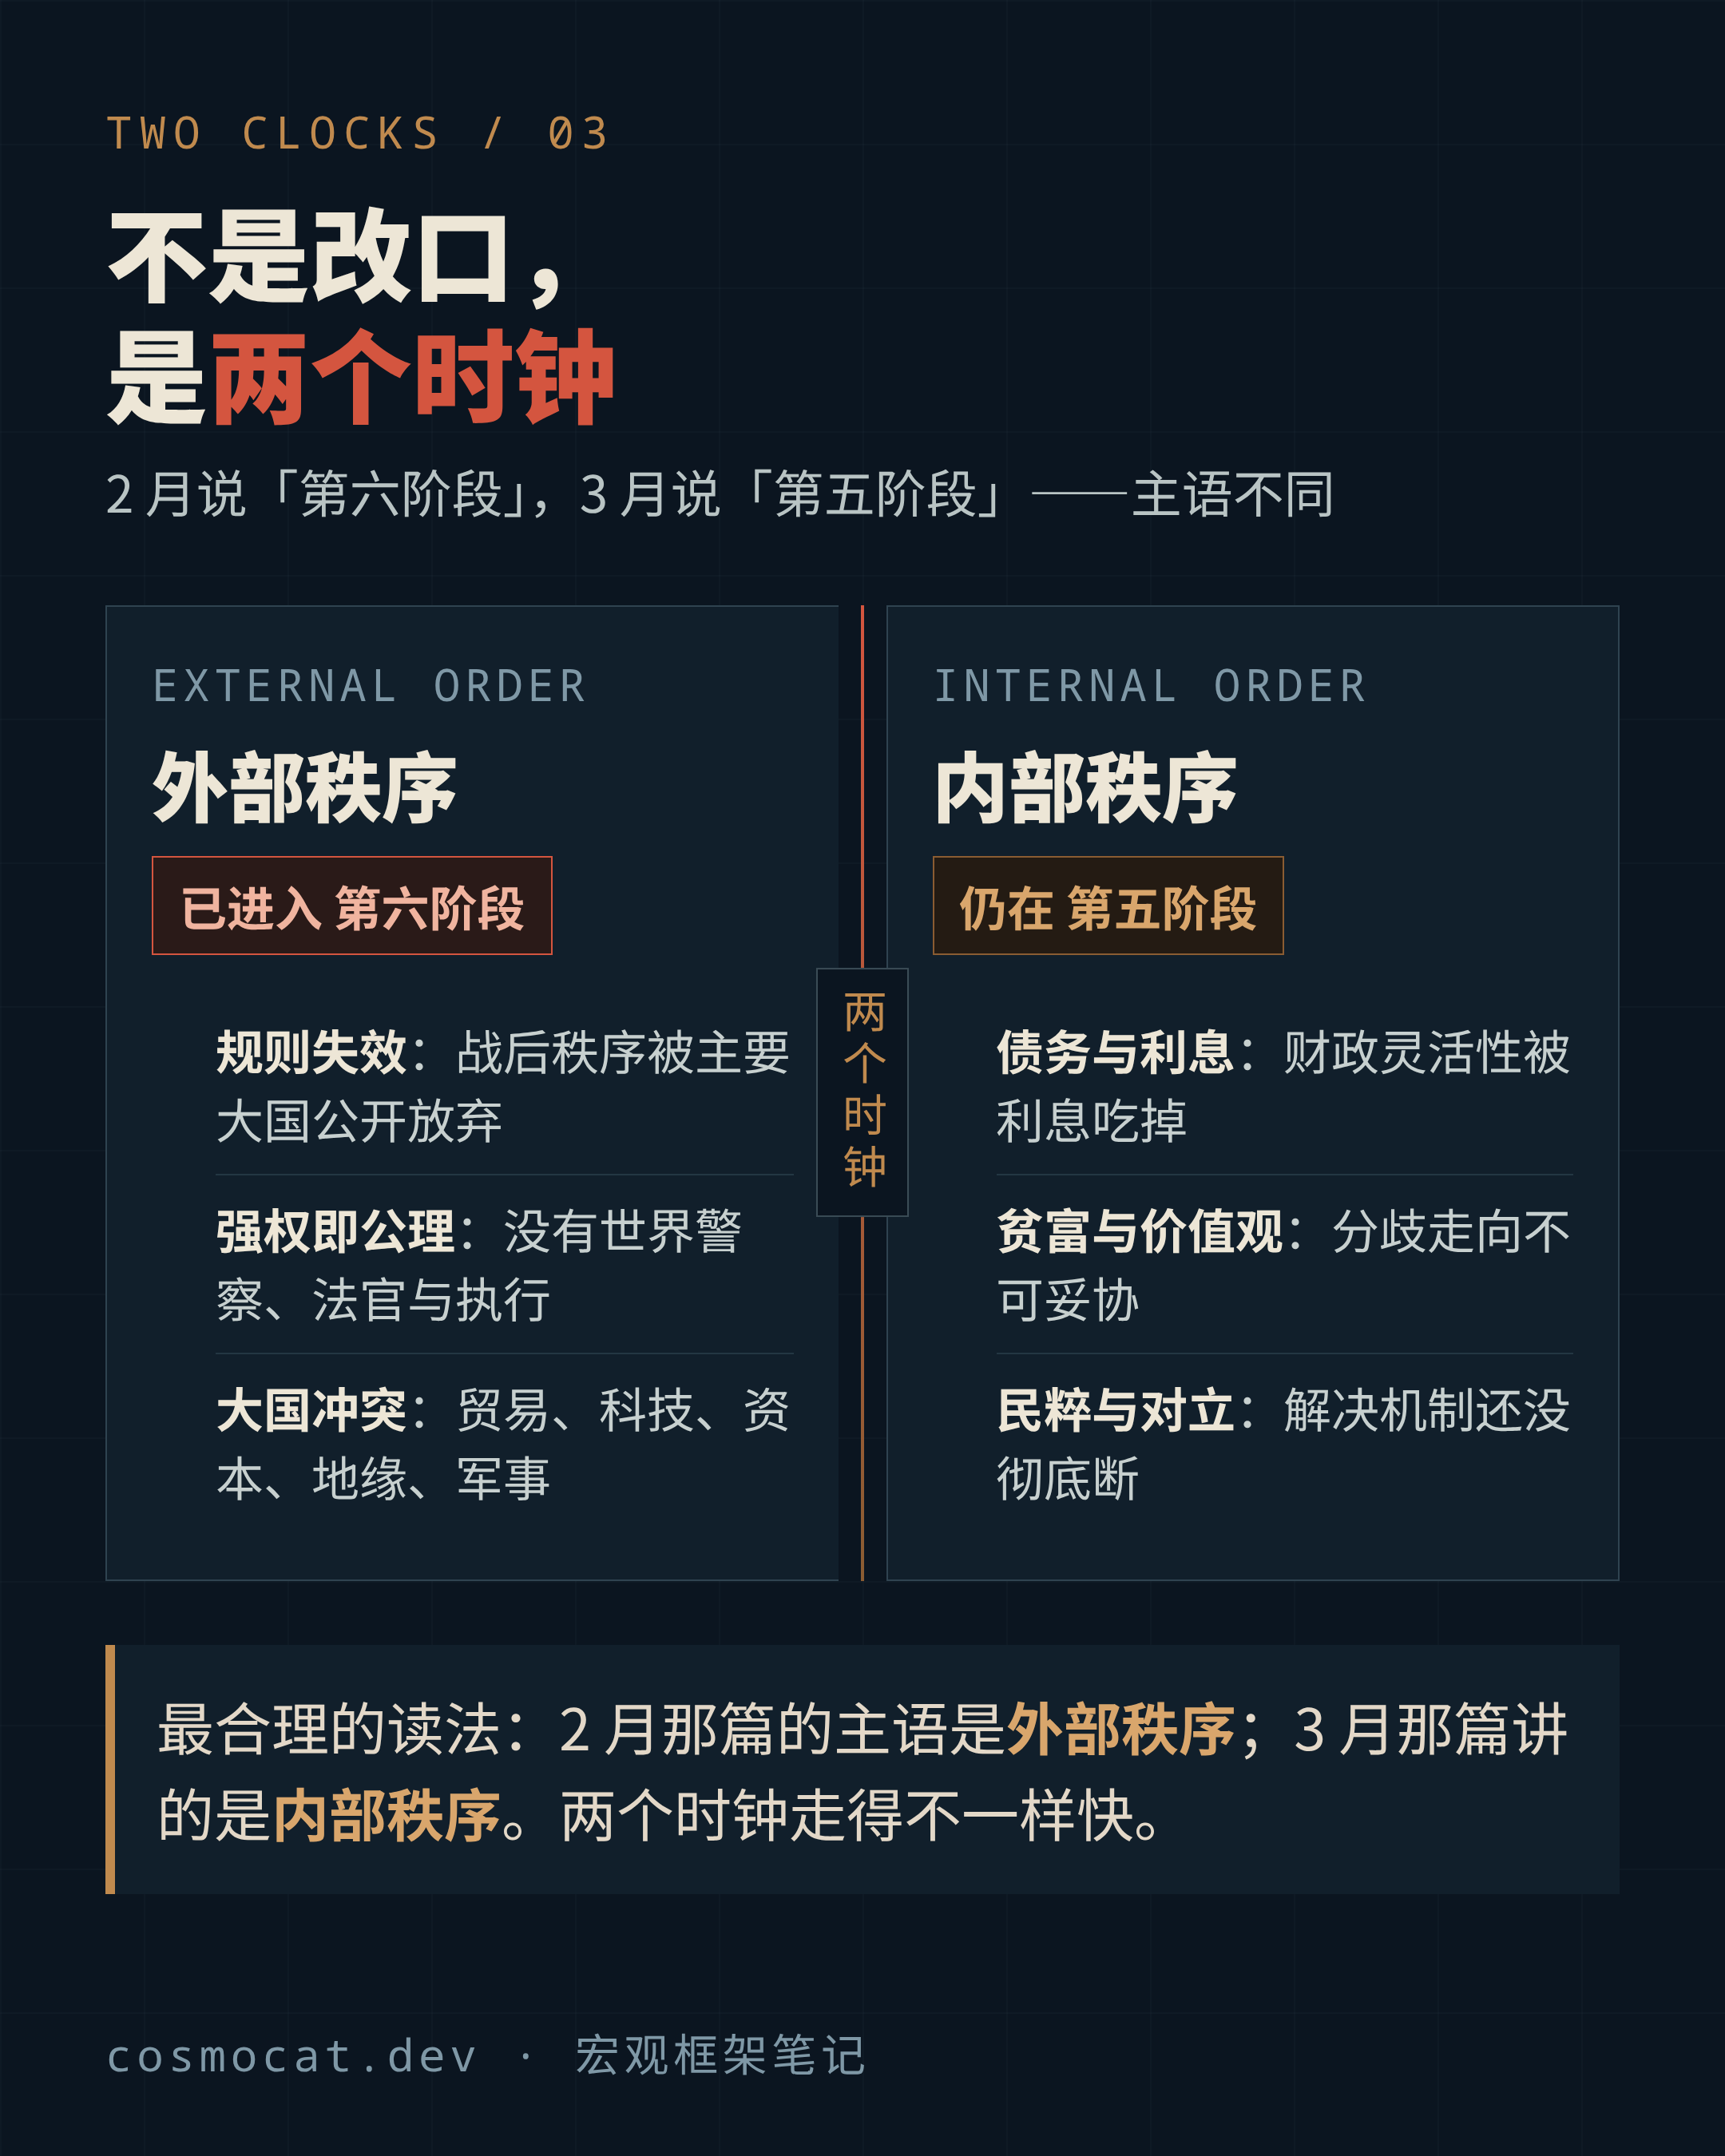
把「内部/外部」分开,2 月和 3 月的两句话就都能放下:
- 外部秩序:1945 年后那套以联合国、北约、贸易规则为骨架的秩序,主要大国已经公开不再假装遵守。慕尼黑会议上的表态,是这套秩序进入第六阶段的标志性事件。达利欧说的是这个。
- 内部秩序:美国国内的财富与价值观分歧、两党对立、对选举规则的质疑,还在第五阶段——「坏得很严重,但解决机制还没彻底断」。他在 3 月专栏里列的三个 Stage 5 标志,正是债务与地缘冲突、国内贫富与价值观撕裂、以及从单极和平走向大国冲突。
这个区分不是文字游戏。它决定了你该看什么指标:
- 如果判断外部秩序,盯的是盟友体系、军费、能源与航道、科技与资本管制;
- 如果判断内部秩序,盯的是财政赤字、利息负担、贫富差距、选举与司法是否还被双方承认。
两边的指标不会同时亮红灯,也不会同时转绿。把它们混成一句「世界要完了」,既无法验证,也无法行动。
五、2026 年的几个读数:哪些是真信号,哪些只是噪音
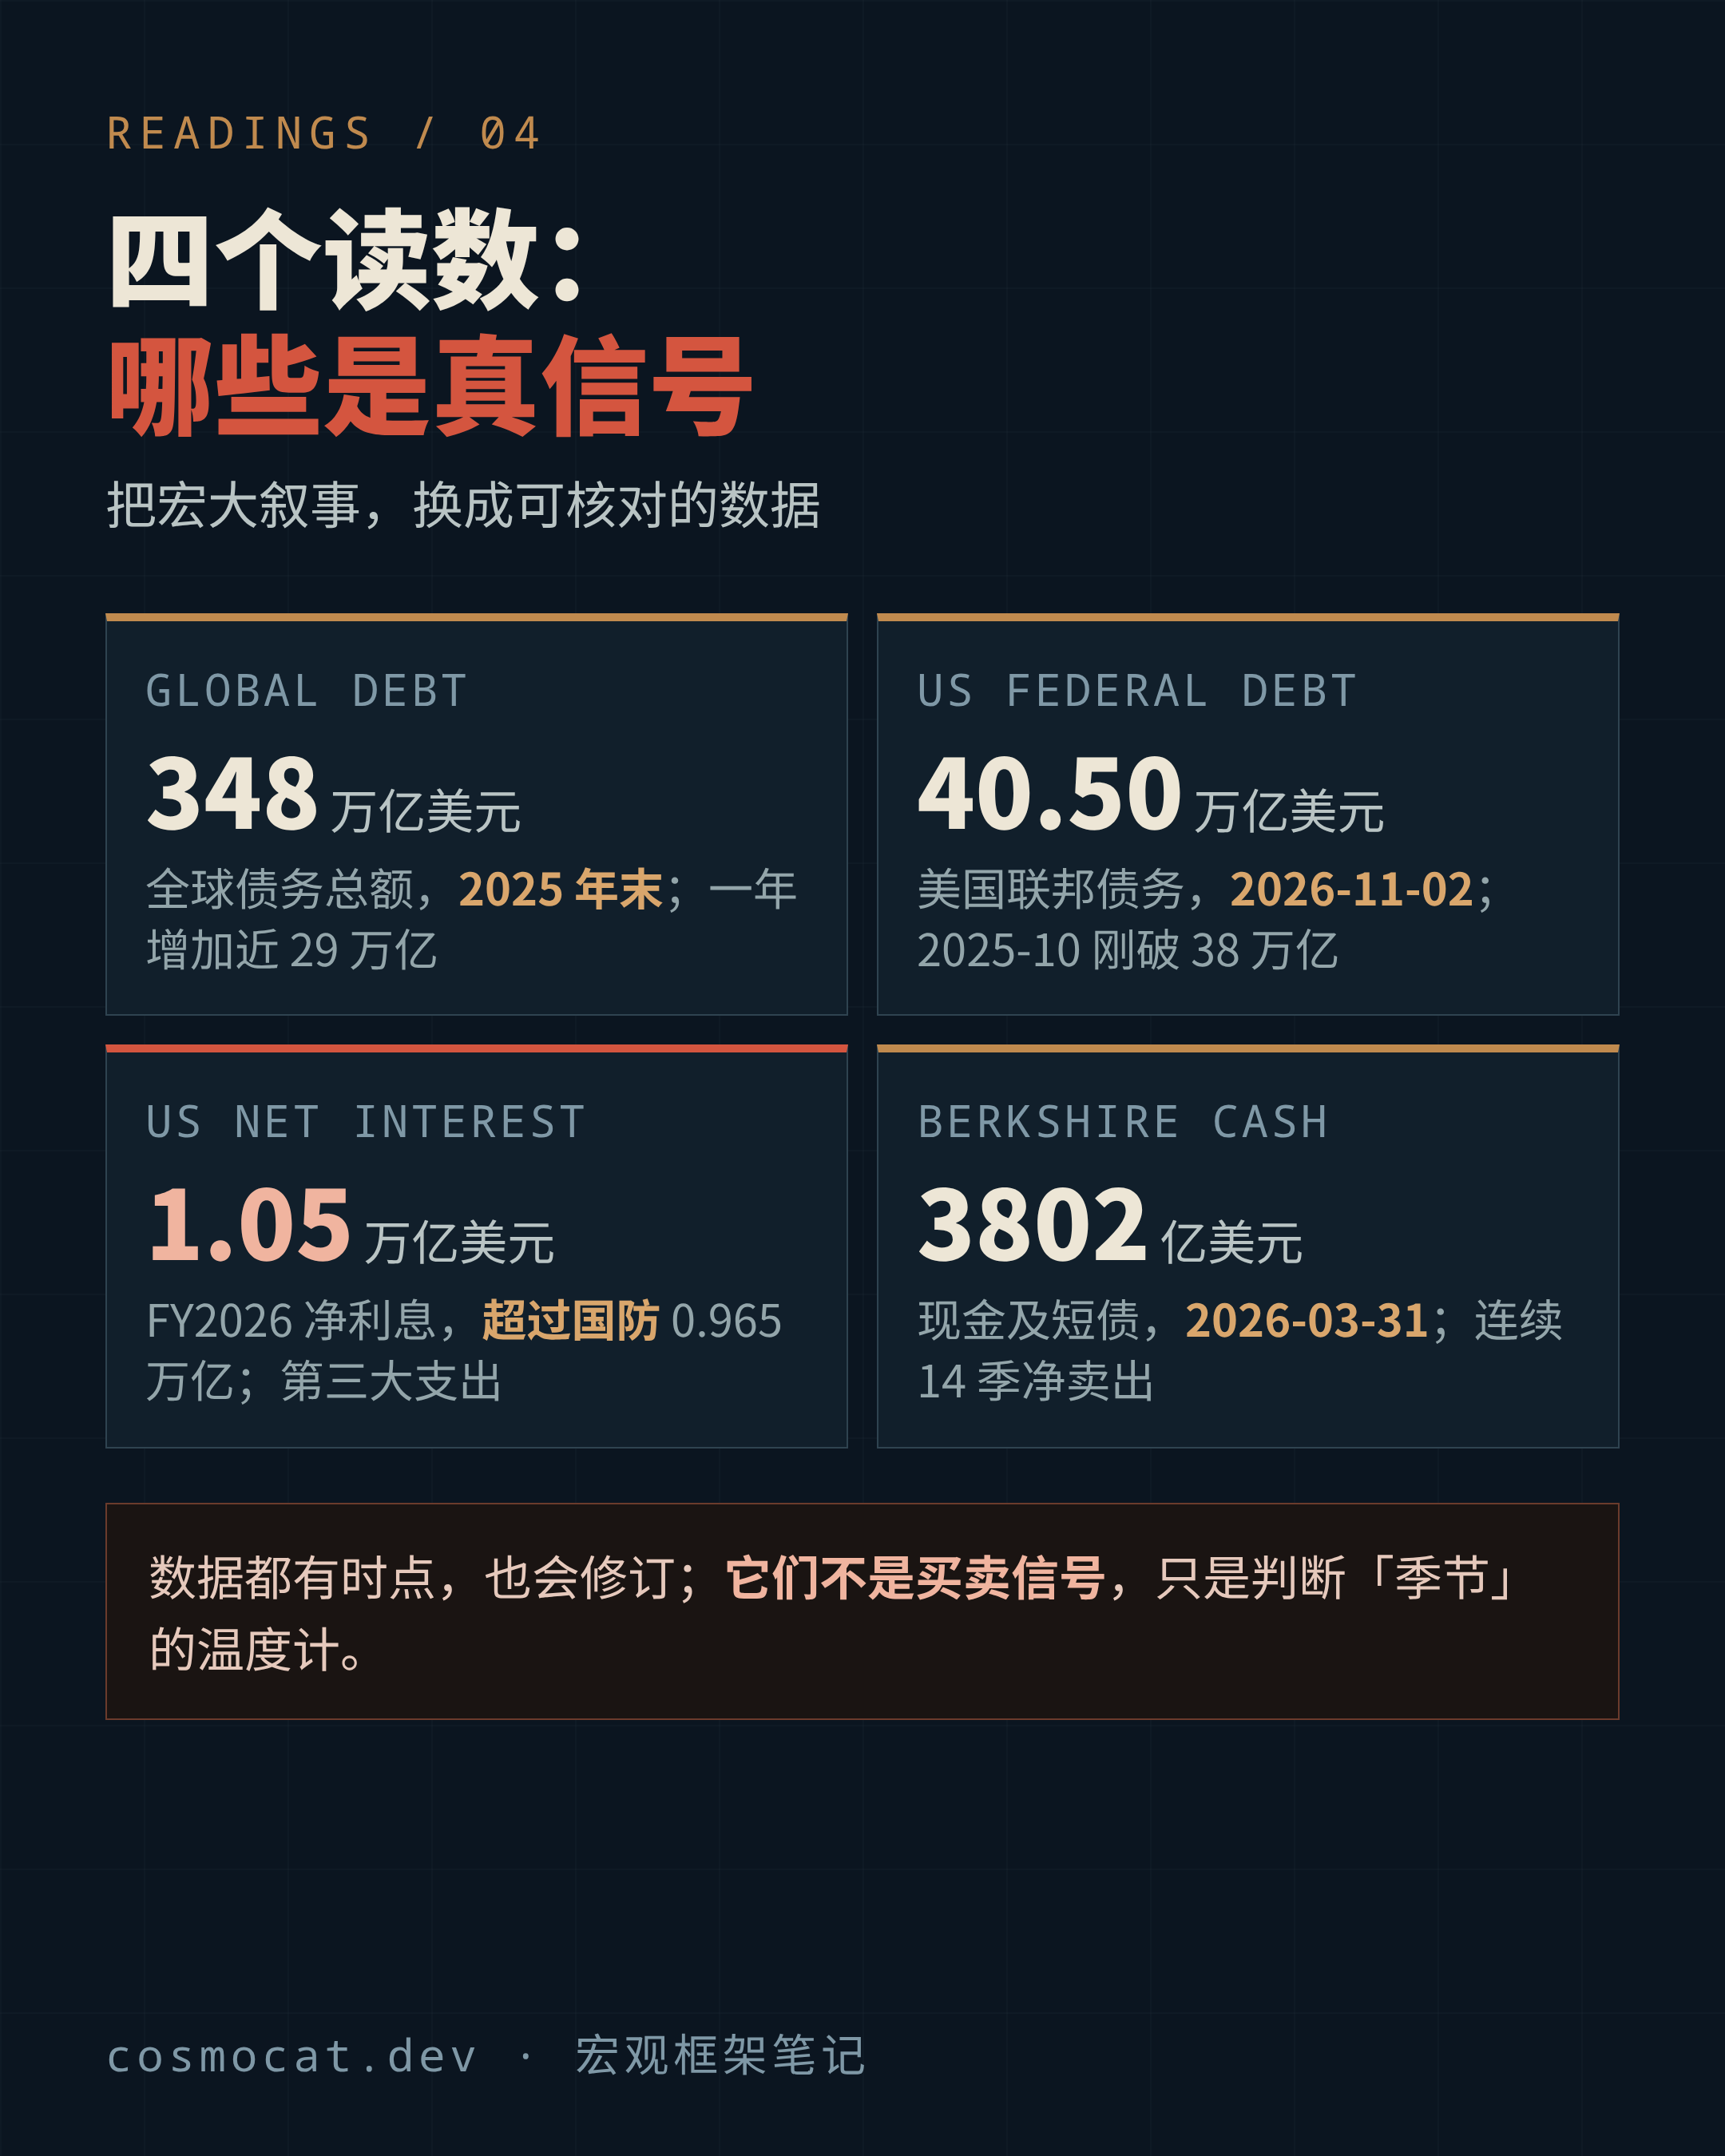
达利欧的框架之所以值得看,不是因为它「预言准」,而是因为它给的变量可以被数据检验。把 2026 年公开数据摆进来,至少有几项和「晚周期」的描述对得上。
| 指标 | 最新读数 | 口径与时点 |
|---|---|---|
| 全球债务总额 | 348 万亿美元 | IIF《Global Debt Monitor》,2025 年末 |
| 美国联邦债务 | 40.50 万亿美元 | 美国财政部 Debt to the Penny,2026-11-02 |
| 美国 FY2026 净利息 | 1.05 万亿美元 | 财政部月度报表,2025-10 至 2026-09 |
| 美国 FY2026 国防支出 | 0.965 万亿美元 | 同上 |
| 伯克希尔现金及短债 | 3802 亿美元 | 2026-03-31,公司季报 |
| 英国电网交易对价 | 1108 亿港元 | 2026-02-26 长和系公告 |
| HALO 组合超额收益 | 35 个百分点 | 2025 年初至 2026-02,高盛研究 |
几个读法:
第一,债务不是「多」,是「贵」。 全球债务 2025 年增加近 29 万亿美元,总额到 348 万亿;但更值得看的是利息。美国 FY2026 净利息 1.05 万亿美元,已经超过国防支出的 9650 亿美元,成为仅次于社保和医保的第三大支出项。债务本身不致命,利息吃掉财政灵活性才致命。
第二,顶级资本的「现金」和「实物」同时增加。 伯克希尔在 2026 年一季度把现金堆到 3802 亿美元的历史纪录,连续第 14 个季度净卖出股票;到二季度现金降到 3647 亿,同时买入约 100 亿美元 Alphabet。另一边,长和系在 2 月 26 日把持有 16 年的英国电网 100% 股权卖给法国 Engie,对价约 105.48 亿英镑(约 1108 亿港元)。这两件事方向不完全一样:一个是「等价格」,一个是「换资产」,但都在降低对单一长久期资产的暴露。
第三,HALO 是股票内部的轮动,不是「秩序崩溃」的独家证据。 高盛 2026 年 2 月提出 HALO(Heavy Assets, Low Obsolescence,重资产、低淘汰),把电网、管道、公用事业、矿业等「难被技术淘汰的实物资产」单独拎出来。其口径下,资本密集型组合自 2025 年初跑赢资本轻型约 35 个百分点。这个数字很醒目,但别忘了它同时也受 AI 资本开支周期驱动——数据中心、电力、半导体都在同一个方向上加码。把它全部归因于「世界秩序崩塌」,是过度解读。
六、这个框架不能替你做什么
达利欧自己写了「nothing is predestined」(没有什么是命中注定的)。这句话不是客套,它划出了框架的边界。
第一,它不能择时。 「75 年 ±30 年」是一个极宽的区间。第五阶段可以持续几年,也可以在几个月内跨线。用一个大周期判断去做三个月的交易,是典型的尺度错配。
第二,它是事后模板,不是事前预言。 六阶段模型是从历史案例里归纳出来的。归纳得越漂亮,越容易把当下的事件往模板里塞。今天说「我们在第五阶段」,和 1930 年代的人说「我们在第五阶段」,可能是同一句话,但结果未必相同。
第三,它没有告诉你「买什么」。 达利欧在文里提到,晚周期会推动资金从法币流向黄金;但这只是他观察到的历史模式,不是「金价一定涨」的保证。秩序冲突既可能带来通胀,也可能带来通缩式去杠杆;同一件事,对不同的资产、不同的国家、不同的负债结构,影响完全不同。
第四,它天然带有西方中心的历史样本。 500 年欧洲史、美元体系、英美海洋霸权,是这套模型的主要素材。把它平移到中国、东南亚、中东,需要重新校准:国家能力、资本管制、产业政策、社会结构都不一样。
七、能带走的四件事
如果你不是宏观基金经理,这套框架最有用的地方,不是让你去预测战争,而是让你把宏大叙事翻译成可观察的变量。
第一,把「秩序」拆成可跟踪的指标。 至少分四组:财政(债务/利息/赤字)、货币(实际利率、汇率、黄金)、安全(军费、联盟、航道)、制度(选举与司法是否还被双方承认)。每组只选一两个能持续拿到的数据,按季度更新。不要每天刷新闻,新闻是噪音,指标才是信号。
第二,先管脆弱性,再谈收益率。 达利欧在 3 月专栏里说的 Stage 5 标志之一,是「巨额且快速上升的政府债务」。对个人来说,对应的不是「去买黄金」,而是先看自己的资产负债表:杠杆高不高、现金流稳不稳、资产是不是集中在单一货币/单一市场。降脆弱性不等于看空,它是让你在判断错的时候还能活着。
第三,区分「配置」和「押注」。 如果你相信晚周期,合理的动作是提高组合的韧性——多币种、多资产类别、保留一部分高流动性缓冲——而不是把全部身家压在一个方向上。达利欧自己反复讲「不单吊」,这句话比他的任何点位判断都更耐用。
第四,读原文,少读二手结论。 「2026 像 1936」不是达利欧的原话,他对比的是 1929–1939 这十年;「美国债务 38 万亿」在 2025 年 10 月是对的,到 2026 年 11 月已经是 40.5 万亿。一个数字错位,结论就可能从「预警」变成「恐慌」。框架可以借,结论要自己算。
八、结语:框架的价值,是让你知道「下一步看什么」
达利欧的大周期,最容易被误读成两种东西:一种是「末日预言」,一种是「投资秘籍」。它其实两者都不是。
它更像一张历史地形图:告诉你前面可能是山、是河、是沼泽,但不会告诉你今天该走哪一步。真正有用的,是把地图上的标记,换成你每天能看到的读数——债务的利息、盟友的裂缝、规则的执行力、以及你自己资产负债表上的脆弱点。
世界秩序是不是真的进入了第六阶段?这个问题可能要用十年才能回答。但有一件事现在就能做:把「我觉得要出大事」换成「我在盯哪几个变量,它们现在读到多少」。
前者是情绪,后者才是判断。
来源与说明
- Ray Dalio, It's Official: The World Order Has Broken Down, 2026-02-14(LinkedIn / Substack),引文为中文译文。
- Ray Dalio, I've studied 500 years of history and fear we're entering the most dangerous phase of the 'Big Cycle', Fortune, 2026-03-14。
- Munich Security Report 2026: Under Destruction, Munich Security Conference, 2026-02;默茨、马克龙、卢比奥发言引自公开报道(BBC / AP / CNN,2026-02-13)。
- Institute of International Finance, Global Debt Monitor, 2026-02-25(全球债务 348 万亿美元)。
- U.S. Department of the Treasury, Debt to the Penny, 2026-11-02(联邦债务 40.50 万亿美元);Monthly Treasury Statement, FY2026(净利息 1.05 万亿美元、国防 0.965 万亿美元)。
- Berkshire Hathaway 2026 Q1 / Q2 财报及 Reuters、FT、Business Insider 报道(现金 3802 亿 / 3647 亿美元)。
- 长江基建、电能实业、长实集团 2026-02-26 联合公告;21 世纪经济报道、每日经济新闻同日报道(英国电网交易)。
- Goldman Sachs Research, The HALO effect: Heavy Assets, Low Obsolescence in the AI era, 2026-03-24;Bloomberg, 2026-02-24(35 个百分点口径)。
本文为宏观框架的学习笔记,不构成投资建议,也不构成对任何资产、行业或买卖时点的推荐。文中的历史类比与阶段判断均为作者转述与个人理解,不保证与达利欧原意完全一致;引用数据以标注时点为准,后续可能修订。