从 1 到 4:四个消费时代,钱到底花在哪
先看两组方向相反的画面。
一边:2025 年,奔驰、宝马、奥迪在华销量分别同比下滑 19%、12.5%、5%,三家合计 181.8 万辆,回落到接近 2017 年的水平;六大顶奢品牌 2024 年以来在中国内地关了 14 家店;不少商场的奢侈品楼层在调改。
另一边:2025 年中国内地个人奢侈品市场只收缩了 3%–5%,比 2024 年的 17%–19% 明显收窄;二手奢侈品市场增长 15%–20%;15 元快剪开进地铁站;国货在京东搜索热度前 100 的品牌里占到七成。
同样是「消费变了」,有人看到的是降级,有人看到的是换代。要把这两件事放进同一个解释里,最常用的框架,是日本学者三浦展提出的「四个消费时代」。
一、三浦展和他的四个阶段
三浦展 1958 年生于日本,一桥大学社会学部毕业,曾在 PARCO 工作、做过营销杂志《ACROS》主编,后来在三菱综合研究所做研究,1999 年设立文化研究所。他长期研究世代、家庭、消费与城市问题。
2012 年 4 月,朝日新闻出版了他的《第四の消費:つながりを生み出す社会へ》(中译《第四消费时代》)。书里把日本 1912 年以来的消费社会分成四段。它不是按「花得多还是少」分,而是按消费的单位和目的分:谁在买、为谁买、买来干什么。
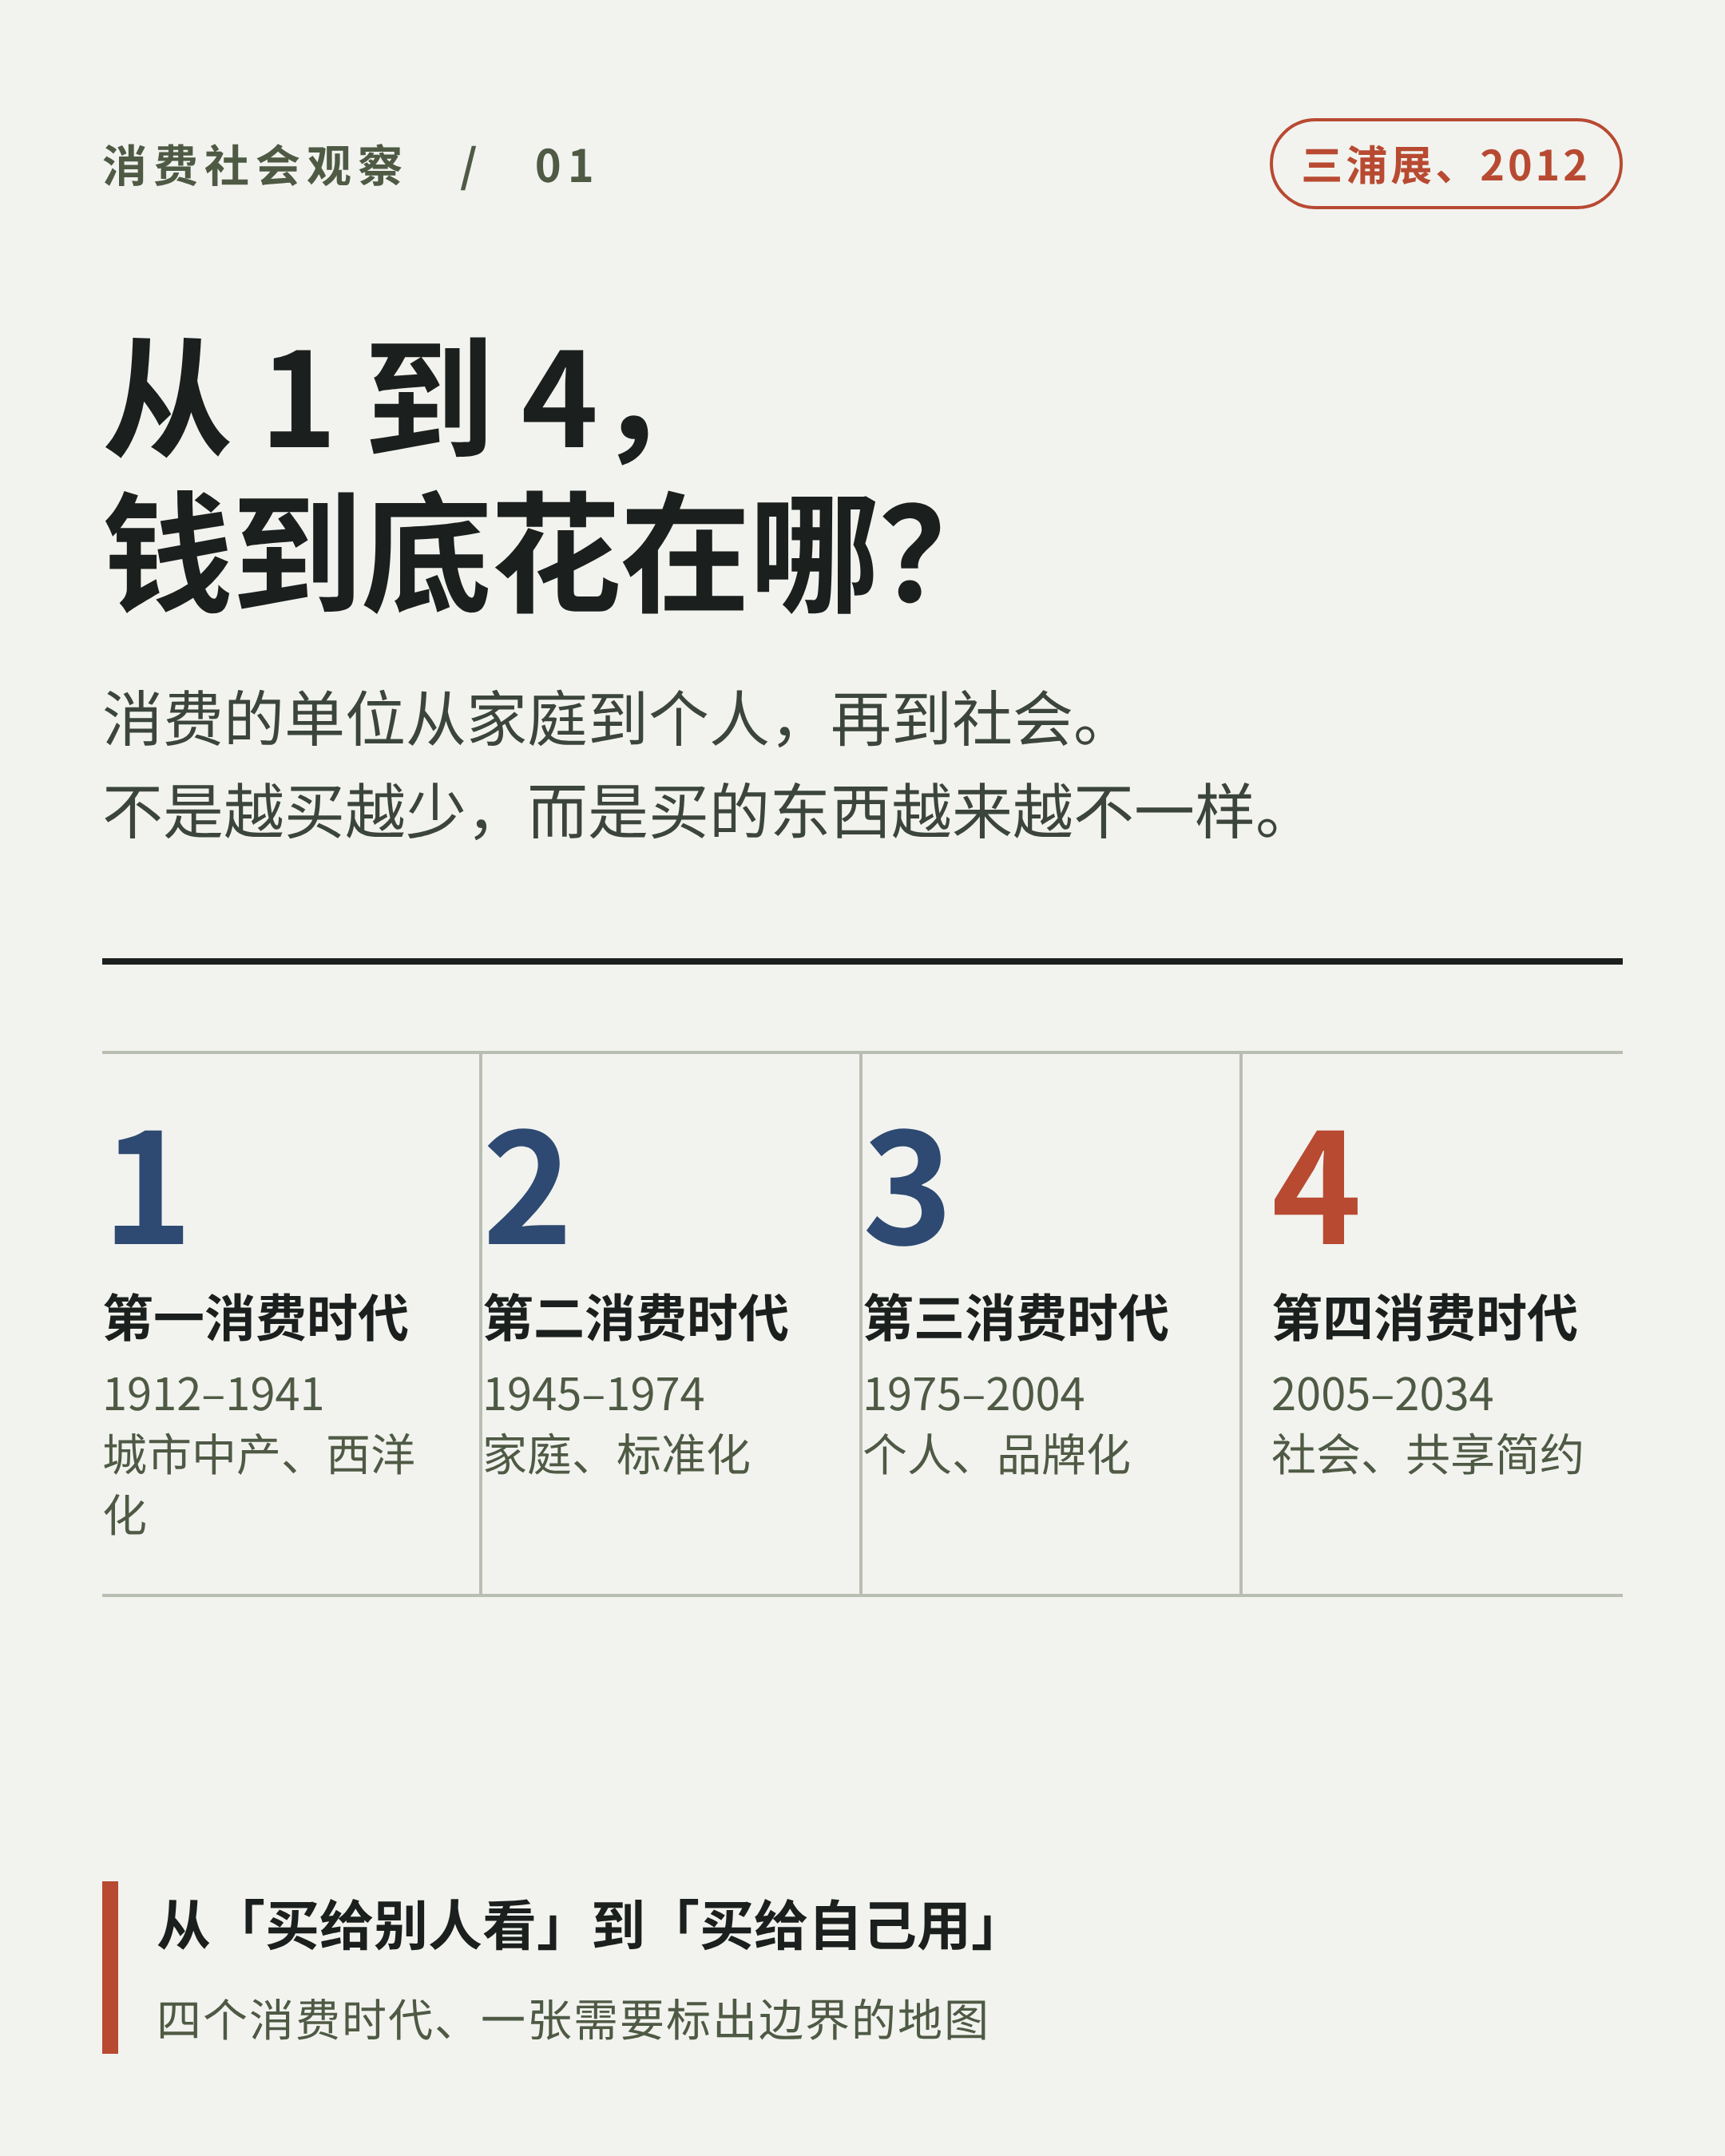
| 阶段 | 时间 | 消费单位 | 一句话特征 |
|---|---|---|---|
| 第一消费时代 | 1912–1941 | 城市中产家庭 | 少数人享受西洋化消费 |
| 第二消费时代 | 1945–1974 | 家庭 | 标准化、大量消费,越大越好 |
| 第三消费时代 | 1975–2004 | 个人 | 品牌化、个性化、差异化 |
| 第四消费时代 | 2005–2034 | 个人→社会 | 共享、简约、本土、去物质化 |
注意最后一行的时间:2005–2034。三浦展写书是在 2012 年,也就是说,第四消费时代对他来说不是一个「已经完成的历史」,而是一个正在展开、还可以被证伪的预测。这一点很重要,后面会反复用到。
二、第一消费时代:消费是「像城里人那样生活」
1912 到 1941 年,日本的城市化刚起步。能消费的不是「大众」,而是东京、大阪等大城市里的中产与白领:住洋楼、穿西装、喝咖啡、看电影、逛百货店。
这个阶段的消费,核心是模仿与身份。买什么不重要,重要的是「我过上了城里人的生活」。百货店、铁路、报纸广告、月薪制,把这种生活方式打包卖给了一批人。
它对应的是一个「少数人的消费社会」:大多数人还在农村,消费没有成为社会运动。用三浦展的话说,第一消费时代只是「消费社会的起点」,不是「大众消费」。
三、第二消费时代:一家人,一套标准答案
1945 到 1974 年,战后复兴到石油危机前,日本经济高速增长。消费的单位从「城市中产个人」变成「家庭」。
这个阶段的关键词是标准化:冰箱、洗衣机、电视「三大件」,后来是汽车、空调、彩电。家里添一件东西,邻居家也会添;「别人有,我们也要有」。企业比的是产能、渠道和成本,产品越大、功能越多越好。
为什么会这样?因为收入在普遍上涨,城镇化在推进,家庭在形成。大家过着相似的生活,消费自然是「同一套标准答案」。
第二消费时代的高潮,是「一亿总中流」的想象:大多数人都觉得自己是中产,也都按中产的方式买东西。
四、第三消费时代:从「我们家」到「我」
1975 到 2004 年,石油危机之后,日本进入低速增长。消费的单位从家庭拆成个人。
这个阶段的关键词是差异化:不是「别人有我也要有」,而是「我要和别人不一样」。品牌、设计、限量、亚文化、个性化,都是这个阶段的产物。年轻人用品牌表达自我,用消费区分圈层;百货店开始分层,精品店、专卖店、便利店各自找到位置。
80 年代的泡沫经济把这种逻辑推到极致:贵的不是东西,是「我买得起」这件事本身。炫耀性消费、品牌崇拜、消费主义的高峰,都发生在第三消费时代。
但也正是在这个阶段,消费开始让人疲惫:当一切都能被品牌标注,当「我是谁」要靠买什么来回答,消费就从满足变成了负担。
五、第四消费时代:从「拥有」到「连接」
2005 年之后,日本进入三浦展所说的第四消费时代。它的背景不是繁荣,而是长期低增长、少子老龄化、非正规雇佣增加。当收入预期不再上升,当家庭单位继续解体,第三消费时代那套「靠买东西证明自己」的逻辑就转不动了。
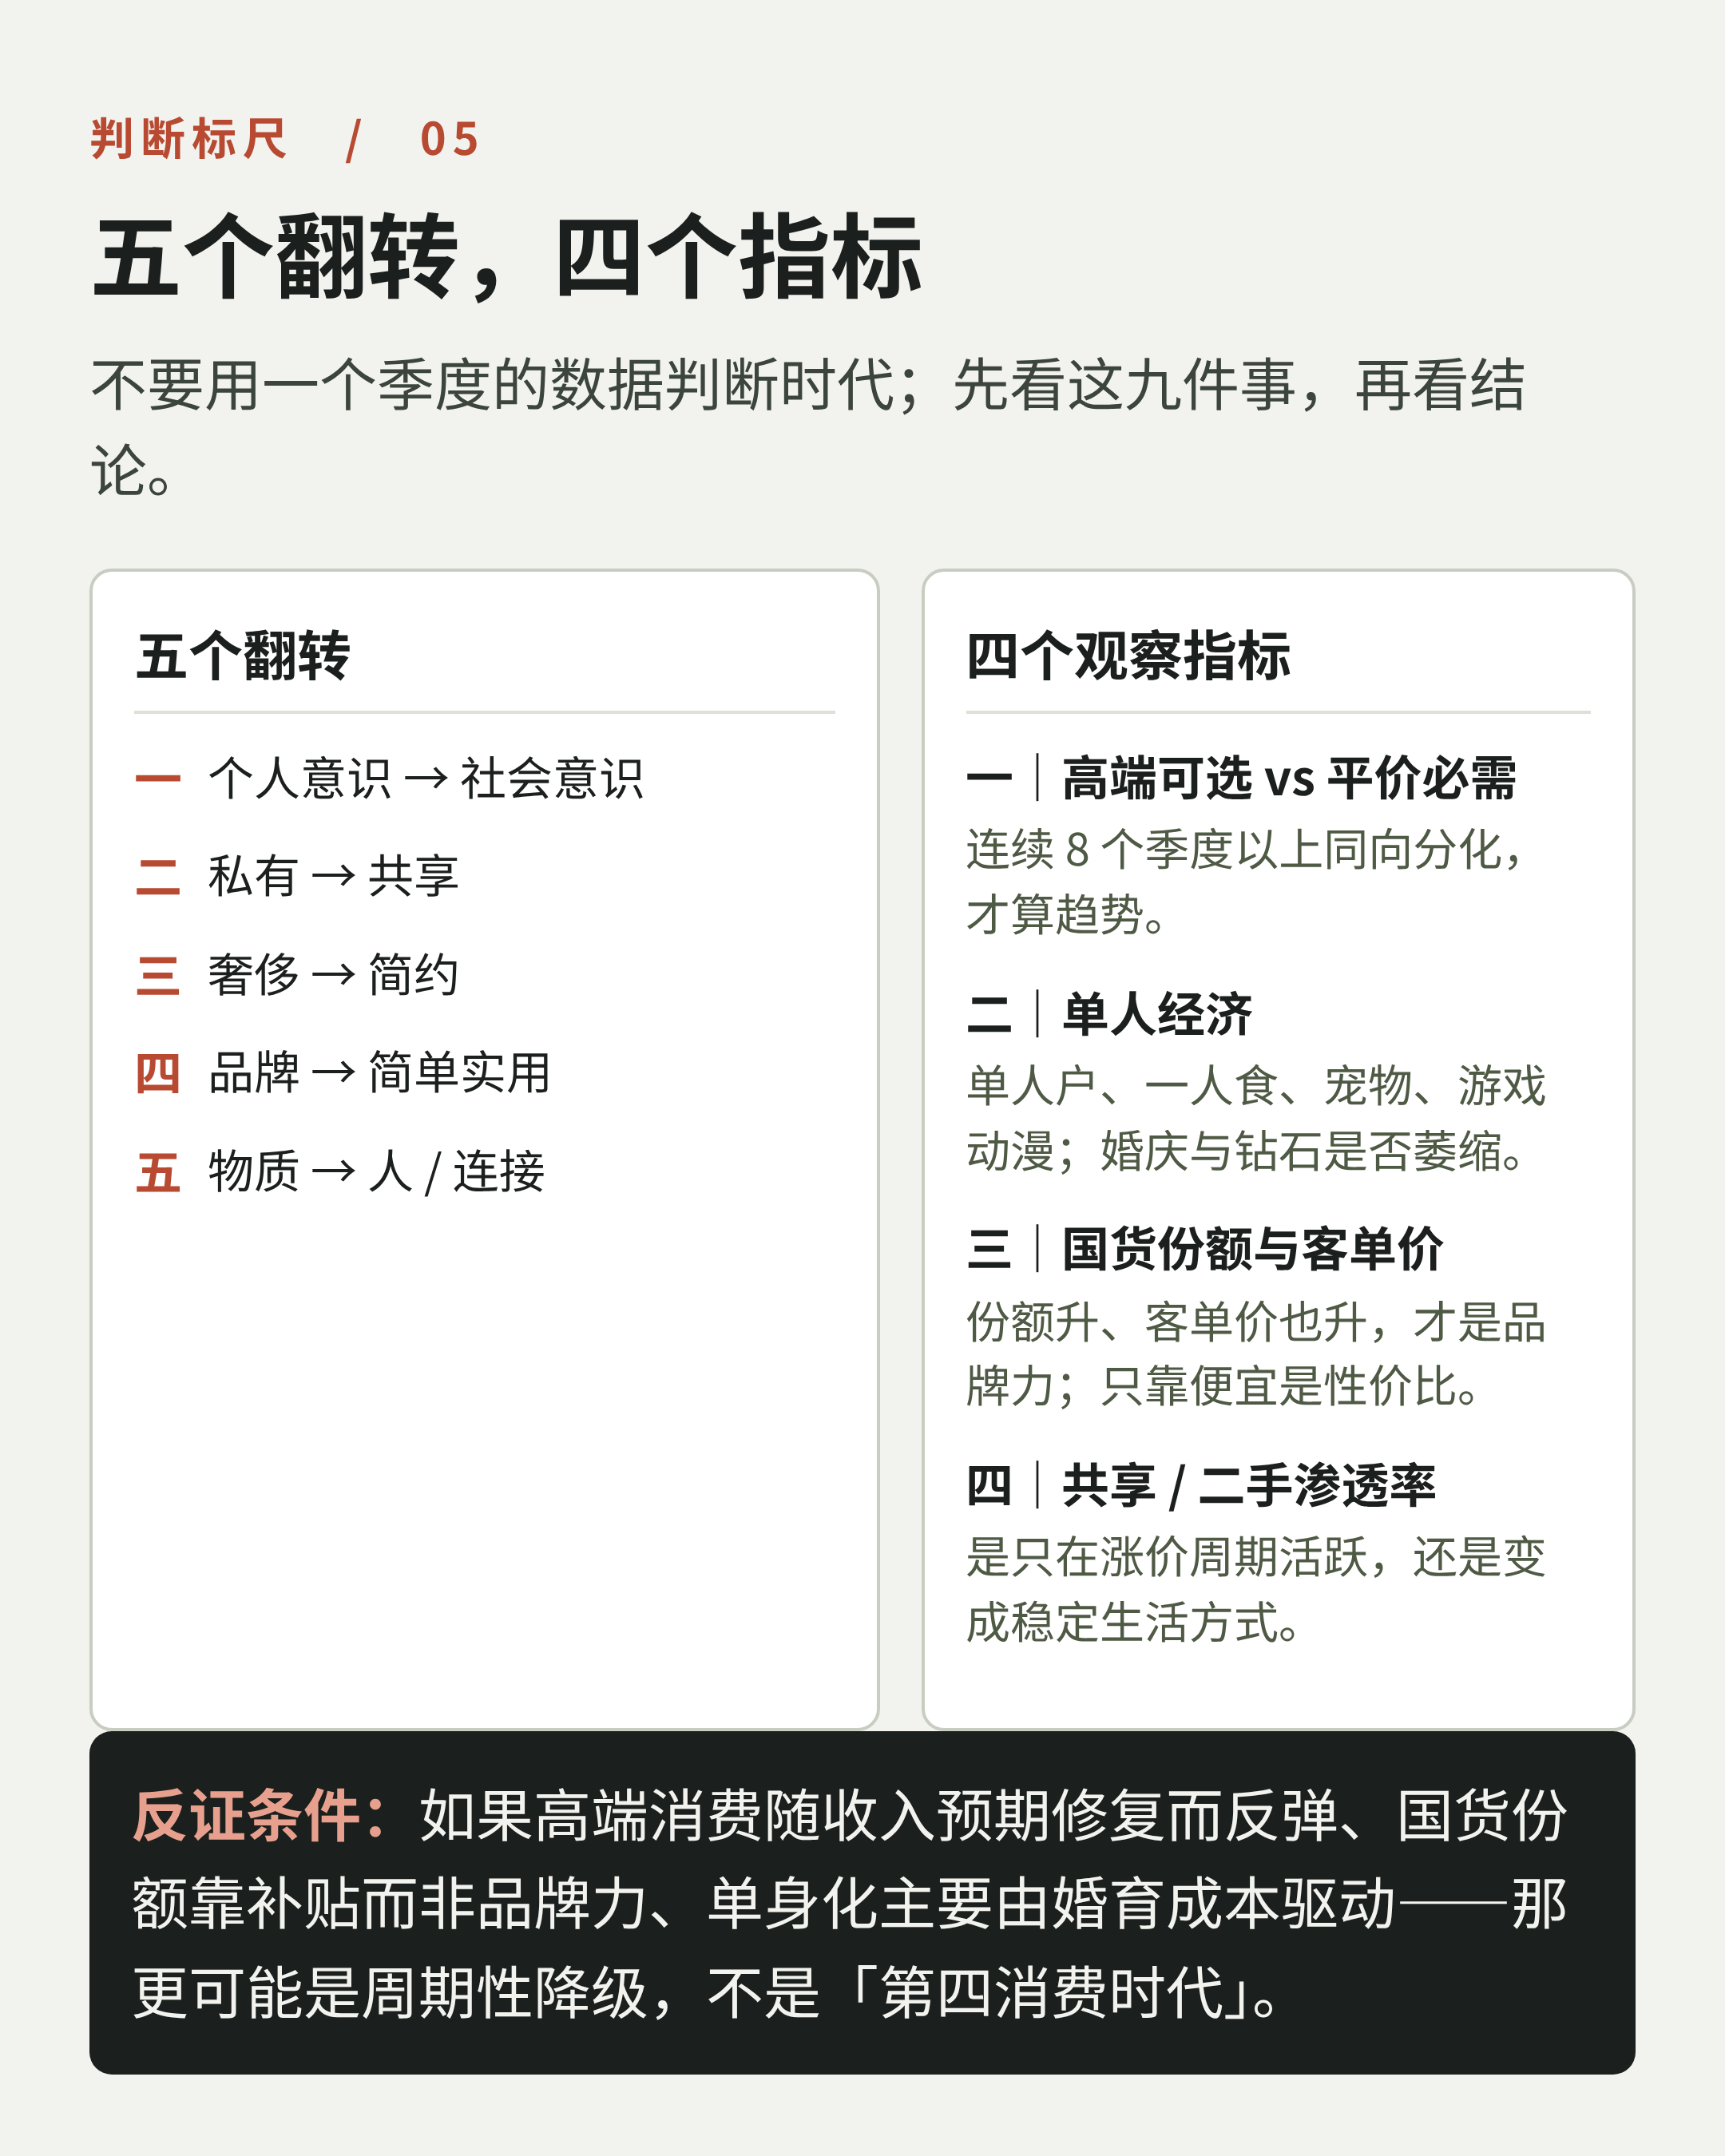
三浦展给第四消费时代画了五个「翻转」:
- 从个人意识到社会意识:消费开始考虑环境、社区、他人;
- 从私有到共享:从「拥有」转向「使用」,共享住房、汽车、二手、租赁、维修;
- 从奢侈到简约:不炫耀的消费,「够用就好」;
- 从品牌到简单实用:品牌溢价让位于功能、价格与可持续;
- 从物质到人:消费的终点不是物品,而是关系、体验与意义。
无印良品和优衣库,是这个阶段最常被举的例子:它们不是「更便宜的平替」,而是「去品牌溢价 + 设计感 + 稳定品质」。消费者买的不是 logo,是「这套东西符合我的生活方式」。
六、日本是怎么走过来的
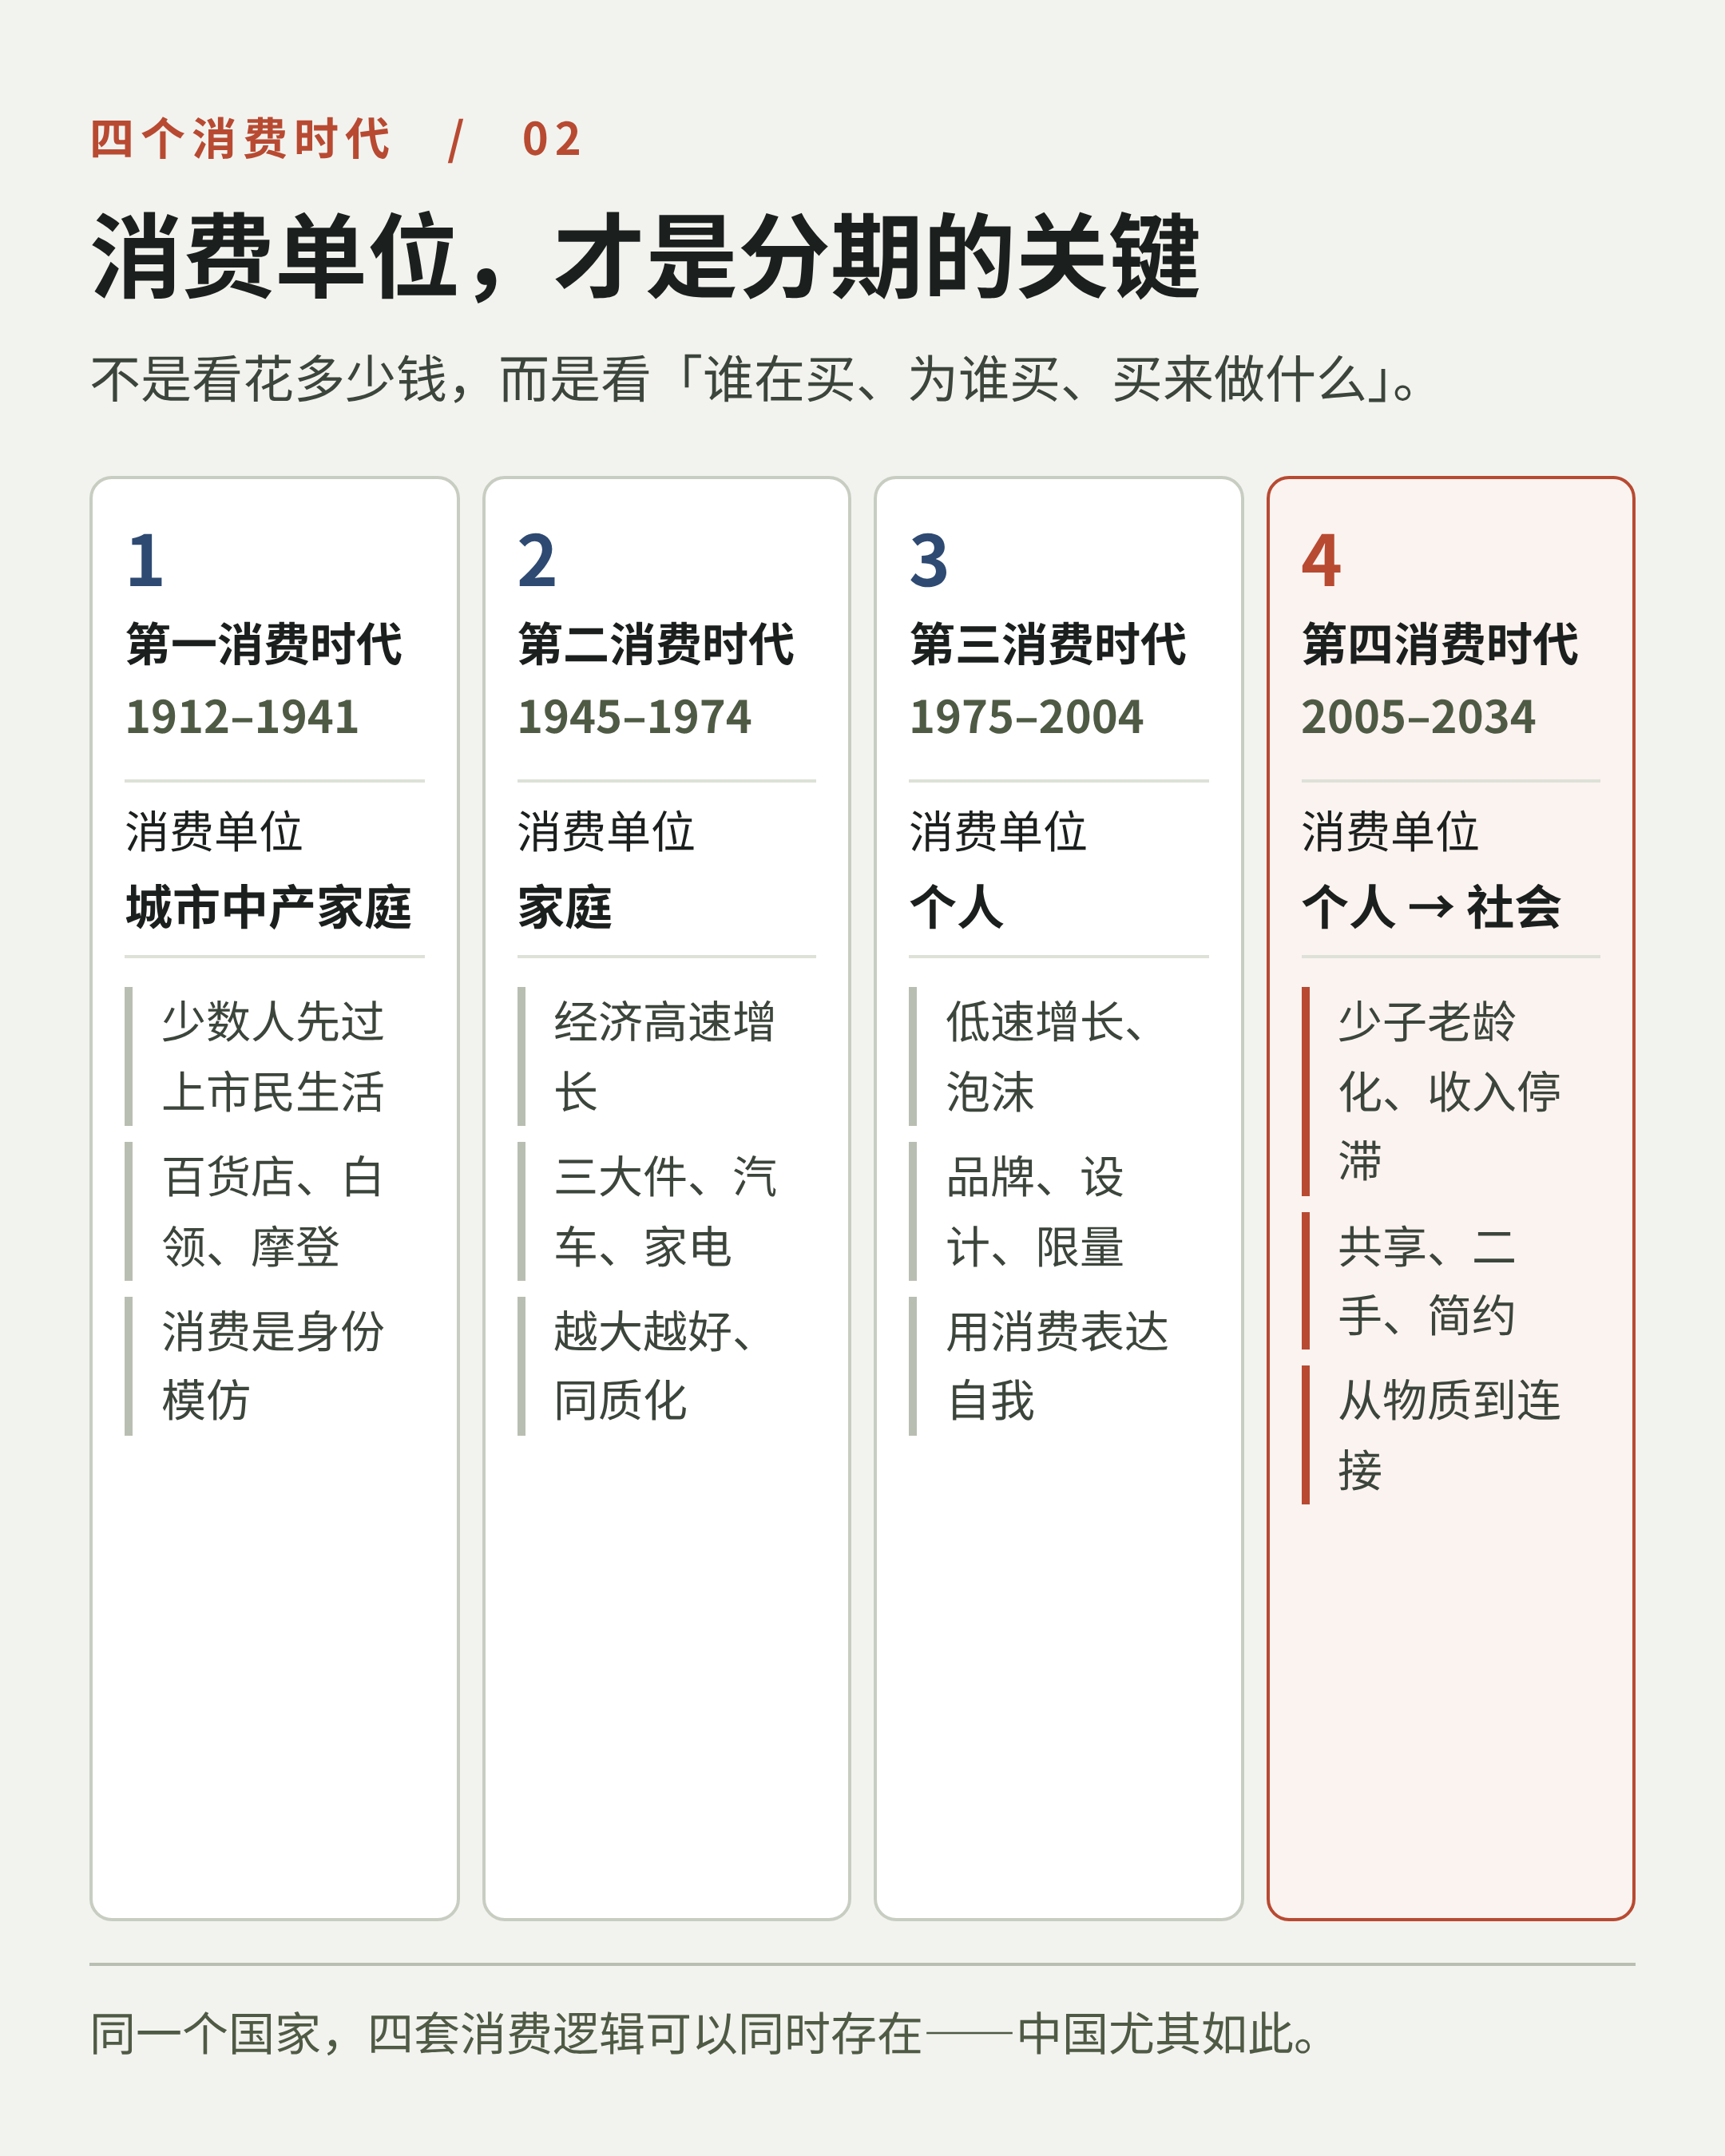
把日本这条线拉直,大概是这样:
- 1912–1941:少数城市中产模仿西洋生活,百货店与白领阶层出现;
- 1945–1974:家庭成为消费单位,三大件、汽车、家电普及,「越大越好」;
- 1975–2004:个人化、品牌化、差异化,泡沫经济把炫耀性消费推到顶点;
- 2005 之后:收入预期下降、人口减少,共享、简约、本土、地方意识抬头。
这条线不是「越买越少」,而是「买的东西越来越不一样」:从买身份,到买标准生活,到买个性,再到买连接。
七、中国在哪个时代?
把中国的数据放进来,会发现它既像,又不像。
像的部分
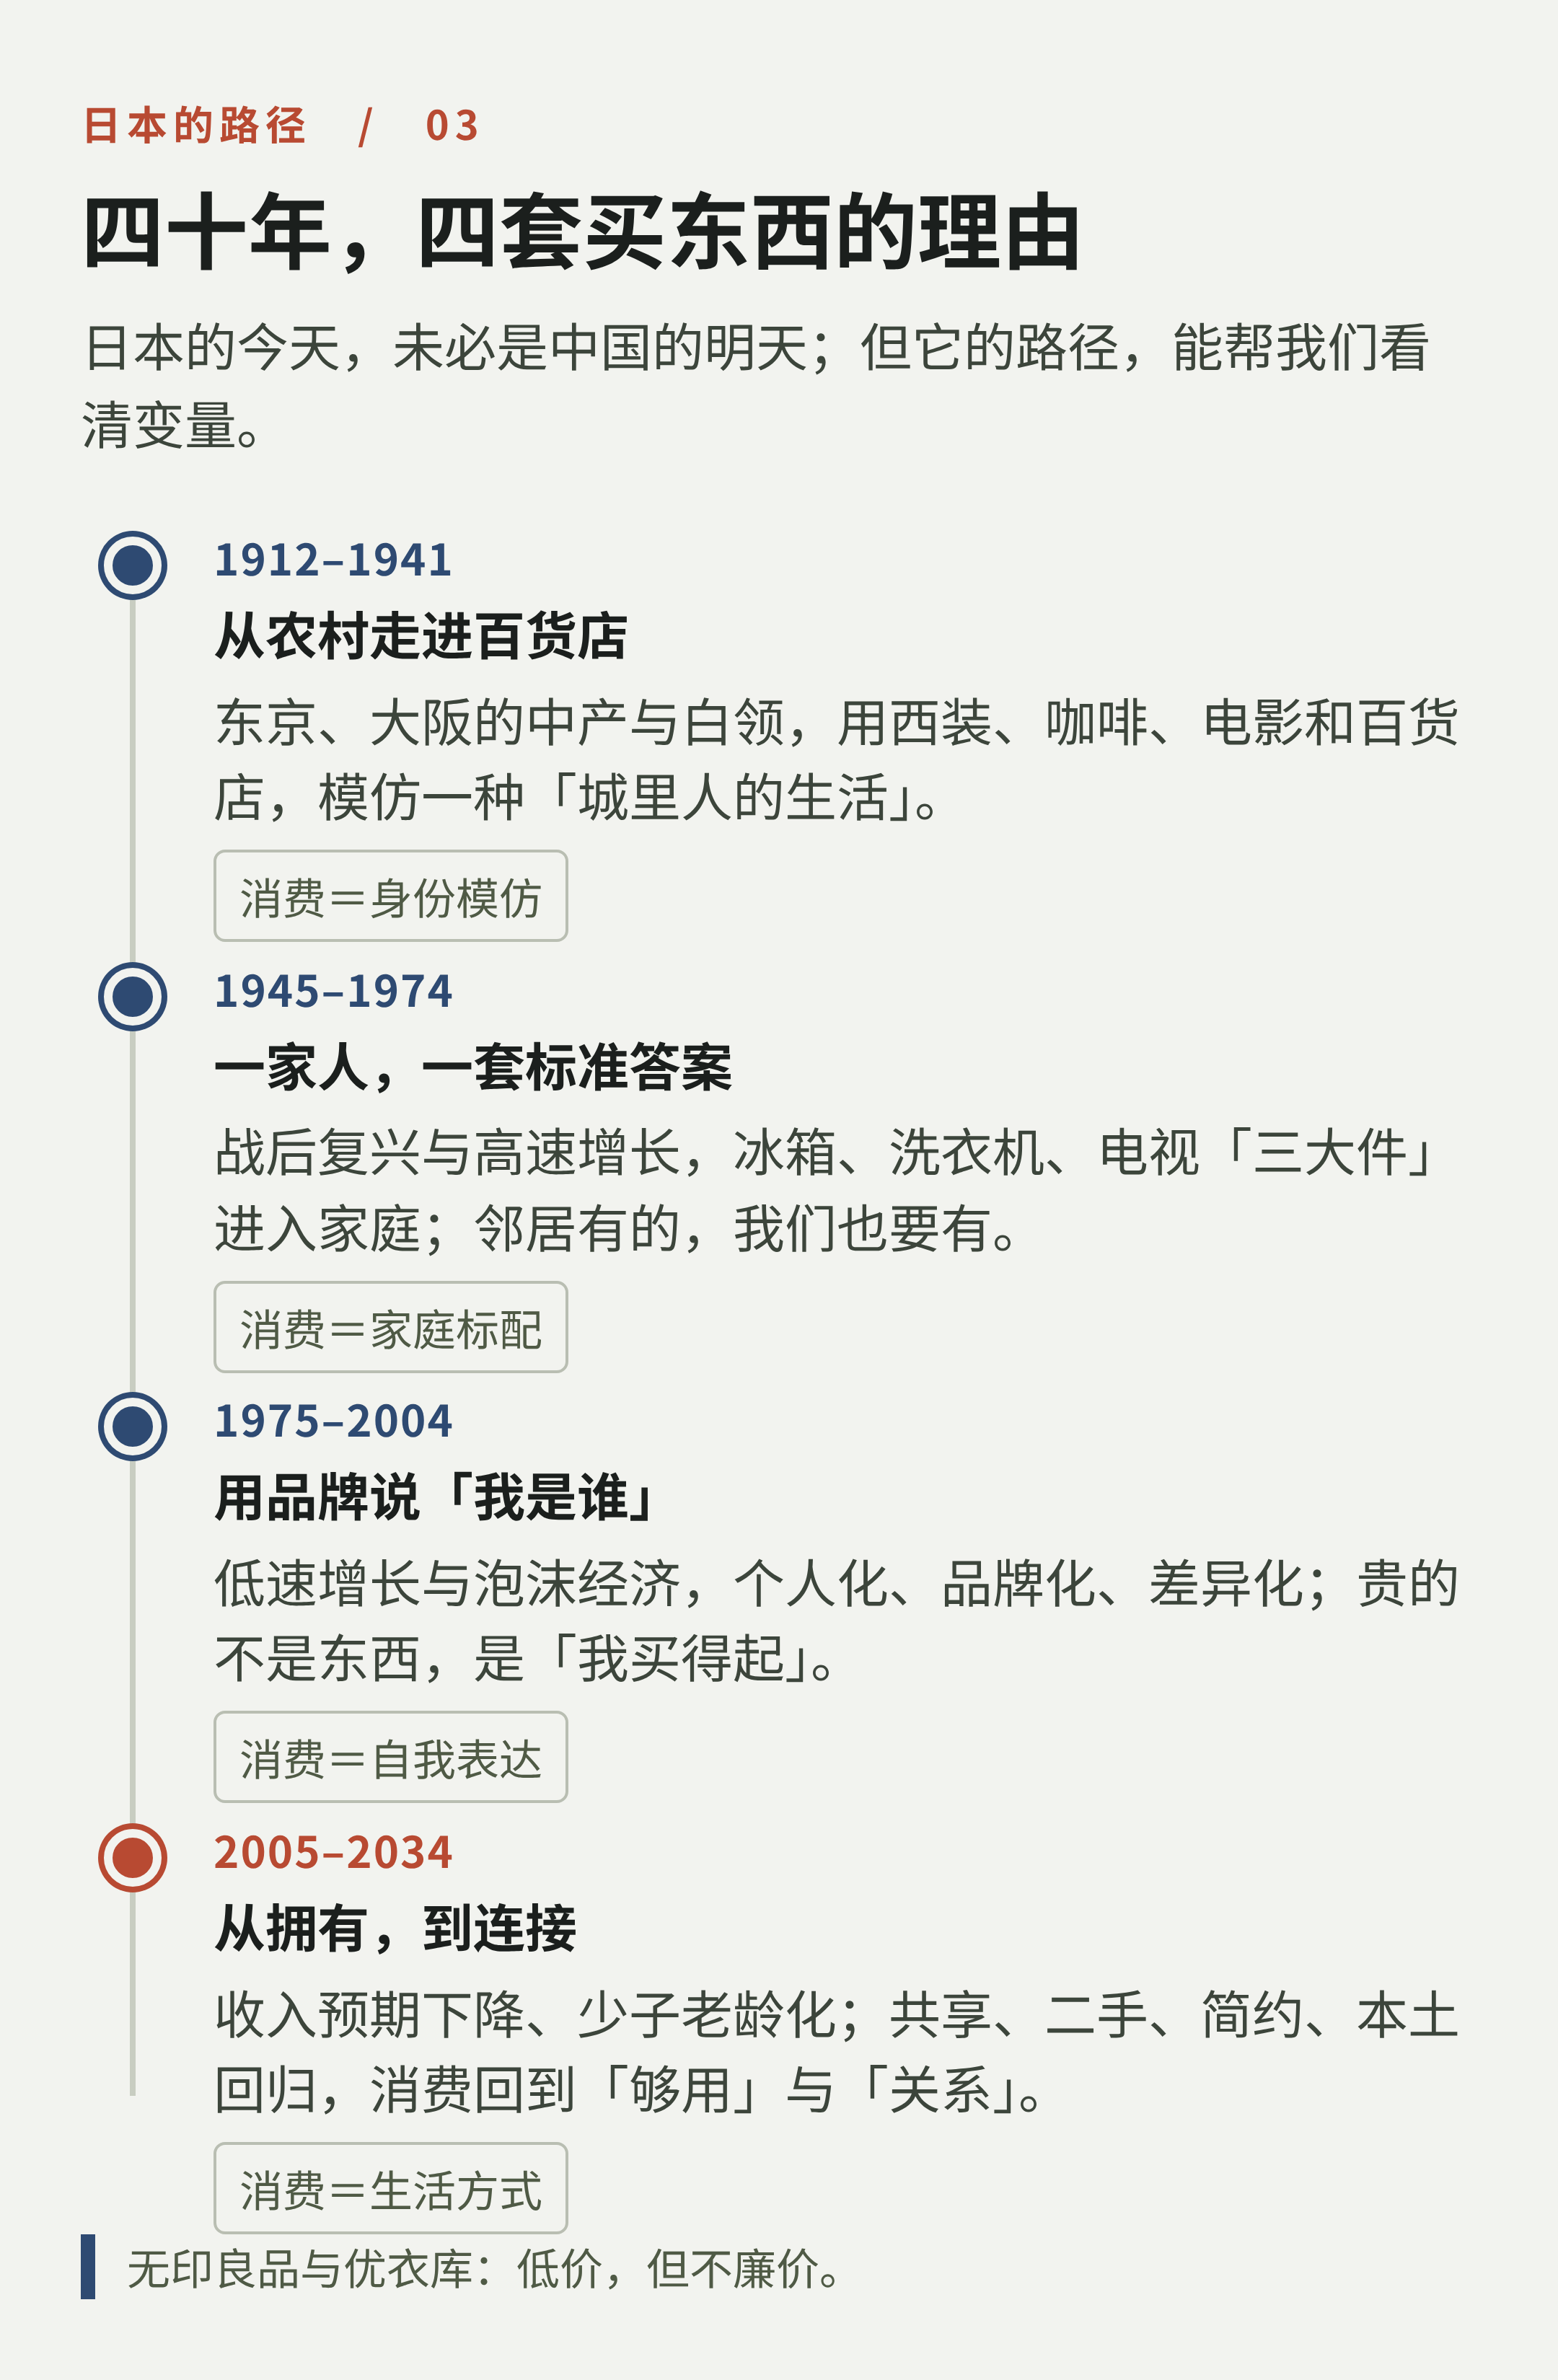
高端消费在收缩。 贝恩《2024 年中国个人奢侈品报告》估算,2024 年中国内地个人奢侈品市场下降 17%–19%;到 2025 年,降幅收窄到 3%–5%。六大顶奢品牌 2024 年以来在中国内地关闭了 14 家门店(联商网不完全统计)。
豪华车在退潮。 2025 年,宝马在华 62.55 万辆,同比 -12.5%;奔驰 57.5 万辆,同比 -19%;奥迪 61.75 万辆,同比 -5%。三家合计 181.8 万辆,比 2024 年少了约 26 万辆,回到 2017 年左右的水平。
国货在上升。 京东消费及产业发展研究院《2024 国货消费观察》显示,近一年京东搜索热度前 100 的品牌里,国货占比持续超过 70%;90 后及 00 后国货消费金额占比超过 60%。
单人经济在扩张。 2025 年 4 月,全国电影票房 10.83 亿元,是 2012 年 11 月以来最低的单月;全国影院从 2012 年的 3,200 多家增加到 1.1 万多家,单银幕年产出却跌破 10 万元。与此同时,15 元快剪在多个城市扩张。
不像的部分
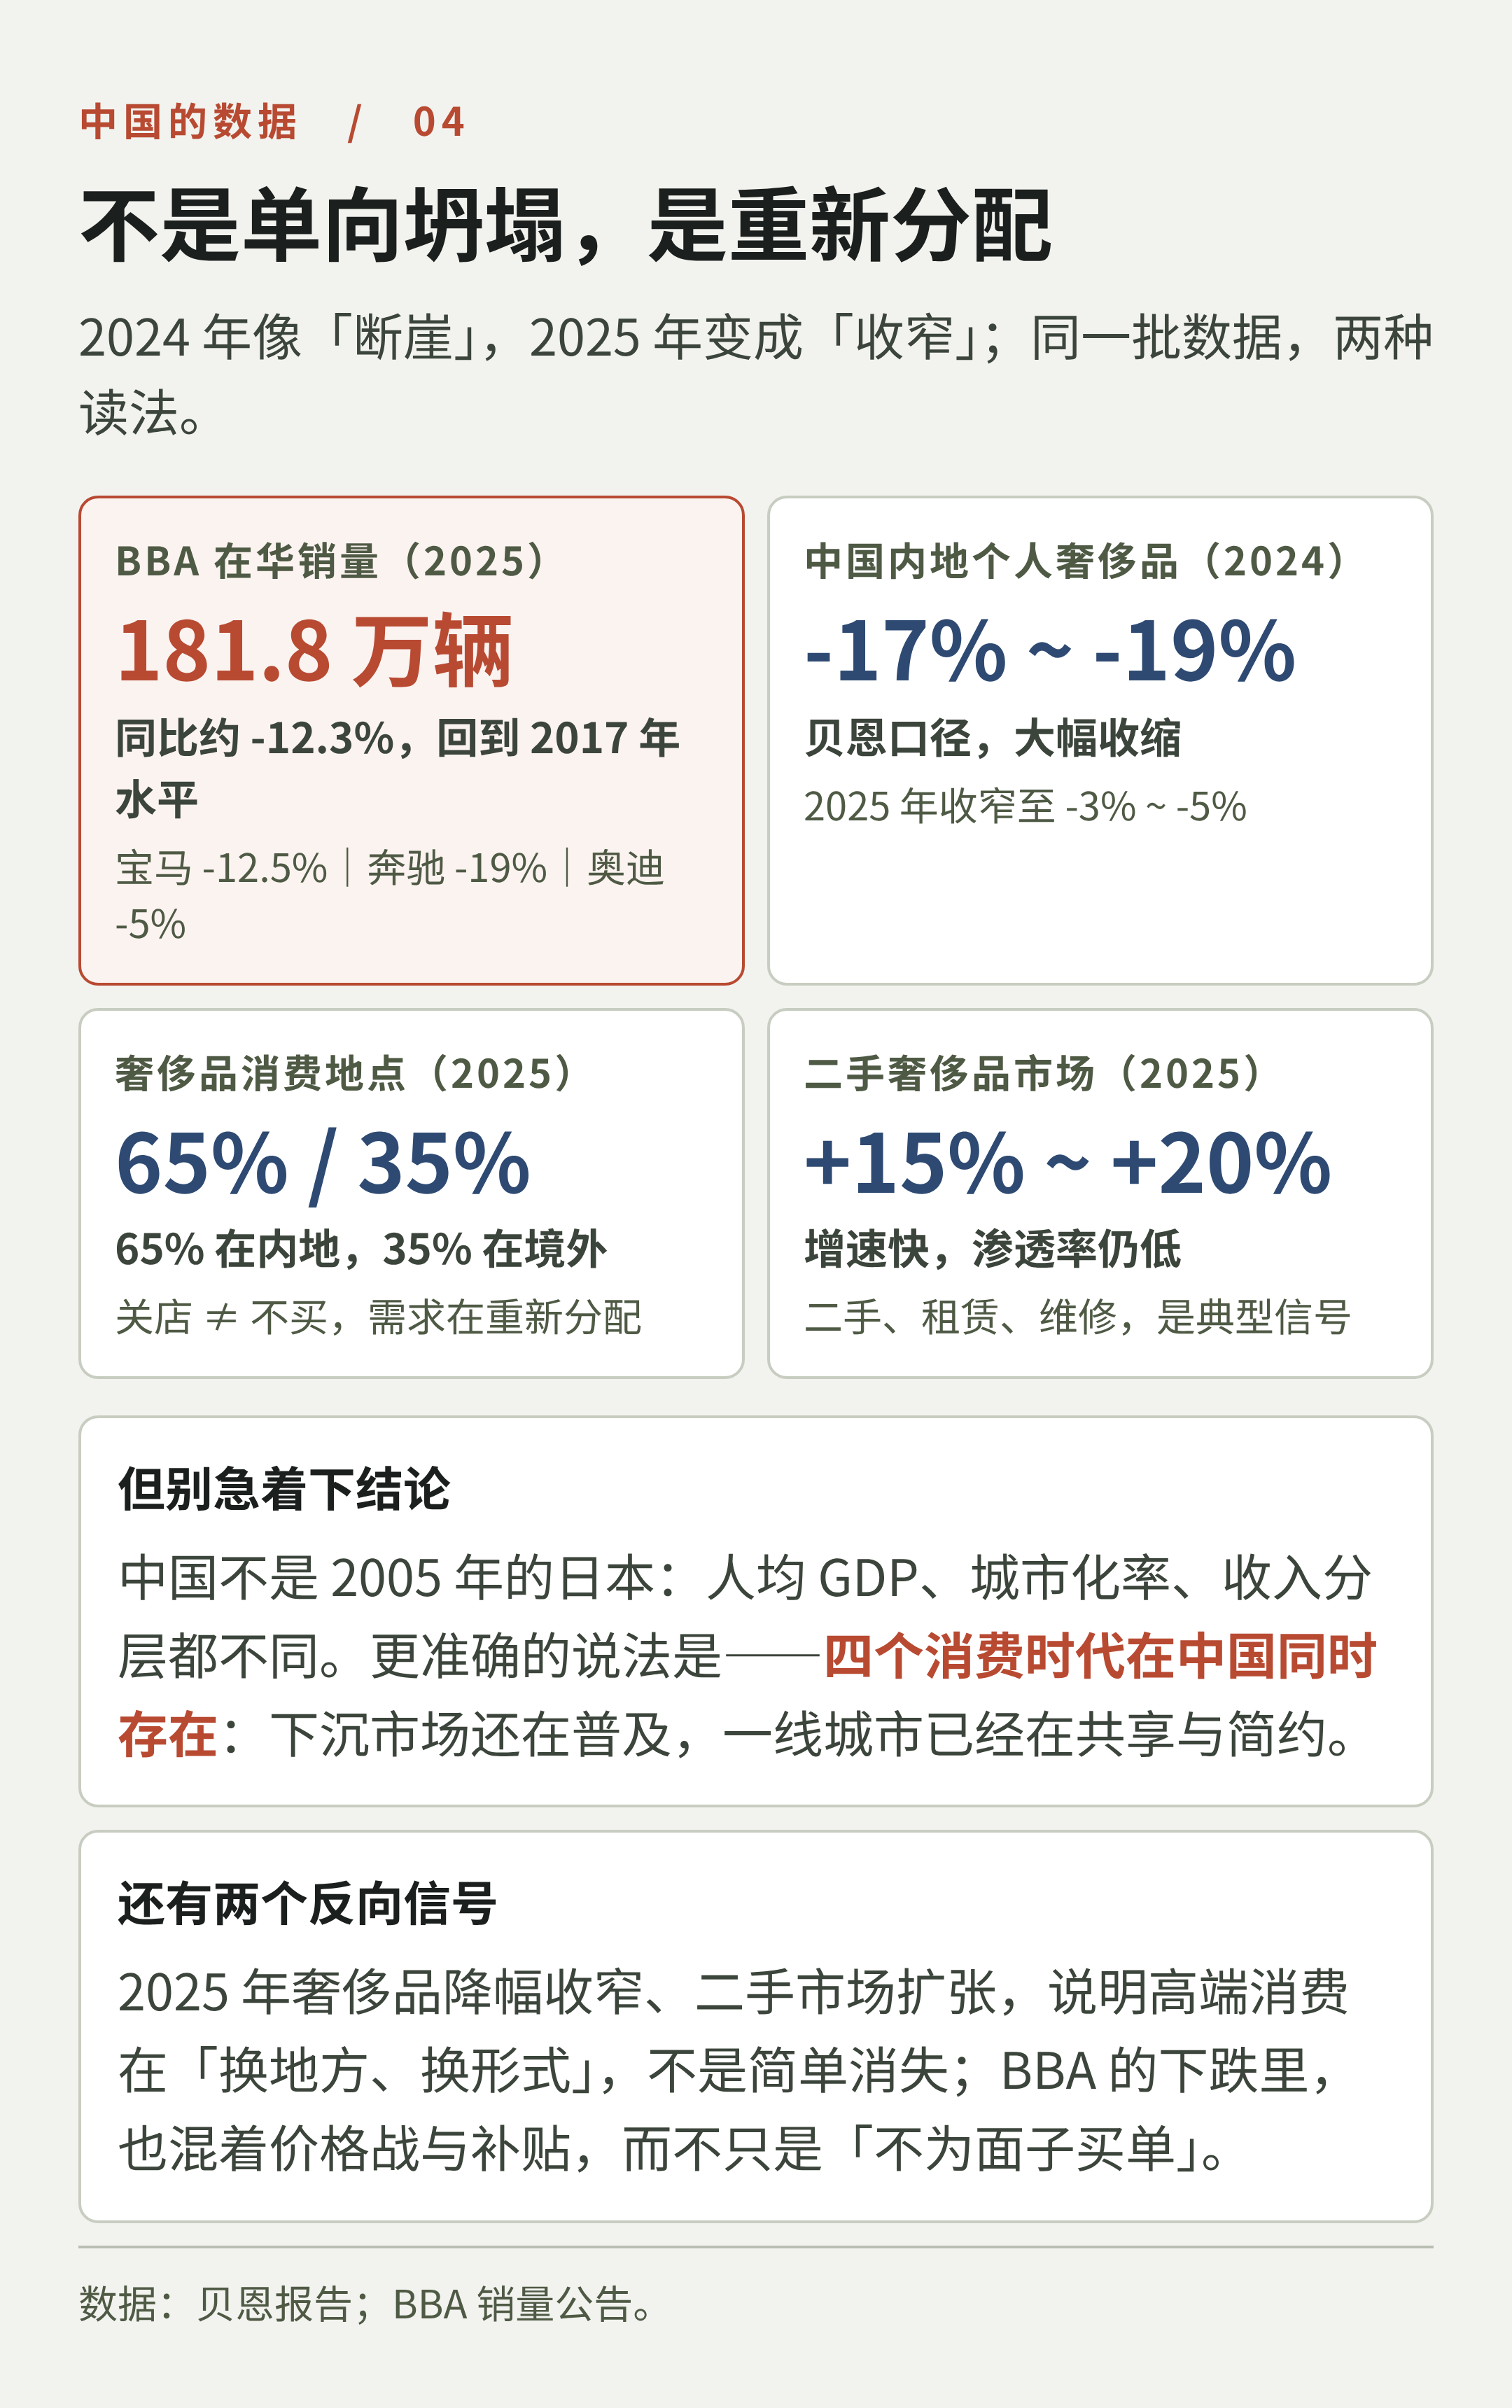
第一,奢侈品不是「不买了」,而是「在别处买」。 贝恩估算,2025 年中国消费者 65% 的奢侈品消费发生在中国内地,35% 在境外。国内关店,不等于需求消失;2025 年降幅收窄、二手市场增长 15%–20%,都说明这是「重新分配」,不是「单向坍塌」。
第二,中国不是 2005 年的日本。 日本进入第四消费时代时,人均 GDP 约 3.5 万美元,城市化率超过 85%,已经完成「一亿总中流」。中国今天人均 GDP 约 1.3 万美元,城乡、区域、收入分层都很明显。更准确的说法是:第一、第二、第三、第四消费时代,在中国同时存在。下沉市场还在经历「第二消费时代」的标准化普及,一线城市已经出现「第四消费时代」的共享、二手与简约。
第三,很多变化是周期,不是价值观。 BBA 降价、奢侈品关店、影院下滑,都可以被更直接的变量解释:财富效应逆转、价格战、以旧换新补贴、内容供给不足、短视频分流。把这一切都归因于「大家不为面子买单了」,是把复杂问题讲成了一个好听的故事。
八、「第四消费时代」最容易被误用的三个地方
第一,把周期当阶段。 2024 年奢侈品大跌,2025 年降幅就收窄到 3%–5%;如果把 2024 年当成「第四消费时代到来的证据」,2025 年就会被自己的结论打脸。阶段判断至少要跨过一个完整周期,最好看 3–5 年,而不是一个季度。
第二,把降价当价值观。 一件商品卖得便宜,可能是因为消费者「不想为面子买单」,也可能是因为供给过剩、品牌打价格战、渠道去库存。前者是价值观变化,后者是市场出清。两者在数据上长得一样,但含义完全不同。
第三,把日本当中国。 日本第四消费时代的底层是「收入不涨 + 人口减少 + 家庭解体」。中国有人口老龄化和单身化,但也有城镇化、消费下沉、供应链升级。把日本的经验直接搬过来,很容易得出「所有高端品牌都要完」这种过度结论。
九、怎么用:四个观察指标
如果你不想停留在「感觉」,可以用四个指标做自己的判断。它们不需要多精确,但需要连续观察。
- 高端可选 vs 平价必需:奢侈品、高端百货、高端餐饮的增速,和折扣店、百元店、快剪、临期店的增速,是否连续 8 个季度以上同向分化。
- 单人经济:单人户占比、一人食、一人游、宠物、游戏动漫的增速;婚庆、钻石、情侣套餐是否持续萎缩。
- 国货的份额与客单价:国货在搜索/销售前 100 的占比是否稳定在 60% 以上;更关键的是,份额上升的同时客单价有没有上升。只靠便宜换来的份额,是性价比;份额和客单价一起涨,才是品牌力。
- 共享/二手的渗透率:二手交易、租赁、维修、以旧换新,是只在涨价周期里活跃,还是变成了稳定的生活方式。
十、边界:这是一张地图,不是一个结论
三浦展的框架有价值,因为它把「消费降级」从情绪词升级成了「消费社会阶段」:它提醒我们,消费的变化不只是「买贵还是买便宜」,还有「为谁买、为什么买、买完以后怎么生活」。
但它也有明确的边界:
- 它是日本经验的总结,不是普遍规律;
- 第四消费时代在他写书时刚刚开始,本身就是一个待验证的预测;
- 它解释不了短期波动,也不能直接拿来判断某个品牌、某个赛道的生死;
- 它更不意味着「越便宜越好」:无印良品和优衣库的成功,恰恰不是靠最低价,而是靠「低价但不廉价」。
所以,更稳妥的用法是:把它当成一张地图,而不是一个结论。地图告诉你地形,不告诉你明天会不会下雨。
回到开头那两组画面。奢侈品关店、BBA 下滑、快剪扩张、国货上升,这些信号确实在说同一件事:中国消费者的钱,正在从「买给别人看」转向「买给自己用」。 但转得有多快、能转多远、在哪些城市先发生,还需要用数据一年一年地看。
消费时代不是口号,是一连串可以被观察、被推翻的事实。看清这一点,比记住「第四消费时代」这五个字更重要。
相关阅读
来源与说明
- 四个消费阶段的分期、概念与「五个翻转」,来自三浦展《第四の消費:つながりを生み出す社会へ》(朝日新闻出版,2012-04-13);中文版《第四消费时代》(东方出版社,2014;2022 十年纪念版增补疫情分析)。书中的时间跨度与阶段命名以日文原版为准。
- 中国奢侈品市场数据:贝恩公司《2024 年中国个人奢侈品报告》(2024 年中国内地市场 -17%–-19%)与《2025 年中国个人奢侈品报告》(2025 年 -3%–-5%;65% 境内 / 35% 境外;二手市场 +15%–20%)。
- BBA 2025 年在华销量:宝马 62.55 万辆(-12.5%)、奔驰 57.5 万辆(-19%)、奥迪 61.75 万辆(-5%),来自各品牌 2025 年销量公告及公开报道;三家合计 181.8 万辆、同比减少约 26 万辆为媒体汇总口径。
- 国货数据:京东消费及产业发展研究院《2024 国货消费观察》(2024-05-10)。
- 电影数据:中国电影数据信息网《全国电影票房月报(2025 年 4 月)》:10.83 亿元;影院数量与单银幕产出为媒体按公开数据汇总,口径为「营业影院/银幕」,与官方月报可能存在统计差异。
- 「2024 年倒闭理发店超 30 万家」为媒体不完全统计互引;可核的天眼查口径为 2024 年前三季度美发行业注销/吊销 22.4 万家,本文不把它当作精确事实使用。
- 本文为消费社会框架的分析与讨论,不构成投资、经营或职业建议。文中「中国同时存在四个消费时代」为解释性判断,不是统计结论。